

“Jauh sebelum digital mortgage, fintech, dan artificial intelligence mengubah percakapan industri keuangan, KPR telah melewati sebuah transformasi yang jauh lebih mendasar: proses kredit yang sebelumnya bertumpu pada cabang perlahan bergerak menuju centralized processing. Perubahan itu bukan sekadar memindahkan pekerjaan dari cabang ke kantor pusat atau cetralized processing, tetapi mengubah cara bank memproses, mengendalikan, dan membangun skala bisnis mortgage.”
Transformasi KPR Tidak Dimulai dari Digital
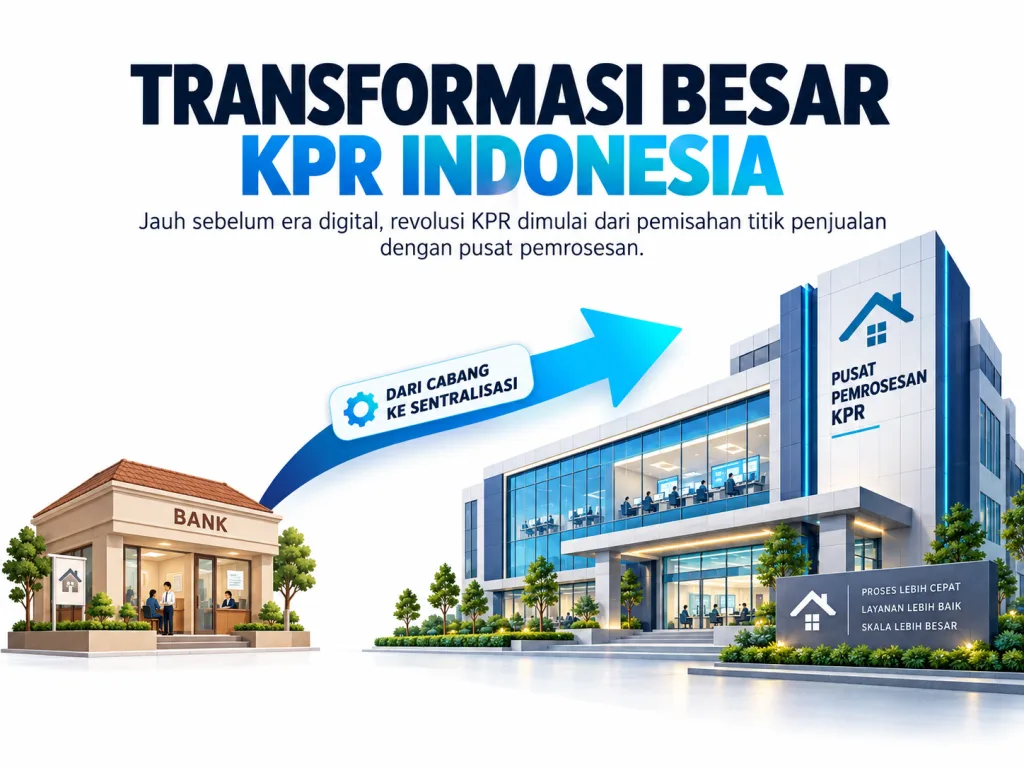
Jauh Sebelum Digital Mortgage, Persoalannya Adalah Skala
Jakarta, Rooma21.com – Hari ini, setiap kali membicarakan transformasi mortgage banking, percakapan hampir selalu berujung pada teknologi. Digital onboarding, credit scoring, automated underwriting, decision engine, artificial intelligence, dan berbagai bentuk automation menjadi simbol bahwa industri KPR sedang berubah. Pandangan tersebut tidak salah, tetapi jika perjalanan mortgage hanya dilihat dari titik itu, kita kehilangan satu bagian penting dari sejarah transformasinya.
Jauh sebelum aplikasi KPR dapat diajukan melalui smartphone, sebelum dokumen dapat dikirim secara digital, bahkan sebelum keputusan kredit mulai dibantu oleh decision engine, industri mortgage telah menghadapi persoalan yang sangat mendasar: bagaimana memproses kredit dalam jumlah yang semakin besar tanpa kehilangan konsistensi dan kualitas.
Pada fase awal perkembangannya, proses KPR sangat dekat dengan cabang. Cabang bukan hanya menjadi titik tempat bank memperoleh nasabah, tetapi juga menjadi pusat dari berbagai aktivitas yang membawa sebuah aplikasi kredit menuju keputusan. Relationship dengan calon debitur dibangun di sana, dokumen dikumpulkan, informasi awal diverifikasi, proses appraisal dikoordinasikan, analisis kredit dilakukan, dan aplikasi bergerak melalui jenjang kewenangan yang berlaku pada masing-masing bank.
Model tersebut masuk akal pada zamannya. Ketika volume kredit belum terlalu besar dan jaringan cabang menjadi tulang punggung distribusi perbankan, kedekatan antara banker dengan nasabah bahkan menjadi salah satu kekuatan utama proses kredit. Seorang banker tidak hanya membaca angka yang tertulis pada formulir aplikasi. Ia dapat mengenal karakter nasabah, memahami sumber penghasilan, mengetahui lingkungan usaha, serta memiliki konteks mengenai pasar lokal tempat nasabah tinggal atau bekerja.
Dalam dunia kredit, informasi seperti itu mempunyai nilai. Lending pada dasarnya selalu berhadapan dengan ketidakpastian. Bank memberikan uang hari ini berdasarkan keyakinan bahwa borrower akan mampu dan bersedia memenuhi kewajibannya selama bertahun-tahun ke depan. Pada mortgage, tantangannya bahkan lebih kompleks karena keputusan tidak hanya menyangkut borrower risk, tetapi juga property risk dan kualitas collateral yang menjadi bagian penting dari struktur kredit.

Baca Juga: Sejarah KPR: Transformasi Underwriting dari Manual ke AI
Karena itu, model branch-based mortgage tidak seharusnya dilihat sebagai sistem yang primitif lalu digantikan begitu saja oleh sistem yang lebih modern. Ia merupakan operating model yang sesuai dengan struktur industri, teknologi, volume bisnis, dan kemampuan organisasi pada masanya.
Persoalan mulai muncul ketika skala bisnis berubah.
Ketika jumlah aplikasi KPR bertambah, jaringan distribusi meluas, developer semakin banyak, dan bank mulai mengejar pertumbuhan mortgage secara lebih agresif, ketergantungan yang terlalu besar terhadap proses di masing-masing cabang mulai menghadirkan persoalan baru. Sebuah kebijakan kredit yang sama dapat diterjemahkan secara berbeda oleh unit yang berbeda. Kecepatan proses sangat bergantung pada kapasitas dan pengalaman orang di cabang. Produktivitas sulit dibandingkan. Quality control menjadi semakin kompleks. Bahkan turnaround time sebuah aplikasi dapat berbeda cukup jauh hanya karena aplikasi tersebut masuk melalui cabang yang berbeda.
Pada titik tersebut, persoalan mortgage tidak lagi hanya tentang bagaimana memperoleh lebih banyak nasabah. Persoalannya berubah menjadi bagaimana membangun kapasitas untuk memproses lebih banyak kredit secara konsisten.
Ketika Origination Mulai Berpisah dari Processing
Inilah salah satu titik penting dalam evolusi mortgage banking.
Bank mulai memisahkan dua aktivitas yang sebelumnya sering berada sangat dekat satu sama lain: origination dan processing. Cabang dan sales channel tetap memainkan peranan penting dalam memperoleh borrower dan membangun relationship, tetapi berbagai aktivitas setelah aplikasi diterima mulai bergerak menuju unit yang lebih terpusat. Verification dapat dilakukan oleh tim khusus. Appraisal semakin berkembang sebagai fungsi tersendiri. Credit analysis dan underwriting menjadi lebih terstruktur. Documentation, quality control, hingga disbursement mulai dibangun melalui workflow yang lebih jelas.
Dari sinilah centralized processing memperoleh relevansinya.
Perubahan tersebut terkadang terlihat sederhana dari luar: pekerjaan yang sebelumnya dilakukan di cabang dipindahkan ke sebuah processing center. Namun secara organisasi, dampaknya jauh lebih besar. Centralization memungkinkan bank membangun standardisasi, specialization, service level agreement, productivity measurement, maker-checker mechanism, quality assurance, serta penerapan credit policy yang lebih konsisten dalam volume yang jauh lebih besar.
Dengan kata lain, mortgage mulai bergerak dari person-dependent process menuju system-dependent process.
Perubahan inilah yang kemudian memungkinkan berbagai model centralized mortgage operation berkembang, termasuk konsep yang di sejumlah institusi dikenal sebagai loan factory. Istilahnya bisa berbeda antarbank, tetapi logika dasarnya serupa: proses kredit dipecah menjadi tahapan yang dapat dikelola oleh specialist, diukur kinerjanya, dikendalikan kualitasnya, dan ditingkatkan kapasitasnya tanpa harus menduplikasi seluruh kemampuan processing di setiap cabang.
Di Indonesia, transformasi semacam ini menjadi semakin relevan ketika bisnis KPR memasuki skala yang lebih besar dan bank-bank mulai membangun processing capability yang lebih terpusat. Perjalanan tersebut penting untuk dipahami bukan hanya sebagai bagian dari sejarah operasional perbankan, tetapi karena centralized processing kemudian menjadi fondasi bagi transformasi berikutnya. Standardisasi proses membuat workflow lebih mudah didigitalkan. Data menjadi lebih mudah dikonsolidasikan. Credit policy dapat diterjemahkan ke dalam rules yang lebih konsisten. Dan ketika teknologi credit scoring serta decision engine berkembang, industri sudah memiliki struktur proses yang memungkinkan automation diterapkan secara lebih luas.
Karena itu, transformasi digital mortgage sebenarnya tidak muncul dari ruang kosong. Sebelum sebuah proses dapat diotomatisasi, proses tersebut terlebih dahulu harus didefinisikan, distandardisasi, dan dibuat repeatable. Centralized processing membantu menciptakan fondasi tersebut.
Baca Juga: Underwriting Mortgage 1.0: Era KPR Manual 80-90an & 5C
Ketika Specialization Mulai Memecah Pengetahuan Mortgage
Namun setiap transformasi organisasi hampir selalu membawa konsekuensi baru.
Centralization mendorong specialization. Specialization melahirkan expertise. Seorang originator dapat semakin fokus memahami borrower dan acquisition. Verifier mendalami validitas informasi dan dokumen. Appraiser membangun keahlian mengenai property dan collateral risk. Credit analyst atau underwriter semakin fokus pada kemampuan membayar dan struktur risiko borrower. Operations menguasai documentation dan disbursement. Setelah kredit berjalan, servicing dan collection membutuhkan kompetensi yang berbeda lagi.
Dari perspektif operating efficiency, perkembangan tersebut merupakan kemajuan besar. Tetapi dari perspektif pengembangan manusia, muncul sebuah paradoks yang menarik: semakin sophisticated proses mortgage, semakin mudah pengetahuan mortgage terfragmentasi ke dalam fungsi masing-masing.
Seseorang dapat menjadi sangat ahli pada satu titik dalam mortgage lifecycle tanpa pernah mendapatkan kesempatan memahami keseluruhan perjalanan sebuah mortgage. Ia mengetahui pekerjaannya dengan sangat baik, tetapi belum tentu melihat bagaimana keputusan pada bagiannya memengaruhi kualitas portfolio beberapa tahun kemudian.
Di sinilah pembicaraan mengenai centralized processing bertemu dengan isu yang jauh lebih besar daripada sekadar operations.
Jika industri mortgage telah berhasil membangun proses yang semakin terintegrasi, apakah pengembangan kompetensi orang-orang di dalamnya juga telah berkembang dengan tingkat integrasi yang sama?
Pertanyaan tersebut menjadi semakin relevan ketika mortgage terus bergerak menuju digital processing, automated decisioning, dan penggunaan data yang semakin luas. Teknologi dapat mempercepat sebuah proses, tetapi teknologi tidak dengan sendirinya menciptakan pemahaman mengenai bagaimana keseluruhan mortgage lifecycle bekerja.
Dan mungkin justru di situlah salah satu tantangan kompetensi mortgage hari ini berada.
Tiga Isu Besar yang Akan Dibahas
Artikel ini akan menelusuri transformasi tersebut melalui tiga persoalan utama. Pertama, bagaimana model branch-based mortgage bekerja dan mengapa pertumbuhan volume KPR kemudian menciptakan kebutuhan terhadap standardisasi, consistency, control, dan scalability. Kedua, bagaimana centralized processing mengubah operating model KPR melalui pemisahan origination dan processing, specialization, workflow, service level, quality control, serta standardisasi credit process. Ketiga, bagaimana specialization yang meningkatkan efisiensi sekaligus menciptakan competency fragmentation—sebuah persoalan yang menjadi semakin penting ketika mortgage banking berkembang menjadi disiplin yang jauh lebih kompleks daripada sekadar menjual dan memproses KPR.
Perjalanan ini pada akhirnya membawa kita pada sebuah pertanyaan sederhana: setelah industri berhasil mengintegrasikan proses mortgage, apakah sudah waktunya kita juga mulai mengintegrasikan kompetensi orang-orang yang menjalankannya.
Ketika KPR Masih Bertumpu pada Cabang
Cabang sebagai Pusat dari Sebuah Proses KPR
Untuk memahami mengapa centralized processing kemudian menjadi bagian penting dalam evolusi KPR, kita perlu kembali ke periode ketika jaringan cabang masih menjadi pusat hampir seluruh aktivitas perbankan. Pada masa itu, cabang bukan sekadar distribution channel seperti yang sering kita pahami sekarang, melainkan representasi bank di mata nasabah. Orang datang ke cabang untuk membuka rekening, melakukan transaksi, berkonsultasi dengan banker, mengajukan kredit, dan menyelesaikan berbagai kebutuhan keuangan. Tidak mengherankan apabila KPR juga tumbuh dalam struktur yang sangat dekat dengan cabang, karena dari sanalah hubungan antara bank dan calon debitur dimulai dan sebagian besar perjalanan aplikasi kredit kemudian berlangsung.
Seorang calon debitur yang ingin membeli rumah biasanya berhubungan dengan banker di cabang, baik datang sendiri, melalui referensi developer, maupun melalui jaringan pemasaran bank. Banker kemudian menggali kebutuhan pembiayaan, mengumpulkan dokumen, memahami pekerjaan atau usaha calon debitur, melihat sumber penghasilan, serta memperoleh informasi mengenai properti yang akan dibeli. Dari titik itu aplikasi mulai bergerak ke berbagai tahapan berikutnya, mulai dari verification, appraisal, analisis kredit hingga approval sesuai struktur kewenangan yang berlaku. Batas antara origination dan processing pada masa tersebut belum selalu setegas sekarang karena banyak aktivitas masih berada dalam orbit cabang dan sangat bergantung pada kemampuan orang-orang yang bekerja di dalamnya.
Model seperti ini sebenarnya mempunyai kekuatan yang tidak kecil. Kedekatan banker dengan borrower menghasilkan konteks yang terkadang tidak dapat diperoleh hanya dengan membaca formulir aplikasi atau melihat angka dalam laporan keuangan. Seorang banker yang mengenal wilayahnya dapat memahami karakter pekerjaan nasabah, pola penghasilan seorang wiraswasta, kondisi usaha lokal, reputasi calon debitur, hingga karakter pasar properti tempat rumah berada. Dalam lending, informasi semacam itu mempunyai nilai karena keputusan kredit pada dasarnya selalu dibuat dalam kondisi ketidakpastian: bank mengeluarkan uang hari ini berdasarkan keyakinan bahwa borrower akan tetap mampu dan bersedia memenuhi kewajibannya selama bertahun-tahun ke depan.
Pada mortgage, kebutuhan terhadap informasi bahkan lebih luas karena bank tidak hanya berhadapan dengan borrower risk. Ada pula property dan collateral yang mempunyai nilai, legalitas, lokasi, kondisi fisik, serta tingkat likuiditasnya sendiri. Sebuah rumah yang secara fisik terlihat baik belum tentu mempunyai legalitas yang sama baiknya; sebuah properti dengan nilai tinggi belum tentu mudah dijual kembali; sementara borrower dengan penghasilan besar belum tentu mempunyai struktur kewajiban yang sehat. Karena itulah pengalaman banker, pengetahuan lokal, appraisal, verification dan credit judgment sejak awal menjadi bagian yang saling melengkapi dalam proses KPR.
Melihatnya dari perspektif hari ini, mudah sekali menyebut model tersebut sebagai cara lama. Padahal branch-based mortgage merupakan operating model yang logis untuk struktur industri pada zamannya.
Volume bisnis belum sebesar sekarang, teknologi informasi masih terbatas, dokumen sebagian besar berbentuk fisik, komunikasi antarlokasi tidak secepat hari ini, dan jaringan cabang merupakan infrastruktur distribusi utama perbankan. Persoalannya bukan bahwa model tersebut salah, melainkan bahwa lingkungan bisnis kemudian berubah lebih cepat daripada kemampuan model yang sama untuk terus diperbesar skalanya.
Baca Juga: Underwriting Mortgage 3.0: Evolusi Risiko Kredit & AI
Ketika Pertumbuhan KPR Mulai Menguji Kapasitas Cabang
Perubahan mulai terasa ketika KPR berkembang dari produk yang ditangani dalam volume relatif terbatas menjadi salah satu mesin pertumbuhan consumer banking. Jaringan developer bertambah, kawasan hunian baru berkembang, kemampuan masyarakat mengakses pembiayaan meningkat, dan bank mulai melihat mortgage bukan hanya sebagai kredit jangka panjang, tetapi juga sebagai pintu masuk relationship dengan nasabah untuk periode yang sangat panjang. Pertumbuhan tersebut membawa lebih banyak aplikasi ke dalam sistem, dan setiap tambahan aplikasi pada akhirnya bukan hanya berarti peluang bisnis baru, tetapi juga pekerjaan baru yang harus diselesaikan di belakangnya.
Sebuah aplikasi KPR tidak berhenti setelah formulir ditandatangani. Dokumen harus diperiksa, identitas dan penghasilan perlu diverifikasi, kemampuan membayar harus dianalisis, properti perlu dinilai, aspek legal collateral harus dipastikan, struktur kredit harus sesuai dengan policy, approval harus diperoleh, dan seluruh dokumentasi harus selesai sebelum pencairan dapat dilakukan. Ketika jumlah aplikasi meningkat beberapa kali lipat, seluruh aktivitas tersebut ikut meningkat. Di sinilah pertumbuhan origination mulai berhadapan langsung dengan keterbatasan processing capacity.
Gambaran tersebut masih terlihat dalam transformasi mortgage banking Indonesia hari ini. Pada April 2026, BTN mengungkapkan bahwa sekitar 1.000 aplikasi KPR masuk setiap hari. Volume sebesar itu menjadi salah satu alasan bank tersebut melanjutkan transformasi dari processing berbasis cabang, menuju Regional Loan Processing Center yang dibangun sejak 2019, dan kemudian menuju centralized processing melalui Loan Factory.
Dalam struktur yang sangat bertumpu pada cabang, jawaban paling mudah terhadap peningkatan volume adalah menambah kapasitas di cabang yang bersangkutan. Namun pendekatan tersebut mempunyai keterbatasan. Cabang dengan volume KPR besar dapat mengalami backlog sementara cabang lain mempunyai kapasitas yang tidak sepenuhnya digunakan. Expertise seperti verification, appraisal atau credit analysis harus tersedia di banyak tempat meskipun kebutuhan masing-masing cabang berbeda. Pada saat yang sama, kualitas proses sangat dipengaruhi oleh pengalaman tim lokal sehingga dua aplikasi dengan karakteristik relatif serupa dapat mengalami kecepatan dan kedalaman processing yang berbeda hanya karena masuk melalui unit yang berbeda.
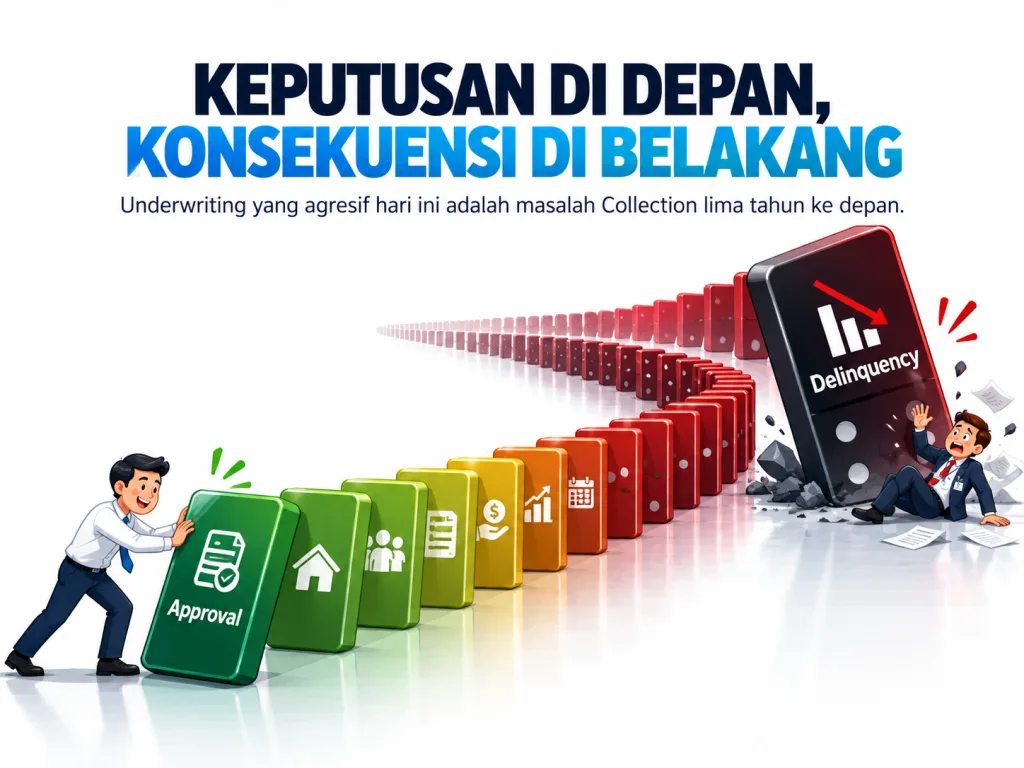
Turnaround time kemudian menjadi persoalan yang semakin penting karena KPR berada di tengah transaksi properti yang mempunyai timeline sendiri. Nasabah membutuhkan kepastian sebelum mengambil keputusan finansial berikutnya, developer menunggu kepastian pembayaran, sementara penjual properti tidak selalu dapat menunggu proses kredit tanpa batas. Bank yang mampu memberikan keputusan lebih cepat memperoleh competitive advantage, tetapi percepatan tersebut tidak boleh dicapai dengan mengurangi kualitas verification, appraisal atau underwriting. Mortgage portfolio dapat terlihat sangat baik ketika kredit baru dicairkan, sementara kualitas keputusan yang sebenarnya baru terlihat setelah cicilan berjalan selama bertahun-tahun dan kondisi ekonomi mengalami berbagai perubahan.

Dengan demikian, pertumbuhan mortgage membawa bank pada dilema yang tidak sederhana. Volume perlu diperbesar, proses harus semakin cepat, customer experience harus membaik, tetapi prudential banking dan kualitas kredit tidak boleh dikorbankan. Semakin luas jaringan distribusi, semakin besar pula tantangan untuk memastikan bahwa credit policy yang sama diterjemahkan dengan standar yang relatif konsisten di berbagai wilayah. Sebuah kebijakan yang ditulis secara nasional tidak otomatis menghasilkan kualitas proses yang sama apabila implementasinya sangat bergantung pada pengalaman, kapasitas, dan interpretasi masing-masing unit.
Pada titik inilah persoalan KPR mulai bergeser. Tantangannya tidak lagi semata-mata bagaimana mendapatkan lebih banyak borrower, melainkan bagaimana membangun sebuah process architecture yang mampu menerima pertumbuhan volume tanpa kehilangan consistency, quality dan control. Pertanyaan management kemudian menjadi lebih struktural: pekerjaan mana yang memang harus berada dekat dengan nasabah, pekerjaan mana yang dapat dikonsolidasikan, bagaimana specialist dapat digunakan secara lebih efisien, bagaimana service level dapat diukur, dan bagaimana bottleneck dalam perjalanan aplikasi dapat terlihat sebelum menjadi masalah yang lebih besar. Jawaban terhadap persoalan seperti itu tidak cukup dengan terus menambah orang di setiap cabang. Industri mulai membutuhkan cara yang berbeda untuk mengorganisasikan proses mortgage.
Baca Juga: Underwriting Mortgage 4.0: Era Kredit Instan & Real-Time
Dari Keahlian Individual Menuju Kemampuan Institusi
Salah satu tantangan terbesar dari model yang sangat bergantung pada cabang adalah bagaimana mengubah pengalaman individual menjadi kemampuan organisasi. Seorang credit officer yang telah bertahun-tahun menangani KPR biasanya mengembangkan kemampuan yang tidak seluruhnya tertulis dalam manual. Ia belajar mengenali inkonsistensi informasi, memahami pola penghasilan borrower, membaca red flags dari sebuah transaksi, menilai apakah penjelasan nasabah masuk akal, dan mengetahui kapan sebuah aplikasi membutuhkan pemeriksaan lebih dalam. Pengalaman seperti itu merupakan aset penting, tetapi bank yang ingin membangun bisnis mortgage dalam skala besar tidak dapat menggantungkan kualitas proses pada keberadaan orang-orang tertentu di setiap cabang.
Sebagian dari pengetahuan tersebut kemudian perlu diterjemahkan menjadi institutional knowledge. Prinsip-prinsip kredit dituangkan ke dalam credit policy, verification mulai mempunyai standar minimum, appraisal menggunakan parameter yang lebih terstruktur, approval authority diperjelas, dokumentasi mengikuti prosedur yang seragam, dan exception terhadap policy harus dapat diketahui serta dipertanggungjawabkan. Professional judgment tidak dihilangkan, tetapi ditempatkan di dalam sebuah kerangka yang memungkinkan organisasi menjaga kualitas keputusan secara lebih konsisten.
Perubahan ini penting karena standardisasi dalam lending bukan berarti semua borrower harus diperlakukan sama. Borrower tetap mempunyai karakteristik yang berbeda, sumber penghasilan berbeda, property berbeda dan struktur risiko berbeda. Yang distandardisasi adalah kerangka bagaimana risiko tersebut diperiksa dan diputuskan, sehingga kualitas sebuah aplikasi tidak semata-mata ditentukan oleh siapa yang kebetulan menerimanya. Dengan cara inilah individual capability perlahan mulai diterjemahkan menjadi institutional capability.
Ketika proses menjadi lebih terstruktur, management juga mulai memperoleh visibility yang sebelumnya sulit didapatkan dari proses yang tersebar. Jumlah aplikasi dapat dipantau, turnaround time dapat dibandingkan, bottleneck dapat diidentifikasi, produktivitas setiap tahapan dapat diukur, alasan penolakan dapat dianalisis, dan policy exception dapat ditelusuri. Mortgage tidak lagi hanya terlihat sebagai kumpulan aplikasi yang bergerak dari satu meja ke meja lainnya, tetapi mulai dapat dipandang sebagai sebuah proses yang mempunyai input, workflow, output, quality indicator dan performance measurement.
Di sinilah centralized processing mulai menemukan alasan keberadaannya. Ia bukan lahir semata-mata karena bank ingin memindahkan pekerjaan dari cabang ke sebuah gedung lain, tetapi karena pertumbuhan mortgage membutuhkan institutional capability yang dapat distandardisasi, dikendalikan, diukur dan diperbesar skalanya. Cabang tetap mempunyai peranan penting dalam origination, relationship dan pemahaman terhadap market, tetapi tidak semua aktivitas dalam mortgage lifecycle memperoleh manfaat yang sama apabila terus diduplikasi di setiap lokasi.
Perlahan, batas antara pekerjaan yang membutuhkan kedekatan dengan customer dan pekerjaan yang membutuhkan konsistensi proses menjadi semakin jelas. Origination tetap dekat dengan market, sementara processing mulai mempunyai alasan yang semakin kuat untuk dikonsolidasikan. Dari sinilah pemisahan antara origination dan processing mulai terbentuk, dan mortgage banking memasuki fase transformasi berikutnya: pembangunan centralized processing sebagai operating model yang memungkinkan standardization, specialization, workflow, quality control dan scale bekerja dalam satu sistem.
Pada fase berikutnya inilah perubahan menjadi jauh lebih menarik, karena ketika processing dipusatkan, bank tidak hanya mengubah lokasi pekerjaan. Bank mulai mengubah arsitektur bagaimana sebuah KPR diproduksi.
Centralized Processing Mengubah Cara KPR Diproduksi
Ketika Origination dan Processing Mulai Dipisahkan
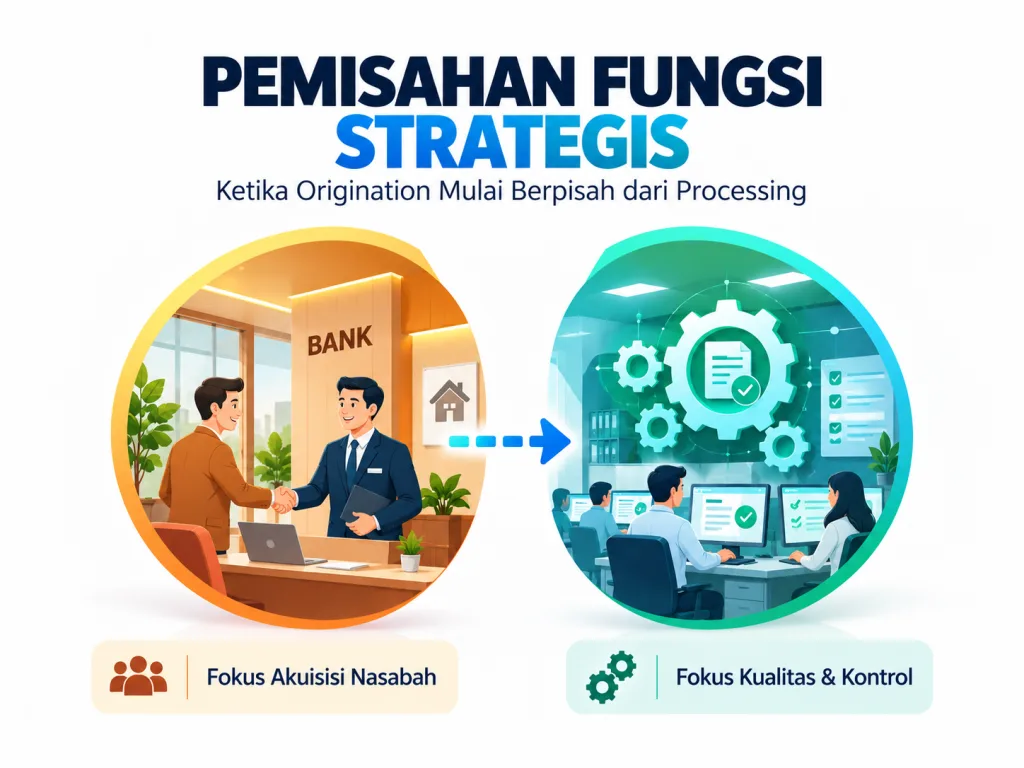
Ketika volume KPR semakin besar dan kemampuan cabang untuk menangani seluruh rangkaian proses mulai menghadapi keterbatasan, industri perbankan memasuki fase yang berbeda. Pertanyaannya bukan lagi apakah cabang masih diperlukan, karena cabang tetap mempunyai peranan penting dalam menjangkau pasar, membangun relationship, bekerja sama dengan developer dan memperoleh calon borrower. Pertanyaan yang lebih mendasar adalah apakah seluruh aktivitas setelah aplikasi diperoleh masih harus dikerjakan dengan struktur yang sama dan tersebar di banyak lokasi, atau sebagian proses justru akan menghasilkan kualitas yang lebih konsisten apabila dikonsolidasikan ke dalam sebuah centralized processing unit.
Dari sinilah pemisahan antara origination dan processing mulai mempunyai arti yang lebih jelas. Origination berhadapan dengan market: menemukan calon borrower, memahami kebutuhan pembiayaan, membangun relationship, memperoleh aplikasi dan memastikan informasi awal tersedia. Processing mempunyai orientasi yang berbeda karena tugas utamanya adalah membawa aplikasi tersebut melewati rangkaian verification, appraisal, credit analysis atau underwriting, approval, documentation hingga akhirnya siap untuk disbursement. Keduanya berada dalam mortgage lifecycle yang sama, tetapi membutuhkan capability, performance measurement dan bahkan kultur kerja yang tidak selalu sama.
Pemisahan tersebut mengubah cara bank melihat sebuah aplikasi KPR. Dalam model yang sangat branch-centric, satu aplikasi dapat dipersepsikan sebagai pekerjaan sebuah cabang yang harus diselesaikan dari awal hingga akhir. Dalam centralized processing, aplikasi mulai dipandang sebagai bagian dari sebuah aliran kerja yang dapat diterima dari berbagai origination channel, kemudian diproses melalui tahapan yang relatif seragam. Cabang A, cabang B, developer channel atau sales force dapat menghasilkan aplikasi dari lokasi yang berbeda, tetapi setelah memasuki processing environment, aplikasi tersebut bergerak melalui architecture yang sama dan dinilai menggunakan kerangka proses serta credit policy yang sama.
Pola ini bukan sekadar konsep operating model. Dalam implementasi Loan Factory yang diumumkan BTN pada 2026, proses yang sebelumnya dikelola secara lebih tersebar dikonsolidasikan dalam satu alur end-to-end yang mencakup data input, verification, analysis, approval hingga disbursement. Tujuannya bukan hanya mempercepat proses, tetapi membangun konsistensi, economies of scale dan kontrol kualitas kredit dalam volume besar.
Perubahan ini terlihat sederhana jika hanya digambarkan melalui organization chart, padahal implikasinya jauh lebih besar. Ketika processing dikonsolidasikan, bank dapat mengumpulkan volume aplikasi dalam satu operating environment sehingga pekerjaan yang sebelumnya tersebar mulai terlihat sebagai sebuah portfolio of work. Management dapat melihat berapa banyak aplikasi yang masuk, berapa yang sedang berada dalam verification, berapa yang menunggu appraisal, berapa yang berada pada credit analysis, berapa yang telah memperoleh keputusan, serta di titik mana terjadi antrean yang memperlambat keseluruhan proses.
Baca Juga: Cara Kerja AI Penilaian Kredit: Masa Depan KPR Digital
Visibility tersebut kemudian memungkinkan munculnya disiplin baru dalam mortgage operations. Turnaround time tidak lagi hanya menjadi keluhan nasabah ketika proses terasa lama, tetapi dapat diterjemahkan menjadi service level yang terukur. Productivity tidak lagi sekadar kesan bahwa sebuah unit sedang sibuk, tetapi dapat dibandingkan berdasarkan volume dan kompleksitas pekerjaan. Quality control dapat ditempatkan pada titik tertentu dalam workflow, sementara policy exception dapat diidentifikasi dan dianalisis secara lebih sistematis.
Centralized processing dengan demikian bukan sekadar proyek pemindahan pekerjaan. Ia mengubah mortgage dari sekumpulan aktivitas yang tersebar menjadi sebuah managed process yang dapat dilihat, diukur, dikendalikan dan terus diperbaiki.
Pada saat yang sama, pemisahan origination dan processing juga menciptakan mekanisme kontrol yang lebih kuat. Unit yang memperoleh bisnis tidak harus menjadi satu-satunya pihak yang menentukan bagaimana risiko bisnis tersebut dinilai. Sales mempunyai insentif untuk menghasilkan volume, sedangkan underwriting mempunyai mandat untuk memastikan risiko tetap berada dalam risk appetite dan credit policy bank. Keduanya mempunyai tujuan yang pada akhirnya harus bertemu, tetapi independensi tertentu di antara keduanya membantu menjaga keseimbangan antara pertumbuhan dan kualitas portfolio.
Di sinilah centralized processing mulai menunjukkan bahwa transformasinya bukan terutama tentang lokasi. Yang berubah adalah governance dan architecture dari proses kredit itu sendiri.
Standardization dan Specialization Membentuk Mortgage Operation Baru
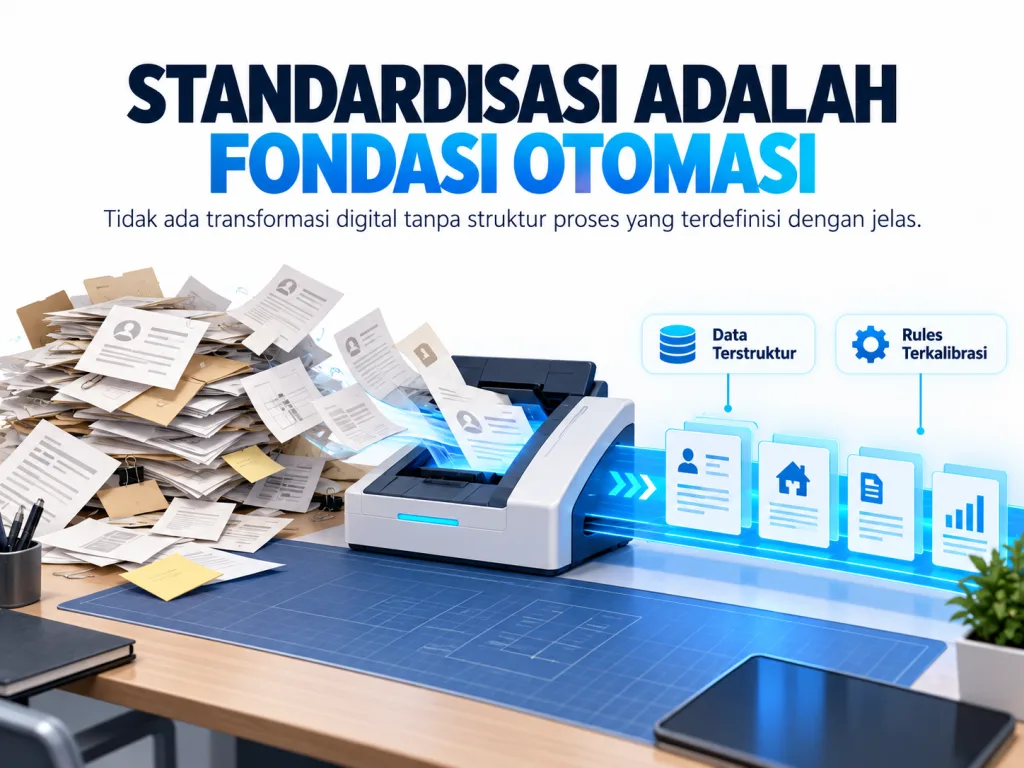
Setelah volume dikonsolidasikan, konsekuensi berikutnya hampir tidak dapat dihindari: pekerjaan mulai dipecah berdasarkan capability. Tidak semua orang harus menguasai seluruh tahapan dengan kedalaman yang sama karena volume yang besar memungkinkan bank membangun specialist pada masing-masing bagian proses. Verification dapat menjadi fungsi tersendiri, appraisal berkembang dengan kompetensi yang semakin spesifik, credit analysis dan underwriting semakin fokus pada borrower risk dan repayment capacity, sementara documentation dan disbursement ditangani oleh orang-orang yang memahami persyaratan legal dan operational control secara lebih mendalam.
Specialization membawa perubahan besar terhadap productivity karena pekerjaan yang berulang memungkinkan seseorang membangun expertise dan pattern recognition jauh lebih cepat dibandingkan ketika harus menangani berbagai jenis aktivitas sekaligus. Seorang verifier yang setiap hari memeriksa dokumen dan melakukan konfirmasi informasi akan semakin terbiasa mengenali inkonsistensi. Appraiser yang terus berhadapan dengan berbagai jenis property membangun pemahaman lebih dalam mengenai collateral. Credit analyst atau underwriter yang memproses berbagai profil borrower memperoleh pengalaman dalam membaca repayment capacity, debt burden, stability of income dan berbagai red flags yang memengaruhi kualitas kredit.
Namun specialization baru memberikan manfaat maksimal apabila proses yang menghubungkan para specialist tersebut juga jelas. Sebuah aplikasi tidak boleh berhenti hanya karena tidak ada yang mengetahui siapa yang harus mengerjakan tahapan berikutnya. Dokumen yang sudah diverifikasi harus dapat bergerak menuju proses selanjutnya; hasil appraisal harus tersedia bagi pihak yang membutuhkan; credit analysis harus menggunakan informasi yang telah dikumpulkan sebelumnya; dan ketika keputusan telah dibuat, documentation serta disbursement harus mengetahui kondisi apa saja yang harus dipenuhi.
Karena itulah centralized processing berkembang bersama dengan workflow, standard operating procedure dan service level agreement. Setiap tahapan mulai mempunyai input, output, responsibility dan expected turnaround time. Maker-checker mechanism dapat ditempatkan pada aktivitas yang membutuhkan kontrol tambahan, sementara quality assurance dapat memeriksa apakah proses berjalan sesuai standard tanpa harus mengulang seluruh pekerjaan dari awal.
Dalam konteks inilah istilah seperti loan factory kemudian muncul di sejumlah institusi untuk menggambarkan pendekatan processing yang semakin terstruktur. Analogi factory bukan berarti keputusan kredit berubah menjadi pekerjaan mekanis atau borrower diperlakukan seperti barang produksi. Maknanya terletak pada process engineering: sebuah pekerjaan kompleks dipecah menjadi tahapan yang jelas, ditangani oleh capability yang tepat, bergerak melalui workflow yang dapat dipantau, mempunyai quality control, serta dirancang untuk menghasilkan kapasitas yang jauh lebih besar tanpa kehilangan standard.
Implementasi di Indonesia menunjukkan pola yang sama. Dalam Loan Factory BTN, tahapan proses dibangun sebagai fungsi yang lebih specialized di dalam satu centralized operation. Bank tersebut menyebut standardisasi dan pembagian proses sebagai bagian dari upaya meningkatkan operational efficiency sekaligus analytical accuracy, sehingga centralized processing bekerja bukan hanya sebagai pusat administrasi, tetapi sebagai architecture untuk mengelola proses kredit secara end-to-end.

Dalam praktik mortgage banking di Indonesia, pembangunan centralized processing juga tidak terjadi hanya dengan menggambar workflow baru di atas kertas. Implementasinya membutuhkan perubahan organization structure, pembagian authority, pembangunan specialist capability, standardisasi dokumen dan proses, penentuan service level, pengembangan quality control, serta perubahan hubungan kerja antara sales channel dan processing unit. Ketika model tersebut diperluas ke berbagai wilayah, tantangannya bertambah karena bank harus memastikan bahwa aplikasi yang berasal dari market dengan karakter berbeda tetap dapat masuk ke dalam operating architecture yang sama tanpa kehilangan pemahaman terhadap konteks lokal.
Pengalaman implementasi centralized mortgage processing menunjukkan bahwa perubahan terbesar sering kali justru terjadi pada cara orang bekerja. Banker yang sebelumnya terbiasa mengawal hampir seluruh perjalanan aplikasi harus belajar bekerja dalam sebuah chain of responsibility. Sales harus memahami kualitas aplikasi yang dibutuhkan processing. Verifier harus menghasilkan informasi yang dapat digunakan underwriter. Appraiser harus memberikan assessment yang relevan bagi keputusan kredit. Underwriter membutuhkan kepercayaan bahwa informasi dari tahapan sebelumnya telah diperoleh melalui standard yang dapat dipertanggungjawabkan. Operations kemudian harus memastikan bahwa keputusan kredit diterjemahkan secara benar ke dalam documentation dan disbursement.
Dengan demikian, centralized processing bukan hanya menciptakan specialization. Ia menciptakan interdependence antar-specialist. Kualitas akhir sebuah KPR tidak lagi bergantung pada satu orang yang menguasai semuanya, tetapi pada kemampuan sebuah sistem membuat banyak expertise bekerja sebagai satu kesatuan.
Baca Juga: Pelajaran Rocket Mortgage: Saat Fintech Menguasai KPR
Dari Centralized Processing Menuju Industrialisasi Mortgage Banking
Ketika standardization, specialization dan workflow mulai bekerja bersama, mortgage memasuki tahap yang dapat disebut sebagai industrialisasi proses. Istilah ini bukan berarti menghilangkan unsur manusia dari lending, melainkan menggambarkan perubahan dari proses yang sulit direplikasi menuju operating model yang dapat menghasilkan volume lebih besar dengan kualitas yang relatif konsisten. Bank tidak lagi harus membangun kemampuan processing lengkap di setiap cabang karena kapasitas dapat dikonsolidasikan, specialist dapat digunakan untuk melayani volume dari banyak origination point, sementara performance keseluruhan proses dapat diukur melalui data.
Efeknya terhadap scalability sangat besar. Ketika origination meningkat, management mempunyai pilihan untuk menambah kapasitas pada titik tertentu dalam centralized process daripada menduplikasi seluruh struktur di banyak cabang. Jika bottleneck berada pada verification, kapasitas verification dapat diperbesar. Jika appraisal menjadi hambatan, bank dapat memperbaiki appraisal network atau workflow. Jika credit analysis membutuhkan waktu terlalu lama, productivity dan complexity aplikasi dapat dianalisis. Operating model menjadi lebih mudah dikelola karena masalah dapat dilihat berdasarkan tahapan proses, bukan hanya berdasarkan lokasi tempat aplikasi berasal.
Lebih penting lagi, standardisasi tersebut menciptakan sesuatu yang kelak menjadi sangat berharga bagi transformasi digital: structured process dan structured data. Teknologi jauh lebih mudah diterapkan pada proses yang sudah mempunyai definisi jelas dibandingkan pada proses yang setiap unit menjalankannya dengan cara berbeda. Workflow dapat dipindahkan ke digital platform karena urutan pekerjaannya telah dipahami. Credit policy dapat mulai diterjemahkan menjadi rules karena parameter keputusan semakin terstruktur. Productivity dapat dianalisis karena aktivitas mempunyai data. Credit scoring dan decision engine kemudian memperoleh lingkungan yang lebih kondusif karena sebagian logika proses telah distandardisasi sebelum teknologi mengambil peranan yang lebih besar.

Evolusi tersebut juga dapat terlihat dalam implementasi terkini. Setelah proses dikonsolidasikan, teknologi mulai masuk lebih dalam ke decisioning. BTN, misalnya, mengintegrasikan decision engine ke dalam credit scoring dan mulai menggunakan automation serta artificial intelligence dalam verification. Ini memperlihatkan bahwa digitalization tidak berdiri sendiri; teknologi bekerja di atas proses kredit yang terlebih dahulu semakin terstruktur dan terstandardisasi.
Inilah sebabnya digital mortgage tidak seharusnya dipahami sebagai titik awal transformasi. Digitalization pada banyak kasus merupakan lapisan berikutnya dari perjalanan yang telah dimulai ketika bank terlebih dahulu belajar mengorganisasikan mortgage sebagai sebuah process architecture. Sulit mengotomatisasi sesuatu yang belum distandardisasi, sulit membangun decision engine apabila policy tidak dapat diterjemahkan menjadi parameter, dan sulit menggunakan data secara konsisten apabila data tersebut lahir dari proses yang berbeda-beda.
Centralized processing membantu menyediakan fondasi itu.
Namun keberhasilan operating model baru ini sekaligus membawa industri kepada persoalan berikutnya. Ketika sebuah proses dipecah menjadi semakin banyak specialist function, setiap orang mempunyai kesempatan untuk menjadi jauh lebih ahli dalam bidangnya, tetapi semakin sedikit orang yang secara alami mengalami seluruh perjalanan mortgage dari origination sampai kredit selesai dilunasi. Originator memahami acquisition tetapi belum tentu mendalami underwriting. Underwriter memahami keputusan kredit tetapi tidak selalu mengikuti bagaimana portfolio tersebut berperilaku beberapa tahun kemudian. Operations memahami documentation dan disbursement, sementara servicing dan collection melihat borrower pada fase yang sama sekali berbeda setelah kredit berjalan.
Dengan demikian, industrialisasi mortgage menghasilkan sebuah paradoks. Proses menjadi semakin terintegrasi, tetapi pengetahuan orang-orang yang menjalankannya berpotensi menjadi semakin terspesialisasi dan terfragmentasi.
Centralized processing berhasil menjawab persoalan scale, consistency dan control yang sulit diselesaikan oleh model yang terlalu bergantung pada cabang. Ia membangun fondasi bagi standardization, automation dan digitalization yang datang sesudahnya. Tetapi keberhasilan tersebut juga melahirkan generasi mortgage professionals yang bekerja dalam sebuah ecosystem dengan pembagian peran semakin spesifik.
Pertanyaannya kemudian tidak lagi hanya bagaimana membuat mortgage process semakin efisien, melainkan bagaimana memastikan bahwa para specialist di dalamnya tetap memahami hubungan antara pekerjaan mereka dengan keseluruhan mortgage lifecycle. Dan di titik itulah transformasi operating model mulai berubah menjadi tantangan kompetensi.
Ketika Specialization Mulai Memecah Kompetensi Mortgage
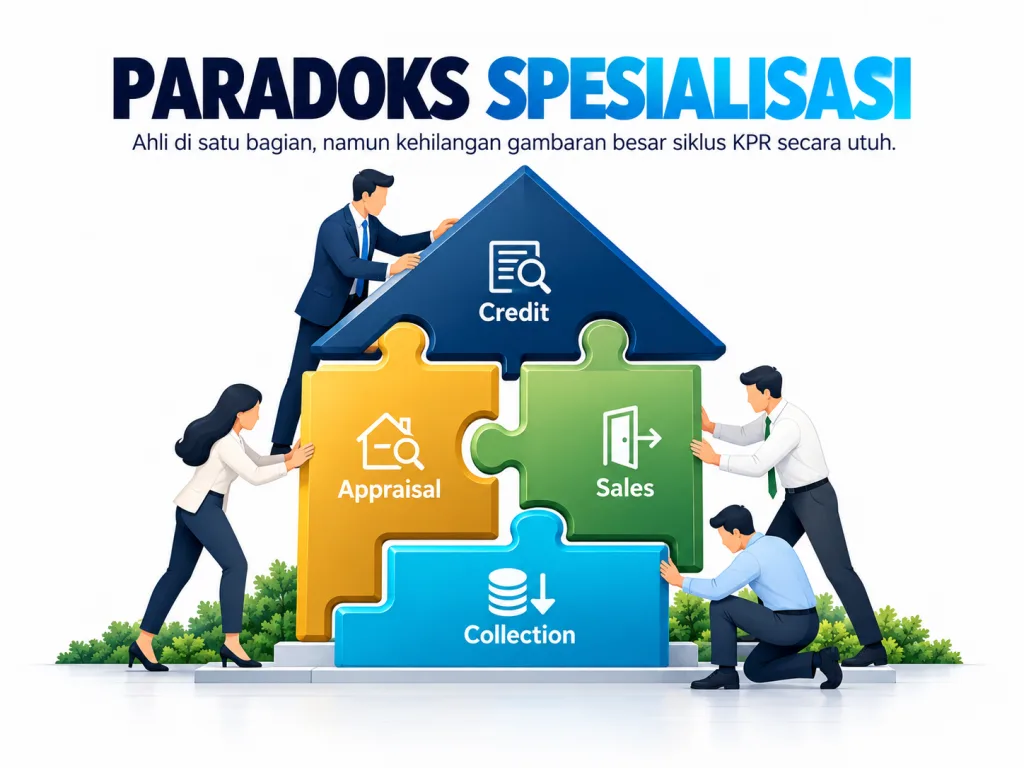
Semakin Specialized, Semakin Dalam Keahliannya
Centralized processing membawa mortgage banking menuju operating model yang jauh lebih terstruktur. Ketika pekerjaan yang sebelumnya tersebar mulai dikonsolidasikan dan setiap tahapan mempunyai fungsi yang semakin jelas, bank dapat membangun expertise yang lebih dalam pada masing-masing bagian mortgage lifecycle. Orang tidak lagi harus mengerjakan seluruh proses dari awal sampai akhir untuk menjadi bagian penting dari sebuah keputusan kredit. Mereka dapat berkonsentrasi pada satu domain, mengulang pekerjaan dalam volume besar, mengenali pola, dan dari waktu ke waktu membangun kemampuan yang semakin specialized.
Perubahan tersebut merupakan salah satu keuntungan terbesar dari centralized processing. Verification, misalnya, tidak lagi sekadar aktivitas administratif untuk memastikan sebuah dokumen tersedia. Dalam volume besar, verifier akan semakin memahami pola dokumen, konsistensi informasi, sumber penghasilan, hingga berbagai indikasi yang membutuhkan pemeriksaan lebih lanjut. Appraisal berkembang menjadi disiplin tersendiri karena nilai collateral tidak dapat ditentukan hanya dari luas tanah dan bangunan, melainkan membutuhkan pemahaman mengenai lokasi, legalitas, kondisi property, comparable market, marketability dan berbagai faktor lain yang memengaruhi kualitas jaminan.
Hal yang sama terjadi pada credit analysis dan underwriting. Ketika seorang analyst atau underwriter berhadapan dengan berbagai profil borrower dalam jumlah besar, pengalaman tersebut membentuk pattern recognition yang semakin dalam. Seorang salaried employee mempunyai karakter risiko berbeda dengan entrepreneur atau self-employed borrower. Penghasilan besar tidak selalu identik dengan repayment capacity yang kuat apabila borrower telah mempunyai kewajiban tinggi. Sebaliknya, borrower dengan pendapatan yang terlihat tidak terlalu besar dapat mempunyai financial behavior yang jauh lebih sehat. Underwriting kemudian berkembang dari sekadar memeriksa kelengkapan dokumen menjadi kemampuan membaca hubungan antara income, obligation, stability, leverage, collateral dan berbagai faktor lain yang menentukan kualitas kredit.
Setelah kredit dicairkan, specialization bahkan berlanjut lebih jauh. Servicing berhadapan dengan administrasi kredit selama tenor yang panjang, sementara collection melihat perilaku borrower ketika pembayaran mulai mengalami masalah. Portfolio management mempunyai perspektif berbeda lagi karena tidak melihat satu aplikasi secara individual, tetapi membaca bagaimana ribuan mortgage bergerak sebagai sebuah portfolio. Product dan risk management kemudian menggunakan informasi tersebut untuk memperbaiki pricing, policy, target market ataupun risk appetite.
Mortgage banking pada akhirnya membentuk sebuah rangkaian profesi yang semakin kaya. Di satu sisi terdapat orang-orang yang dekat dengan customer dan market; di sisi lain terdapat specialist yang mendalami verification, collateral, underwriting, operations, servicing, collection, portfolio, risk dan data. Semakin berkembang industrinya, semakin sulit membayangkan seluruh pengetahuan tersebut dapat dikuasai dengan kedalaman yang sama oleh satu orang.
Specialization karena itu bukan masalah yang harus dihindari. Justru melalui specialization sebuah industri membangun professional depth. Persoalan baru muncul apabila kedalaman tersebut berkembang tanpa jembatan yang cukup kuat untuk menghubungkan satu expertise dengan expertise lainnya.
Baca Juga: Panduan Lengkap Pembiayaan KPR: Fintech Mortgage di Era Baru
Ketika Setiap Orang Hanya Melihat Satu Bagian dari Mortgage Lifecycle
Dalam operating model yang sangat terspesialisasi, seseorang dapat bekerja bertahun-tahun pada satu fungsi dan menjadi sangat kompeten di bidangnya tanpa pernah mengalami keseluruhan mortgage lifecycle secara langsung. Seorang originator dapat sangat mahir membangun developer relationship dan menghasilkan aplikasi, tetapi tidak selalu mengetahui secara mendalam mengapa sebagian borrower yang terlihat menarik dari sisi sales ternyata mempunyai risiko yang sulit diterima underwriting. Seorang underwriter dapat sangat memahami borrower risk ketika kredit diputuskan, tetapi belum tentu mengikuti bagaimana kredit tersebut berperilaku lima atau sepuluh tahun setelah disbursement.
Demikian pula seorang appraiser dapat mempunyai pengetahuan mendalam mengenai collateral tetapi tidak selalu melihat bagaimana kombinasi antara property value, borrower leverage dan struktur pembiayaan memengaruhi portfolio risk. Collection justru melihat sisi lain yang sangat berharga: apa yang terjadi ketika asumsi pada saat origination tidak lagi berjalan sebagaimana diperkirakan. Mereka berhadapan dengan borrower yang kehilangan pekerjaan, usaha yang memburuk, perubahan kondisi keluarga, financial stress, atau berbagai faktor lain yang akhirnya menguji kualitas keputusan yang pernah dibuat bertahun-tahun sebelumnya.
Setiap fungsi sebenarnya memegang satu bagian dari pengetahuan mortgage yang sama. Origination melihat borrower ketika hubungan dimulai, verification melihat kualitas informasi, appraisal melihat collateral, underwriting melihat risiko pada saat keputusan dibuat, operations memastikan kredit dapat dieksekusi dengan benar, servicing melihat perjalanan account, collection melihat tekanan ketika repayment bermasalah, sedangkan portfolio management melihat hasil kumulatif dari ribuan keputusan tersebut. Apabila seluruh informasi itu dapat dipertemukan, mortgage menjadi sebuah learning system yang sangat kaya. Tetapi struktur organisasi tidak otomatis membuat pengetahuan tersebut terhubung.
Specialization dapat menciptakan apa yang bisa disebut sebagai competency silo. Orang memahami pekerjaannya, tetapi tidak selalu memahami bagaimana pekerjaannya berhubungan dengan keputusan sebelum dan sesudahnya. KPI yang berbeda bahkan dapat memperkuat kecenderungan tersebut. Sales berbicara mengenai booking dan disbursement, processing berbicara mengenai turnaround time, underwriting berbicara mengenai approval quality, collection berbicara mengenai delinquency dan recovery, sementara portfolio management berbicara mengenai NPL, vintage dan portfolio performance. Semua indikator itu valid, tetapi sebenarnya merupakan potongan dari cerita yang sama.
Mortgage seharusnya tidak berhenti pada saat kredit dicairkan. Disbursement hanyalah titik ketika risiko bank mulai benar-benar berjalan. Keputusan yang dibuat pada origination dan underwriting baru menunjukkan kualitasnya setelah borrower melakukan pembayaran bulan demi bulan, kondisi ekonomi berubah, nilai property bergerak, dan kehidupan borrower mengalami berbagai peristiwa yang tidak seluruhnya dapat diprediksi ketika kredit pertama kali disetujui.
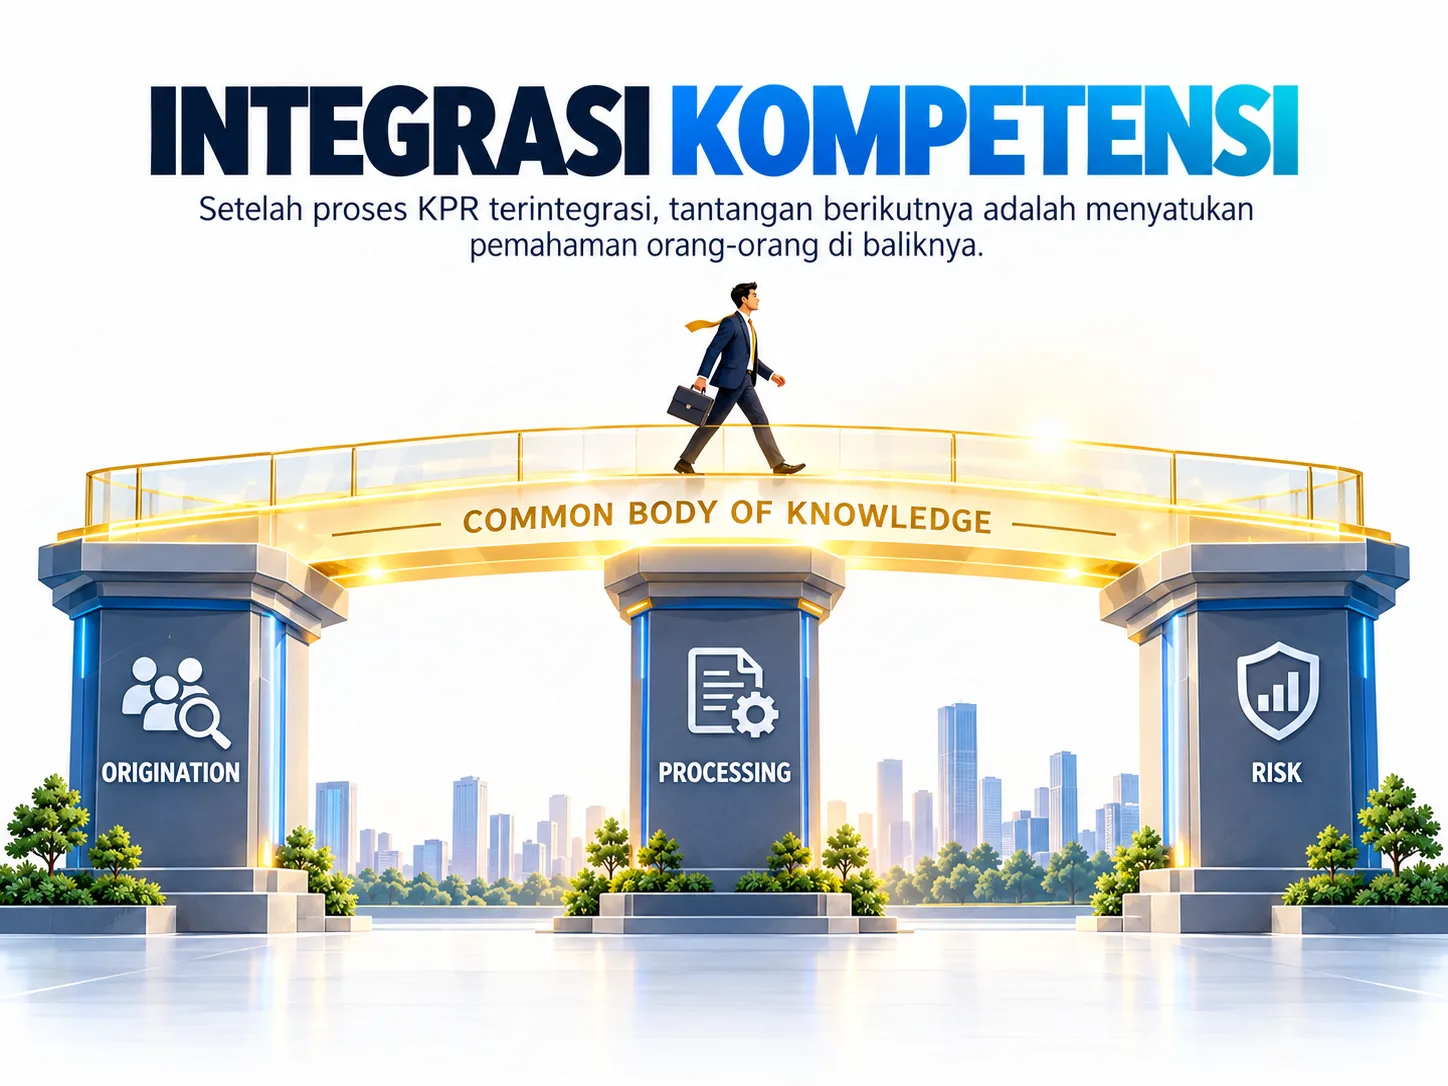
Karena itu, seorang mortgage professional idealnya tidak hanya memahami apa yang harus dilakukan pada fungsinya, tetapi juga mengapa fungsi tersebut ada dan bagaimana keputusan di dalamnya memengaruhi keseluruhan mortgage lifecycle. Originator tidak harus menjadi underwriter, underwriter tidak harus menjadi appraiser, dan appraiser tidak harus menjadi collection specialist. Professional specialization tetap dibutuhkan. Yang diperlukan adalah sebuah common body of knowledge yang memungkinkan masing-masing specialist memahami tempatnya di dalam sistem yang lebih besar.
Tanpa pemahaman tersebut, organisasi dapat mempunyai banyak specialist yang sangat kompeten tetapi kehilangan bahasa profesional yang menghubungkan mereka. Pada titik itulah fragmentation bukan lagi persoalan struktur organisasi, melainkan persoalan kompetensi.

Dari Integrated Process Menuju Integrated Competency
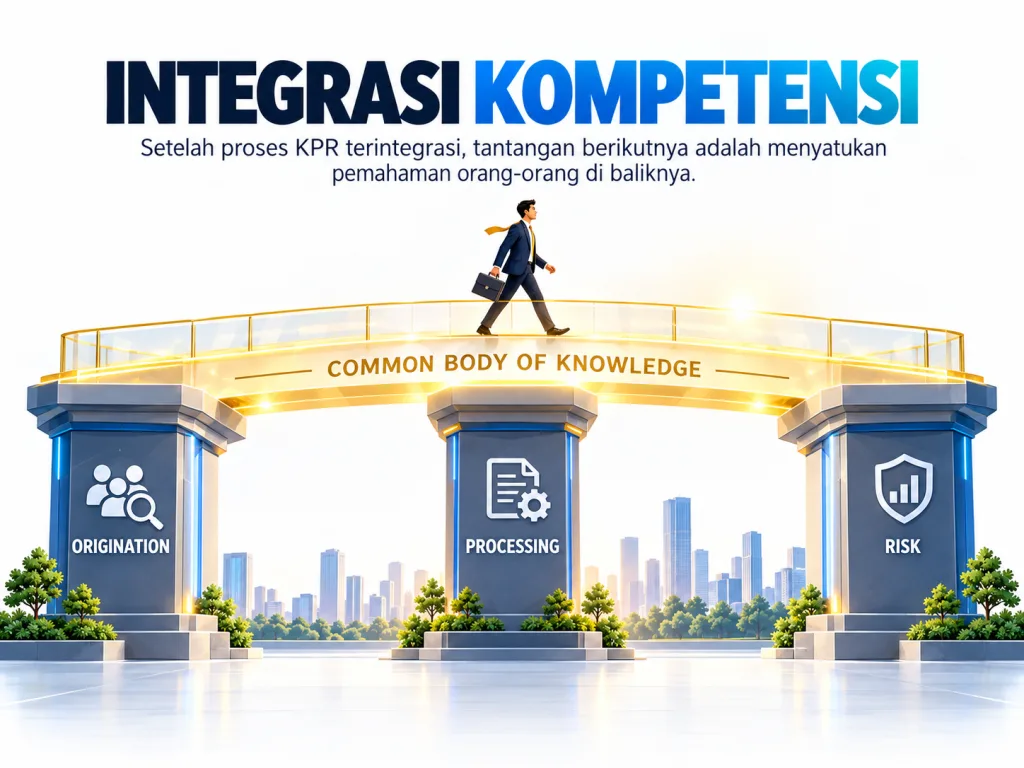
Perjalanan mortgage selama beberapa dekade menunjukkan pola yang menarik. Ketika volume meningkat, industri menjawabnya dengan centralized processing. Ketika proses semakin kompleks, industri menjawabnya dengan standardization dan specialization. Ketika teknologi berkembang, workflow yang sudah terstruktur kemudian menjadi fondasi bagi digital processing, credit scoring, decision engine dan berbagai bentuk automation. Setiap tahap membawa peningkatan capability, tetapi setiap tahap juga meningkatkan kebutuhan terhadap pengetahuan yang lebih luas untuk memahami bagaimana seluruh bagian tersebut bekerja bersama.
Di sinilah pengembangan kompetensi mortgage perlu dilihat lebih jauh daripada sekadar product training. Mengetahui fitur KPR, suku bunga, tenor dan persyaratan produk tentu diperlukan, tetapi pengetahuan tersebut hanya merupakan satu lapisan dari professional capability. Mortgage professional juga perlu memahami fundamental consumer lending, borrower risk, repayment capacity, collateral, credit policy, underwriting, fraud risk, operations, servicing, collection dan portfolio behavior. Semakin tinggi tanggung jawab seseorang, semakin penting pula kemampuan untuk melihat hubungan antarbagian tersebut.
Kebutuhan itu tidak berarti bahwa berbagai program pembelajaran yang selama ini dibangun bank menjadi tidak relevan. Corporate learning, on-the-job training, functional training dan professional certification telah memainkan peranan penting dalam membangun kompetensi sesuai kebutuhan masing-masing institusi dan profesi. Justru perkembangan specialization menunjukkan keberhasilan industri membangun expertise yang semakin dalam. Tantangannya adalah bagaimana expertise tersebut dilengkapi dengan sebuah kerangka yang membantu professional melihat mortgage secara end-to-end, melampaui batas produk, unit kerja atau fungsi tempat ia bekerja hari ini.
Konsep Consumer Loan Academy menjadi relevan dalam konteks tersebut bukan sebagai pengganti corporate university, training internal ataupun lembaga sertifikasi, tetapi sebagai complementary professional learning architecture. Mortgage dapat menjadi salah satu disiplin utama di dalamnya karena KPR mempertemukan hampir seluruh kompleksitas consumer lending dalam satu produk: borrower dengan kemampuan membayar jangka panjang, collateral dengan karakter risiko sendiri, credit decision, documentation, servicing, collection hingga portfolio management.
Baca Juga: KPR Digital Berubah: Apakah Bank Mulai Ditinggalkan?
Dengan kerangka seperti itu, seorang professional dapat tetap mempunyai specialization tanpa kehilangan pemahaman mengenai keseluruhan lending system. Originator memahami mengapa underwriting membutuhkan informasi tertentu. Underwriter memahami bagaimana kualitas keputusan akan muncul kembali dalam portfolio performance. Collection dapat memberikan insight terhadap kelemahan yang mungkin berasal dari origination atau policy. Management dapat melihat lending bukan sebagai kumpulan unit yang berdiri sendiri, tetapi sebagai sebuah value chain yang saling memengaruhi.
Pada akhirnya, centralized processing telah mengajarkan satu pelajaran penting kepada industri mortgage: pertumbuhan tidak cukup ditopang oleh lebih banyak orang dan lebih banyak cabang. Industri membutuhkan architecture yang membuat banyak fungsi dapat bekerja sebagai satu sistem. Tantangan kompetensi hari ini mempunyai logika yang hampir sama. Semakin banyak specialist tidak otomatis menghasilkan pemahaman yang semakin terintegrasi apabila tidak tersedia architecture yang menghubungkan pengetahuan mereka.
Perjalanan dari branch-based mortgage menuju centralized processing karena itu bukan hanya cerita mengenai operational efficiency. Ia juga menjelaskan bagaimana mortgage banking berubah menjadi sebuah profesi yang semakin kompleks, dengan pengetahuan yang tersebar di sepanjang lifecycle kredit.
“Centralized processing berhasil mengintegrasikan proses KPR. Tantangan berikutnya adalah mengintegrasikan kompetensi orang-orang di baliknya.”
Dan mungkin dari titik inilah diskusi mengenai Consumer Loan Academy seharusnya dimulai.

FAQ
Apa yang dimaksud dengan centralized processing dalam KPR?
Centralized processing adalah operating model ketika sebagian proses KPR yang sebelumnya banyak dilakukan di cabang dikonsolidasikan ke unit processing yang lebih terpusat. Origination dapat tetap berada dekat dengan pasar, sementara verification, appraisal, underwriting, documentation, quality control hingga proses menuju disbursement dikelola melalui workflow dan standard yang lebih terstruktur.
Mengapa bank menggunakan centralized processing untuk KPR?
Centralized processing memungkinkan bank mengelola volume aplikasi KPR secara lebih konsisten dan scalable. Standardization, specialization, SLA dan quality control membantu processing tidak lagi sepenuhnya bergantung pada kapasitas masing-masing cabang.
Apakah centralized processing sama dengan Loan Factory?
Tidak sepenuhnya. Centralized processing merupakan operating model yang lebih luas, sedangkan Loan Factory dapat menjadi salah satu bentuk implementasinya melalui pembagian proses ke beberapa tahapan, fungsi yang specialized, workflow serta quality control.
Apa hubungan centralized processing dengan digital mortgage?
Centralized processing membentuk proses yang lebih standardized, structured dan repeatable. Struktur tersebut kemudian dapat menjadi fondasi bagi digital workflow, credit scoring, decision engine dan automation.
Apakah centralized processing menghilangkan peran manusia dalam proses KPR?
Tidak. Centralized processing justru mendorong specialization pada fungsi seperti origination, verification, appraisal, underwriting, operations, servicing dan collection. Teknologi dan proses terstruktur mengubah cara berbagai expertise tersebut bekerja bersama.
Mengapa centralized processing berkaitan dengan kompetensi mortgage?
Ketika proses KPR semakin terintegrasi sementara pekerjaan semakin specialized, muncul risiko fragmentasi pengetahuan. Profesional tetap membutuhkan keahlian khusus, tetapi juga memerlukan common body of knowledge untuk memahami keterkaitan pekerjaannya dengan keseluruhan mortgage lifecycle.


Komentar