

“Pasar rumah primer membaik pada Triwulan II 2026, tetapi belum kembali tumbuh. Tekanan terbesar terjadi pada rumah tipe menengah ketika harga semakin menjauh dari kemampuan pendapatan kelompok pembelinya.”
Pasar Rumah Baru Membaik, tetapi Belum Pulih
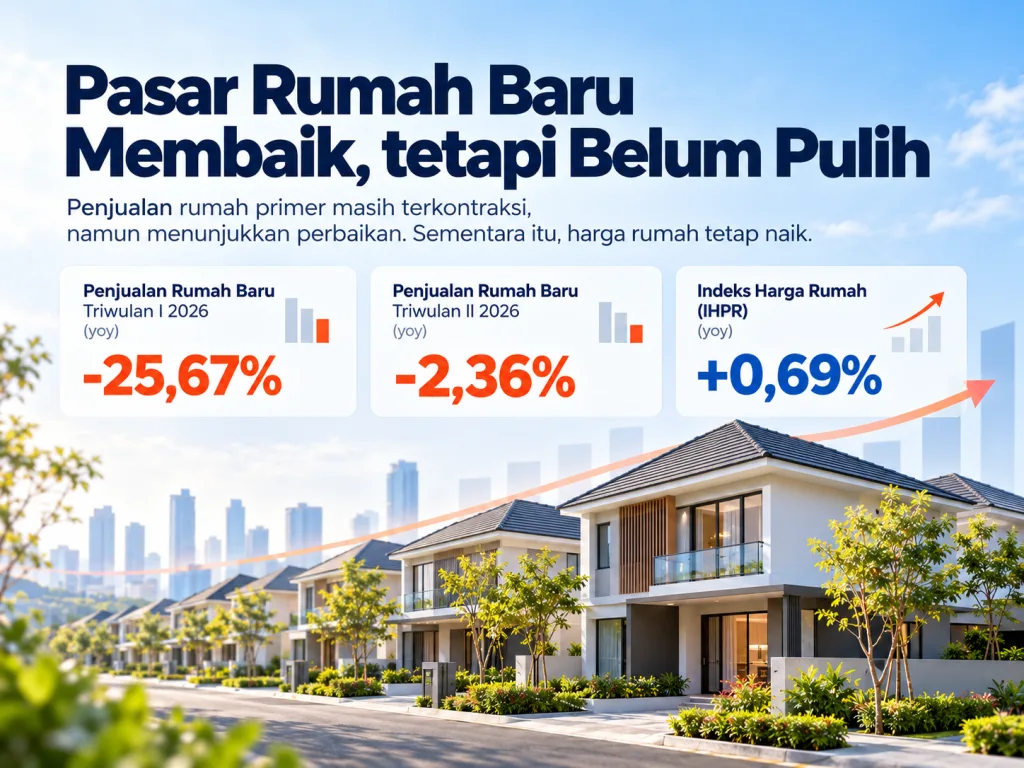
Penjualan rumah primer masih berada dalam zona kontraksi
Pasar rumah baru Indonesia mulai menunjukkan perbaikan pada Triwulan II 2026, tetapi belum dapat disebut pulih sepenuhnya. Hasil Survei Harga Properti Residensial Bank Indonesia menunjukkan bahwa penjualan rumah di pasar primer masih mengalami kontraksi sebesar 2,36% secara tahunan atau year-on-year. Angka tersebut memang jauh lebih baik dibandingkan Triwulan I 2026, ketika penjualan rumah primer terkontraksi sangat dalam sebesar 25,67%. Penyempitan kontraksi ini menunjukkan aktivitas pasar mulai bergerak kembali setelah mengalami tekanan besar pada awal tahun, tetapi angka penjualan masih lebih rendah dibandingkan periode yang sama tahun sebelumnya. Karena itu, perkembangan pada Triwulan II 2026 lebih tepat dibaca sebagai fase perbaikan menuju pemulihan, bukan sebagai awal ekspansi baru pasar perumahan.
Kondisi tersebut juga memperlihatkan adanya perbedaan arah antara harga dan volume transaksi. Ketika penjualan rumah primer masih turun, Indeks Harga Properti Residensial tetap meningkat terbatas sebesar 0,69% secara tahunan. Fenomena ini menunjukkan bahwa developer cenderung mempertahankan harga jual nominal meskipun tingkat penyerapan pasar belum sepenuhnya pulih. Penyesuaian terhadap daya beli konsumen lebih sering diberikan dalam bentuk subsidi bunga, cicilan uang muka, diskon biaya transaksi, bonus perlengkapan rumah, atau berbagai program promosi lain tanpa harus menurunkan harga resmi. Akibatnya, harga rumah dapat tetap terlihat meningkat meskipun jumlah unit yang terjual masih mengalami penurunan.

Rumah tipe menengah menjadi pusat tekanan baru
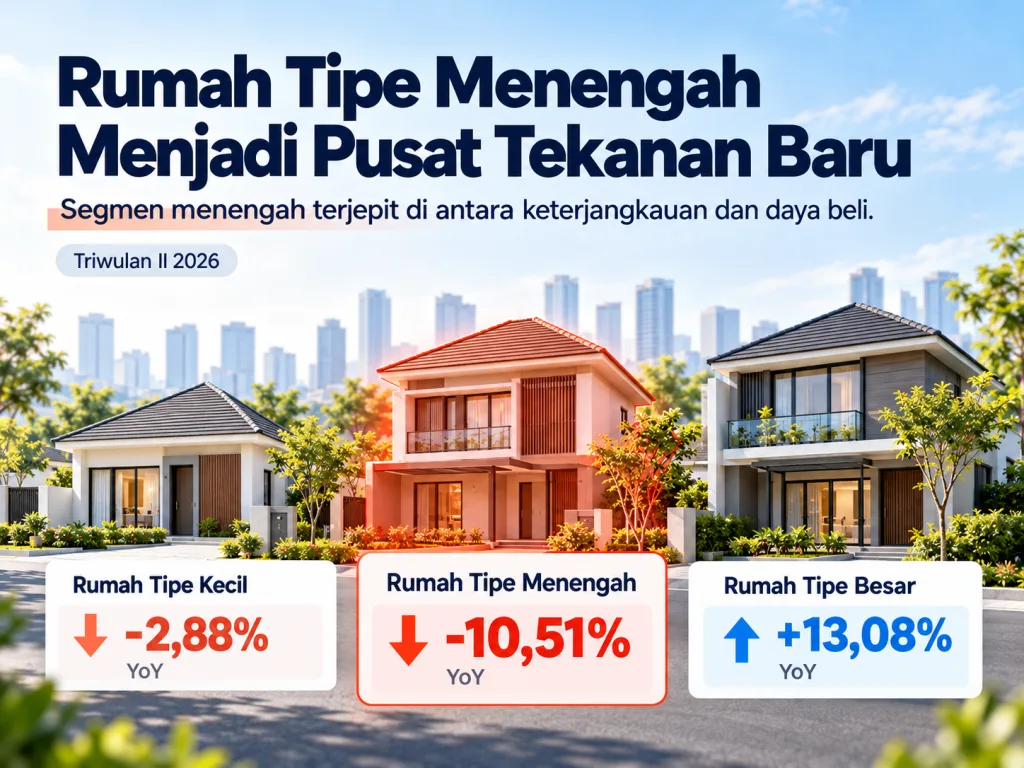
Perbaikan pasar rumah primer juga tidak terjadi secara merata pada setiap segmen. Pada Triwulan II 2026, penjualan rumah tipe kecil masih turun 2,88% secara tahunan, tetapi kondisinya telah membaik signifikan dibandingkan kontraksi 45,59% pada triwulan sebelumnya. Penjualan rumah tipe besar bahkan berbalik tumbuh 13,08% setelah sebelumnya turun 8,03%. Pergerakan yang berbeda justru terjadi pada rumah tipe menengah. Segmen ini berbalik dari pertumbuhan 8,28% pada Triwulan I 2026 menjadi kontraksi 10,51% pada Triwulan II 2026, sehingga menjadi kelompok yang mengalami tekanan penjualan paling besar.
Perubahan tersebut penting karena rumah tipe menengah berada di antara dua kelompok pasar dengan karakter kemampuan membeli yang berbeda. Harganya sudah semakin sulit dijangkau oleh sebagian pembeli rumah pertama, tetapi konsumennya belum memiliki ketahanan finansial seperti kelompok pembeli rumah premium. Ketika harga rumah, suku bunga KPR, kebutuhan uang muka, dan biaya hidup meningkat secara bersamaan, kelompok pembeli rumah menengah menjadi lebih mudah menunda keputusan. Sebagian calon pembeli dapat menurunkan pilihannya ke tipe yang lebih kecil, mencari lokasi yang lebih jauh dari pusat kegiatan, beralih ke pasar rumah sekunder, atau menunggu sampai kondisi keuangan menjadi lebih pasti. Dengan demikian, penurunan penjualan rumah tipe menengah tidak cukup dijelaskan hanya melalui harga jual, tetapi harus dilihat dari hubungan antara harga rumah, pendapatan, kemampuan mencicil, dan akses terhadap KPR.
Di sinilah indikator seperti price-to-income ratio menjadi relevan. Rasio tersebut membantu melihat apakah harga rumah masih sejalan dengan pendapatan tahunan rumah tangga yang menjadi sasaran produk. Sebuah rumah mungkin tidak terlihat terlalu mahal jika hanya dibandingkan dengan rumah lain di kawasan yang sama, tetapi dapat menjadi sulit dijangkau apabila harganya telah bergerak terlalu jauh dari pendapatan kelompok pembelinya. Tekanan pada rumah tipe menengah dapat menjadi sinyal bahwa kesenjangan antara harga produk dan kemampuan ekonomi konsumen mulai melebar. Ketika kondisi itu terjadi, besarnya kebutuhan atas hunian tidak selalu mampu dikonversi menjadi transaksi yang nyata.
Baca Juga: Penjualan Rumah Anjlok Saat Harga Rumah Tak Sejalan dengan Daya Beli
“Pasar rumah baru memang mulai membaik, tetapi pemulihannya belum merata. Rumah tipe menengah justru menjadi pusat tekanan baru.”
Kebutuhan rumah belum tentu berubah menjadi transaksi
Besarnya kebutuhan masyarakat terhadap rumah tidak otomatis menghasilkan penjualan. Agar kebutuhan tersebut berubah menjadi transaksi, calon pembeli harus memiliki pendapatan yang memadai, uang muka yang cukup, kemampuan membayar cicilan dalam jangka panjang, serta memenuhi persyaratan underwriting perbankan. Hubungan ini menjadi semakin penting karena sekitar 70,05% pembelian rumah primer pada Triwulan II 2026 masih menggunakan KPR. Dominasi tersebut menunjukkan bahwa kinerja penjualan developer sangat berkaitan dengan kemampuan industri perbankan menyediakan pembiayaan yang layak, terjangkau, dan sesuai dengan profil pendapatan calon pembeli. Produk rumah yang menarik sekalipun akan sulit diserap apabila sebagian besar target konsumennya tidak memiliki mortgage capacity yang memadai.
Dengan kata lain, pasar perumahan tidak hanya ditentukan oleh housing need atau banyaknya masyarakat yang membutuhkan rumah. Di antara kebutuhan dan transaksi terdapat proses yang mengubah kebutuhan menjadi effective demand, kemudian menjadi mortgageable demand, sebelum akhirnya menghasilkan actual sales. Calon pembeli dapat memiliki kebutuhan dan minat yang kuat, tetapi transaksi tidak akan terjadi apabila harga rumah terlalu jauh dari pendapatan, uang muka tidak tersedia, cicilan melampaui kemampuan, atau permohonan KPR tidak memenuhi standar bank. Kerangka ini membantu menjelaskan mengapa angka backlog perumahan yang besar dapat berjalan bersamaan dengan penjualan rumah baru yang masih mengalami kontraksi.
Artikel ini akan membahas bagaimana penjualan rumah primer berubah antara Triwulan I dan Triwulan II 2026, mengapa rumah tipe menengah mengalami tekanan paling besar, serta bagaimana price-to-income ratio dapat digunakan untuk membaca jarak antara harga rumah dan kemampuan ekonomi masyarakat. Pada bagian akhir, analisis akan menempatkan Jabodetabek, Bandung, dan Surabaya sebagai tiga pusat penting pasar perumahan dan mortgage Indonesia. Melalui alur tersebut, perlambatan penjualan rumah tidak hanya dipahami sebagai persoalan pemasaran developer, tetapi sebagai hasil interaksi antara harga rumah, struktur pendapatan, kemampuan mencicil, kebijakan kredit, dan perbedaan karakter pasar pada setiap wilayah.
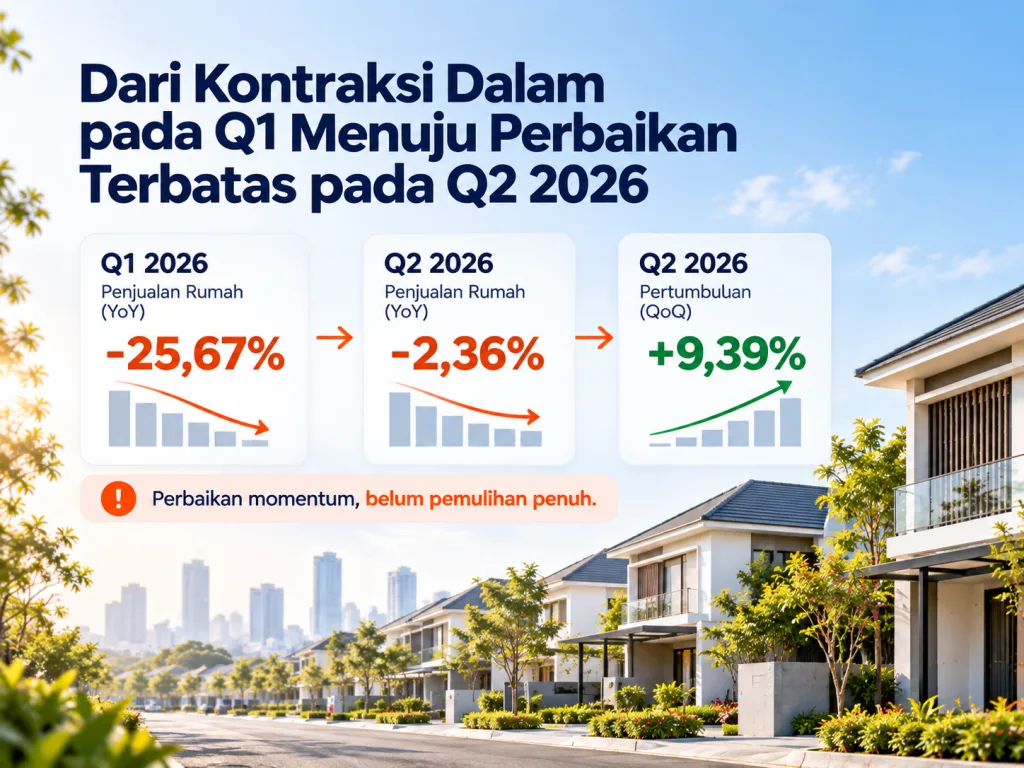
Dari Kontraksi Dalam pada Q1 Menuju Perbaikan Terbatas pada Q2 2026
Awal 2026: Penjualan Rumah Primer Turun, Rumah Tipe Menengah Masih Tumbuh
Berdasarkan Survei Harga Properti Residensial di Pasar Primer yang diterbitkan Bank Indonesia, pasar rumah baru memasuki 2026 dalam kondisi yang cukup berat. Pada Triwulan I 2026, penjualan properti residensial di pasar primer terkontraksi sebesar 25,67% secara tahunan atau year-on-year. Angka tersebut menunjukkan bahwa penjualan unit rumah baru oleh developer yang menjadi responden survei berada jauh di bawah pencapaian periode yang sama pada 2025. Tekanan terbesar terjadi pada rumah tipe kecil yang penjualannya turun 45,59%, disusul rumah tipe besar yang terkontraksi 8,03%. Di tengah pelemahan tersebut, rumah tipe menengah masih tumbuh 8,28% dan menjadi satu-satunya segmen yang bertahan di zona positif pada awal tahun.
Data tersebut perlu dibaca sesuai ruang lingkupnya. SHPR Bank Indonesia merupakan survei triwulanan terhadap sampel developer proyek perumahan di pasar primer pada kota-kota yang menjadi cakupan pemantauan. Penjualan yang dicatat mencakup rumah baru yang dibangun dan dijual oleh developer pada periode survei, sehingga tidak mewakili seluruh transaksi properti di Indonesia dan tidak mencakup keseluruhan aktivitas pasar rumah sekunder. Batasan tersebut penting karena pergerakan penjualan rumah baru dapat berbeda dari transaksi rumah bekas, pembangunan rumah secara individual, maupun aktivitas properti di wilayah yang tidak termasuk dalam sampel.
Kontraksi yang dalam pada Triwulan I menunjukkan melemahnya kemampuan pasar dalam mengubah kebutuhan rumah menjadi transaksi baru. Namun, angka tersebut tidak dengan sendirinya membuktikan bahwa kebutuhan masyarakat terhadap hunian ikut turun dalam besaran yang sama. Dalam praktik pasar mortgage, calon pembeli dapat tetap membutuhkan rumah tetapi menunda transaksi karena uang muka belum tersedia, cicilan dinilai terlalu berat, atau rumah yang diinginkan berada di luar kapasitas pembiayaan. Karena itu, penurunan penjualan lebih tepat dibaca sebagai melemahnya effective demand dan mortgageable demand, bukan semata-mata sebagai berkurangnya kebutuhan terhadap rumah.
Hasil survei BI juga memberikan konteks mengenai faktor yang menghambat penjualan dan pembangunan rumah. Pada Triwulan II 2026, kenaikan harga bahan bangunan menjadi kendala yang paling banyak disebut dengan porsi 27,10%, diikuti tingkat suku bunga KPR sebesar 15,96%, perizinan dan birokrasi 14,87%, besarnya proporsi uang muka dalam pengajuan KPR 11,53%, serta perpajakan 9,75%. Temuan tersebut memperlihatkan bahwa tekanan pasar berasal dari dua sisi sekaligus. Developer menghadapi kenaikan biaya dan hambatan pengembangan, sedangkan konsumen menghadapi kendala pembiayaan dan keterjangkauan.
Baca Juga: Harga Rumah Katanya Makin Mahal, Tapi Apakah Benar Sudah Tak Terjangkau?
Triwulan II membaik, tetapi rumah tipe menengah kehilangan momentum
Pada Triwulan II 2026, penjualan rumah primer menunjukkan perbaikan yang cukup signifikan. Kontraksi penjualan secara keseluruhan menyempit dari 25,67% menjadi 2,36% secara tahunan. Secara triwulanan atau quarter-to-quarter, penjualan juga tumbuh 9,39% dibandingkan Triwulan I 2026. Dua indikator tersebut memperlihatkan bahwa aktivitas transaksi mulai bergerak kembali setelah mengalami tekanan besar pada awal tahun. Namun, karena pertumbuhan tahunan masih negatif, jumlah rumah yang terjual tetap lebih rendah dibandingkan Triwulan II 2025. Dengan demikian, data ini menunjukkan perbaikan momentum, tetapi belum menandai pemulihan penuh.
Perbaikan terbesar terjadi pada rumah tipe kecil. Setelah terkontraksi 45,59% pada Triwulan I, penurunannya menyempit menjadi 2,88% pada Triwulan II. Secara triwulanan, penjualan tipe kecil meningkat 30,33%. Rumah tipe besar juga mencatat perubahan yang kuat. Setelah turun 8,03% pada awal tahun, penjualannya berbalik tumbuh 13,08% secara tahunan dan meningkat 24,41% dibandingkan triwulan sebelumnya. Perkembangan tersebut menunjukkan bahwa dua segmen yang sebelumnya tertekan mulai memperoleh kembali momentum penjualan, meskipun melalui karakter pasar yang berbeda.
Rumah tipe kecil kemungkinan memperoleh manfaat dari kembalinya sebagian permintaan pembeli rumah pertama dan konsumen yang menyesuaikan pilihan ke produk yang lebih terjangkau. Sementara itu, pertumbuhan rumah tipe besar dapat mencerminkan ketahanan kelompok pembeli berpendapatan tinggi yang tidak terlalu sensitif terhadap perubahan cicilan dan biaya hidup. Penjelasan tersebut merupakan interpretasi atas pola data, bukan kesimpulan sebab-akibat langsung dari SHPR. Untuk memastikan faktor pendorong pada setiap segmen, masih diperlukan data tambahan mengenai profil pembeli, harga transaksi, approval KPR, uang muka, dan sumber pendanaan yang digunakan.
Perubahan berbeda terjadi pada rumah tipe menengah. Segmen yang pada Triwulan I masih tumbuh 8,28% justru terkontraksi 10,51% pada Triwulan II. Secara triwulanan, penjualannya juga turun 8,59%. Artinya, pelemahan tipe menengah terlihat baik jika dibandingkan dengan periode yang sama tahun sebelumnya maupun dengan tiga bulan pertama 2026. Ketika tipe kecil dan besar mulai membaik, tipe menengah justru kehilangan momentum dan menjadi penahan utama pemulihan penjualan rumah primer secara keseluruhan.
Penyempitan kontraksi belum dapat disebut pemulihan yang kuat
Perbedaan antara penyempitan kontraksi, pertumbuhan triwulanan, dan pemulihan tahunan perlu dijelaskan agar kondisi pasar tidak dibaca secara berlebihan. Kontraksi yang membaik dari 25,67% menjadi 2,36% merupakan perkembangan positif, tetapi angka negatif tetap berarti penjualan belum melampaui pencapaian tahun sebelumnya. Pertumbuhan triwulanan sebesar 9,39% juga terjadi setelah pasar berada pada basis penjualan yang rendah pada Triwulan I. Efek basis tersebut dapat menghasilkan kenaikan persentase yang terlihat tinggi tanpa menunjukkan bahwa volume transaksi telah kembali ke tren jangka panjangnya.
Komposisi penjualan juga memperlihatkan bahwa pemulihan berlangsung secara terfragmentasi. Tipe kecil membaik setelah mengalami kontraksi sangat dalam, tipe besar kembali tumbuh, sedangkan tipe menengah justru melemah. Pola tersebut mengindikasikan—meskipun belum membuktikan secara langsung—adanya perbedaan kemampuan membeli dan sensitivitas terhadap pembiayaan pada setiap kelompok pasar. Analisis penjualan karena itu tidak cukup berhenti pada angka nasional. Developer dan bank perlu melihat tipe rumah, kisaran harga, lokasi, profil pendapatan calon pembeli, kebutuhan uang muka, serta kemampuan membayar cicilan.
Dari perspektif mortgage, perubahan penjualan tipe menengah juga penting karena segmen ini umumnya bergantung pada pembiayaan jangka panjang. Pembelinya berada di antara kelompok yang masih membutuhkan dukungan KPR secara intensif dan kelompok premium yang memiliki fleksibilitas sumber dana lebih besar. Ketika harga rumah meningkat lebih cepat daripada pendapatan, atau cicilan mulai melampaui batas aman rumah tangga, calon pembeli tipe menengah dapat tetap memiliki kebutuhan tetapi kehilangan kapasitas untuk merealisasikan transaksi. Hubungan tersebut akan dibahas lebih lanjut melalui Price-to-Income Ratio pada bagian berikutnya.
Dengan demikian, perkembangan Triwulan II 2026 belum dapat dibaca sebagai pemulihan pasar rumah baru yang menyeluruh. Data lebih tepat menunjukkan bahwa pasar sedang bergerak keluar dari kontraksi dalam, tetapi belum menemukan pertumbuhan yang merata dan berkelanjutan. Pemulihan baru dapat dianggap kuat apabila pertumbuhan terjadi secara konsisten dalam beberapa periode, mencakup lebih banyak segmen, dan didukung oleh perbaikan kemampuan membeli serta akses pembiayaan—bukan hanya oleh kenaikan dari basis penjualan yang rendah.
“Kontraksi yang mengecil adalah tanda perbaikan, tetapi pemulihan baru dapat disebut kuat ketika penjualan kembali tumbuh secara konsisten dan tidak hanya ditopang oleh satu atau dua segmen.”
Mengapa Rumah Tipe Menengah Paling Tertekan?
Rumah tipe menengah terjepit di antara pasar massal dan premium
Perubahan arah penjualan rumah tipe menengah menjadi salah satu temuan terpenting dalam Survei Harga Properti Residensial Bank Indonesia pada Triwulan II 2026. Segmen ini sebelumnya masih tumbuh 8,28% secara tahunan pada Triwulan I, tetapi tiga bulan kemudian berbalik terkontraksi 10,51%. Secara triwulanan, penjualannya juga turun 8,59%. Ketika penjualan rumah tipe kecil mulai mendekati titik pemulihan dan rumah tipe besar kembali tumbuh, rumah tipe menengah justru menjadi bagian pasar yang mengalami tekanan paling kuat.
Rumah tipe menengah berada di antara dua kelompok pembeli dengan karakter kemampuan finansial yang berbeda. Harganya mulai sulit dijangkau sebagian pembeli rumah pertama, tetapi konsumennya belum memiliki ketahanan finansial sebesar kelompok pembeli rumah premium. Ketika harga rumah, kebutuhan uang muka, tingkat bunga KPR, dan biaya hidup bergerak naik secara bersamaan, konsumen kelas menengah menjadi lebih berhati-hati dalam mengambil komitmen kredit selama 15 hingga 25 tahun. Kebutuhan terhadap rumah tetap ada, tetapi kemampuan untuk merealisasikan pembelian menjadi semakin terbatas.
Kondisi tersebut memberikan beberapa pilihan kepada konsumen. Mereka dapat menurunkan pilihan ke rumah tipe kecil, mencari lokasi yang lebih jauh dari pusat kegiatan, beralih ke rumah sekunder, memperpanjang masa menabung untuk uang muka, menyewa tempat tinggal, atau menunda pembelian sampai kondisi keuangannya dianggap lebih aman. Perubahan keputusan ini secara langsung mempersempit pasar rumah tipe menengah. Produknya semakin sulit dijangkau pasarmassal, tetapi belum cukup eksklusif untuk menarik kelompok premium.
Perubahan perilaku konsumen juga mulai terlihat dari meningkatnya permintaan terhadap rumah sewa. Berdasarkan data permintaan yang dihimpun Rooma21 melalui jaringan broker properti, minat terhadap properti sewa meningkat tajam dalam beberapa waktu terakhir. Kenaikan tersebut terutama mencerminkan kebutuhan kelompok menengah yang tetap memerlukan tempat tinggal, tetapi belum siap membeli rumah dan mengambil kewajiban cicilan KPR jangka panjang. Mereka tetap membutuhkan lokasi yang dekat dengan tempat kerja, sekolah, transportasi, dan pusat kegiatan, tetapi memilih fleksibilitas menyewa ketika harga rumah dan beban pembiayaan belum sesuai dengan kemampuan keuangan.

Peralihan dari membeli menjadi menyewa menunjukkan bahwa kebutuhan terhadap hunian sebenarnya tidak menghilang. Permintaannya berubah bentuk dari kebutuhan kepemilikan menjadi kebutuhan penggunaan. Kelompok yang sebelumnya menjadi calon pembeli potensial belum tentu keluar dari pasar perumahan, tetapi menunda kepemilikan dengan tinggal di rumah atau apartemen sewa. Pola ini membantu menjelaskan mengapa kebutuhan hunian tetap tinggi, sedangkan penjualan rumah baru masih mengalami kontraksi. Pasar kelas menengah tidak berhenti membutuhkan rumah—sebagian permintaannya bergeser dari pasar kepemilikan ke pasar sewa.
Berbeda dengan segmen menengah, rumah tipe kecil masih memiliki basis kebutuhan yang sangat luas karena lebih dekat dengan kemampuan pembeli rumah pertama. Rumah tipe besar juga memiliki kelompok pembeli dengan pendapatan, tabungan, dan akumulasi aset yang lebih kuat. Inilah yang membuat pemulihan penjualan tidak bergerak secara merata. Segmen bawah mulai kembali bergerak karena kebutuhan dasarnya besar, segmen atas bertahan karena konsumennya lebih kuat, sedangkan segmen menengah terjepit di antara keterjangkauan dan ketahanan finansial.
Baca Juga: Usia Beli Rumah Pertama Semakin Mundur: Ini Penyebabnya!
“Meningkatnya permintaan sewa menunjukkan bahwa kebutuhan hunian tidak melemah. Yang berubah adalah keputusan konsumen: dari membeli sekarang menjadi menyewa sambil menunggu kemampuan finansial membaik.”
Price-to-Income Ratio mengukur jarak antara harga rumah dan pendapatan
Salah satu ukuran yang dapat digunakan untuk memahami tekanan tersebut adalah Price-to-Income Ratio atau PIR. Indikator ini membandingkan harga rumah median dengan pendapatan tahunan rumah tangga median dalam wilayah yang sama. Secara sederhana, PIR menjawab satu pertanyaan mendasar: berapa tahun pendapatan rumah tangga yang nilainya setara dengan harga sebuah rumah? Semakin tinggi rasionya, semakin jauh harga rumah bergerak meninggalkan kemampuan ekonomi kelompok masyarakat yang menjadi target pasarnya.
Sebagai contoh, apabila harga rumah sebesar Rp900 juta dan pendapatan rumah tangga mencapai Rp12 juta per bulan atau Rp144 juta per tahun, maka Price-to-Income Ratio berada di angka 6,25. Artinya, harga rumah tersebut setara dengan 6,25 tahun pendapatan rumah tangga. Perhitungan ini tidak berarti seluruh pendapatan dapat dikumpulkan untuk membeli rumah, karena rumah tangga tetap harus membayar kebutuhan hidup, pendidikan, kesehatan, transportasi, pajak, dan kewajiban lainnya. Rasio tersebut digunakan untuk menunjukkan seberapa besar jarak antara harga properti dan kemampuan pendapatan masyarakat.
Dalam kerangka edukasi yang digunakan Rooma21, rasio sekitar 3–5 kali pendapatan tahunan masih berada dalam zona keterjangkauan yang relatif sehat. Ketika rasionya bergerak ke kisaran 6–10 kali, beban keterjangkauan mulai meningkat dan jumlah calon pembeli menyempit. Pada rasio di atas 10 kali pendapatan tahunan, pasar menjadi jauh lebih terbatas karena rumah hanya dapat dijangkau oleh kelompok dengan pendapatan tinggi, tabungan besar, bantuan keluarga, atau akumulasi aset yang memadai.
PIR membantu menjelaskan mengapa harga rumah tidak dapat dinilai mahal atau murah hanya dari nominalnya. Rumah seharga Rp1 miliar mungkin masih terjangkau bagi rumah tangga dengan pendapatan tinggi, tetapi sudah terlalu berat bagi keluarga dengan pendapatan tahunan Rp120 juta. Sebaliknya, rumah yang terlihat lebih murah secara nominal tetap sulit dibeli apabila berada di wilayah dengan tingkat pendapatan rendah. Karena itu, harga rumah perlu dibaca dalam hubungan dengan struktur pendapatan masyarakat yang menjadi target produk.
Penggunaan PIR juga harus memperhatikan karakter wilayah. Harga rumah di Jabodetabek, Bandung, atau Surabaya perlu dibandingkan dengan tingkat pendapatan rumah tangga pada pasar masing-masing. Ketiga kawasan tersebut memiliki struktur ekonomi, biaya hidup, harga tanah, pola perjalanan, dan komposisi pekerjaan yang berbeda. Perbandingan harga rumah dengan pendapatan nasional dapat memberikan gambaran umum, tetapi keputusan pengembangan proyek dan strategi mortgage membutuhkan pembacaan yang lebih spesifik pada tingkat kota dan kawasan.
Ketika harga tidak bertemu pendapatan, mortgageable demand menyempit
Price-to-Income Ratio menjadi jembatan untuk memahami hubungan antara harga rumah, pendapatan, KPR, dan penjualan. Ketika harga bergerak lebih cepat daripada pendapatan, jumlah rumah tangga yang mampu menjangkau produk tersebut akan berkurang. Calon konsumen tetap memiliki kebutuhan dan keinginan membeli rumah, tetapi tidak semuanya mempunyai uang muka yang cukup atau penghasilan yang mampu menopang cicilan. Pada titik inilah housing need tidak sepenuhnya berubah menjadi effective demand, dan effective demand tidak seluruhnya dapat dikonversi menjadi mortgageable demand.
Dalam praktik perbankan, PIR digunakan untuk membaca keterjangkauan pasar secara umum, sedangkan kemampuan setiap calon debitur dinilai melalui indikator yang lebih spesifik. Bank akan melihat Debt Service Ratio, total kewajiban bulanan, kestabilan pendapatan, jangka waktu kredit, tingkat bunga, usia peminjam, riwayat pembayaran, serta pendapatan yang masih tersisa setelah kebutuhan hidup dipenuhi. Dua rumah tangga dengan tingkat pendapatan yang sama dapat memiliki kemampuan KPR yang berbeda apabila salah satunya memiliki cicilan kendaraan, kartu kredit, jumlah tanggungan, atau biaya hidup yang lebih besar.
Bagi rumah tipe menengah, persoalannya muncul ketika harga produk telah bergerak ke level yang membutuhkan cicilan besar, sementara struktur pendapatan target konsumennya tidak meningkat dengan kecepatan yang sama. Developer dapat menawarkan tenor panjang, cicilan uang muka, diskon biaya transaksi, atau subsidi bunga untuk meringankan pembayaran awal. Namun, keterjangkauan yang sehat tidak hanya diukur dari rendahnya cicilan selama masa promosi. Debitur tetap harus mampu membayar ketika periode bunga tetap berakhir dan cicilan memasuki tingkat normal.
Kondisi tersebut menjelaskan mengapa rumah tipe menengah dapat mengalami penurunan penjualan lebih dalam dibandingkan segmen lainnya. Kebutuhan pasarnya masih ada, tetapi jumlah calon pembeli yang mampu memenuhi harga, uang muka, dan cicilan menjadi semakin terbatas. Sebagian konsumen akhirnya turun ke tipe yang lebih kecil, bergeser ke pasar rumah sekunder, atau memilih menyewa. Dengan demikian, tekanan pada segmen menengah bukan hanya persoalan promosi atau kurangnya minat, tetapi mencerminkan semakin lebarnya jarak antara harga rumah, pendapatan, dan kapasitas pembiayaan.
Bagi developer, pembacaan tersebut menunjukkan bahwa desain produk harus dimulai dari kemampuan pasar, bukan hanya dari biaya tanah dan konstruksi. Luas bangunan, harga jual, kebutuhan uang muka, dan estimasi cicilan perlu disusun berdasarkan pendapatan kelompok konsumen yang dituju. Bagi bank, data yang sama membantu menentukan target pasar, kebijakan tenor, batas kemampuan mencicil, serta proyek yang memiliki peluang penyerapan lebih baik. Ketika strategi produk dan pembiayaan bertemu pada kemampuan riil konsumen, kebutuhan hunian lebih mudah dikonversi menjadi penjualan yang sehat.
Baca Juga: Sewa atau Beli Rumah di 2026? Baca Hitungan Blak-blakan Tanpa Sensor
“Harga rumah tidak menjadi mahal hanya karena nominalnya meningkat. Rumah menjadi tidak terjangkau ketika harganya bergerak semakin jauh dari pendapatan kelompok pembeli yang dituju.”
Pasar Properti Indonesia Tidak Bergerak dalam Satu Arah
Pergerakan harga berbeda di antara 18 kota yang disurvei
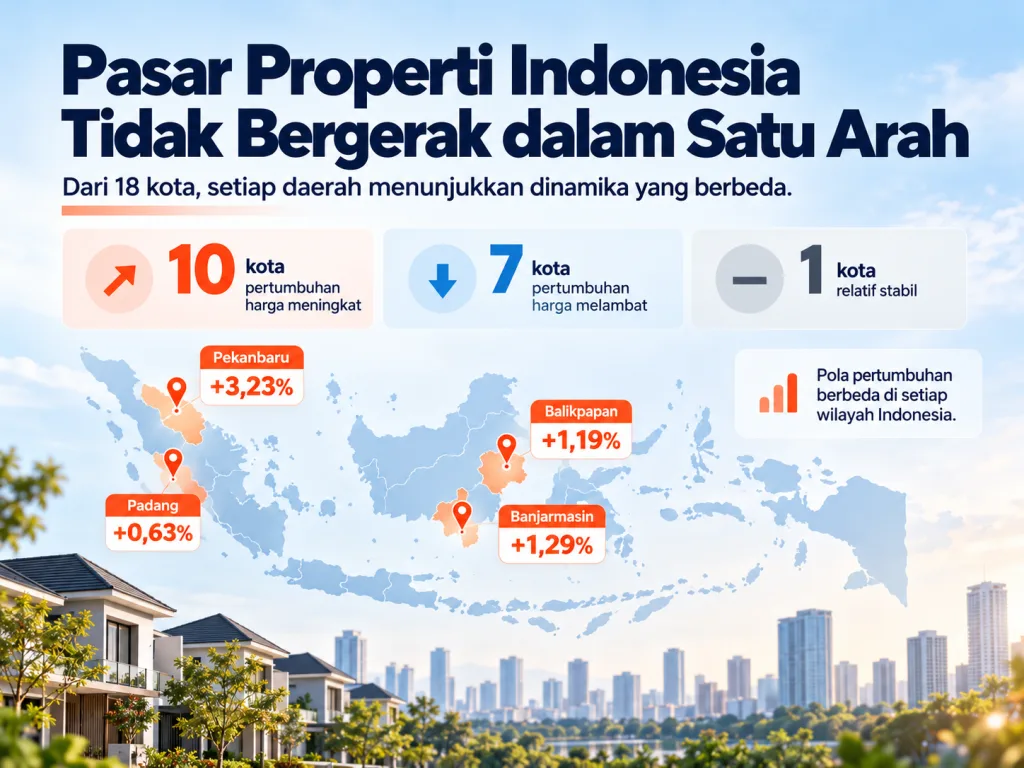
Perbaikan penjualan rumah primer secara nasional berlangsung di tengah perkembangan harga yang berbeda-beda pada setiap wilayah. Hasil Survei Harga Properti Residensial Bank Indonesia menunjukkan bahwa dari 18 kota yang disurvei pada Triwulan II 2026, sebanyak 10 kota mengalami peningkatan pertumbuhan harga rumah secara tahunan, tujuh kota mengalami perlambatan, dan satu kota mencatatkan pertumbuhan yang relatif stabil. Perbedaan tersebut menunjukkan bahwa angka nasional sebesar 0,69% merupakan gabungan dari pasar lokal dengan struktur ekonomi, suplai, daya beli, dan tingkat perkembangan proyek yang tidak sama.
Pekanbaru menjadi salah satu kota dengan peningkatan harga paling menonjol. Pertumbuhan harga rumah di kota tersebut mencapai 3,23% secara tahunan, setelah pada Triwulan I 2026 masih mengalami kontraksi 0,03%. Banjarmasin juga mencatatkan percepatan, dari pertumbuhan 0,52% menjadi 1,29%. Pergerakan di kedua kota tersebut memperlihatkan bahwa pasar di luar pusat metropolitan utama masih dapat mencatatkan kenaikan harga yang lebih kuat dibandingkan angka nasional ketika permintaan lokal, ketersediaan produk, serta aktivitas ekonomi bergerak dalam arah yang mendukung.
Sebaliknya, sejumlah kota mengalami perlambatan pertumbuhan harga. Di Padang, pertumbuhan harga rumah turun dari 1,21% pada Triwulan I menjadi 0,63% pada Triwulan II 2026. Balikpapan juga mengalami perlambatan dari 1,44% menjadi 1,19%. Pergerakan tersebut tidak selalu berarti harga rumah turun secara nominal. Harga masih meningkat dibandingkan tahun sebelumnya, tetapi lajunya tidak secepat triwulan sebelumnya. Perbedaan antara kenaikan, perlambatan, dan kontraksi perlu dipahami agar kondisi pasar suatu kota tidak disimpulkan hanya dari satu istilah.
Harga yang meningkat belum tentu menunjukkan penjualan yang lebih kuat
Perkembangan harga regional tidak dapat langsung digunakan untuk menyimpulkan bahwa penjualan rumah di kota tersebut juga meningkat. Harga dan volume transaksi merupakan dua indikator yang dapat bergerak dalam arah berbeda. Harga rumah dapat tetap naik ketika penjualan melemah karena kenaikan biaya tanah dan konstruksi, terbatasnya suplai, perubahan komposisi produk, atau keputusan developer mempertahankan harga jual. Sebaliknya, penjualan dapat meningkat karena promosi dan kemudahan pembiayaan tanpa menghasilkan kenaikan harga yang besar.
Kondisi nasional pada Triwulan II 2026 memberikan contoh yang jelas. Harga rumah primer masih meningkat 0,69% secara tahunan, sedangkan penjualan unitnya tetap terkontraksi 2,36%. Dengan demikian, kenaikan IHPR di suatu kota tidak boleh dibaca sebagai bukti bahwa volume penjualannya tumbuh. IHPR menjelaskan arah harga, sementara pertumbuhan penjualan menjelaskan perubahan jumlah unit yang diserap pasar. Kedua indikator tersebut perlu dibaca bersama untuk memperoleh gambaran yang lebih utuh.
Bagi developer, kenaikan harga yang tidak diikuti penjualan dapat menjadi tanda bahwa produk mulai menjauh dari kemampuan pasar. Bagi bank, perkembangan harga tetap penting karena berkaitan dengan nilai agunan, tetapi kenaikan harga tidak dapat menggantikan penilaian terhadap kemampuan membayar debitur. Agunan yang meningkat nilainya memberikan perlindungan tambahan bagi bank, tetapi sumber pembayaran KPR tetap berasal dari pendapatan dan arus kas rumah tangga. Karena itu, pertumbuhan harga, daya serap pasar, dan kualitas calon debitur harus dianalisis sebagai tiga dimensi yang berbeda.
Perbedaan tersebut juga relevan bagi konsumen. Kota dengan kenaikan harga tinggi belum tentu menjadi pasar terbaik untuk membeli apabila harga telah bergerak terlalu jauh dari pendapatan lokal. Sebaliknya, kota dengan pertumbuhan harga yang lebih lambat belum tentu menunjukkan pasar yang buruk apabila tingkat keterjangkauannya lebih sehat dan transaksi tetap aktif. Inilah alasan Price-to-Income Ratio perlu dibaca bersama IHPR: kenaikan harga baru dapat dinilai sehat apabila masih sejalan dengan pertumbuhan pendapatan dan kemampuan pembiayaan masyarakat.

Keterjangkauan rumah tipe menengah berbeda di setiap wilayah
Pasar properti pada akhirnya dibentuk oleh kondisi lokal. Pertumbuhan ekonomi daerah menentukan penciptaan lapangan kerja dan pendapatan rumah tangga, sedangkan pembangunan infrastruktur memengaruhi aksesibilitas dan pembentukan kawasan hunian baru. Ketersediaan tanah menentukan harga dasar pengembangan, sementara komposisi proyek menentukan apakah pasar lebih banyak menawarkan rumah kecil, menengah, atau premium. Faktor-faktor tersebut membuat pola permintaan di satu kota tidak dapat begitu saja diterapkan pada kota lainnya.
Di kawasan metropolitan seperti Jabodetabek, Bandung, dan Surabaya, harga rumah dipengaruhi oleh kepadatan penduduk, keterbatasan tanah di lokasi utama, jaringan transportasi, serta konsentrasi kegiatan ekonomi. Permintaan tidak hanya berasal dari penduduk kota inti, tetapi juga dari perluasan kawasan menuju kota-kota penyangga. Di luar pusat metropolitan tersebut, pasar dapat berkembang melalui pertumbuhan ekonomi lokal, pembangunan infrastruktur, aktivitas komoditas, pemerintahan, perdagangan, pendidikan, atau munculnya proyek perumahan baru yang sebelumnya belum tersedia.
Baca Juga: Tentukan Budget Membeli Rumah: Rumus 30% dan Biaya Tersembunyi
Perbedaan tersebut menjelaskan mengapa strategi pengembangan rumah tidak dapat hanya mengikuti tren nasional. Developer harus memahami struktur pendapatan, harga tanah, kebutuhan konsumen, dan kemampuan KPR pada masing-masing wilayah. Produk yang dapat diserap dengan baik di Jabodetabek belum tentu sesuai untuk Pekanbaru atau Banjarmasin. Demikian pula, tipe dan harga rumah yang berhasil di Surabaya belum tentu dapat diterapkan dengan pola yang sama di Padang atau Balikpapan.
Bagi perbankan, variasi wilayah menentukan besarnya potensi pasar sekaligus karakter risikonya. Kota dengan pertumbuhan ekonomi dan transaksi properti yang dalam menyediakan peluang volume, sedangkan pasar dengan harga yang masih terjangkau dapat menawarkan ruang pertumbuhan baru. Namun, ekspansi tetap perlu disesuaikan dengan kualitas developer, profil pendapatan masyarakat, likuiditas agunan, dan kedalaman pasar sekunder. Karena itu, pembacaan spasial tidak hanya digunakan untuk mencari kota dengan kenaikan harga tertinggi, tetapi untuk memahami di mana harga, pendapatan, penjualan, dan pembiayaan dapat bertemu secara sehat.
“Tidak ada satu pasar properti Indonesia. Setiap kota memiliki struktur pendapatan, tingkat keterjangkauan, kedalaman transaksi, dan ketergantungan terhadap KPR yang berbeda.”
Tujuh dari Sepuluh Rumah Primer Dibeli Menggunakan KPR
Peran KPR dalam penjualan rumah baru dan rumah tipe menengah
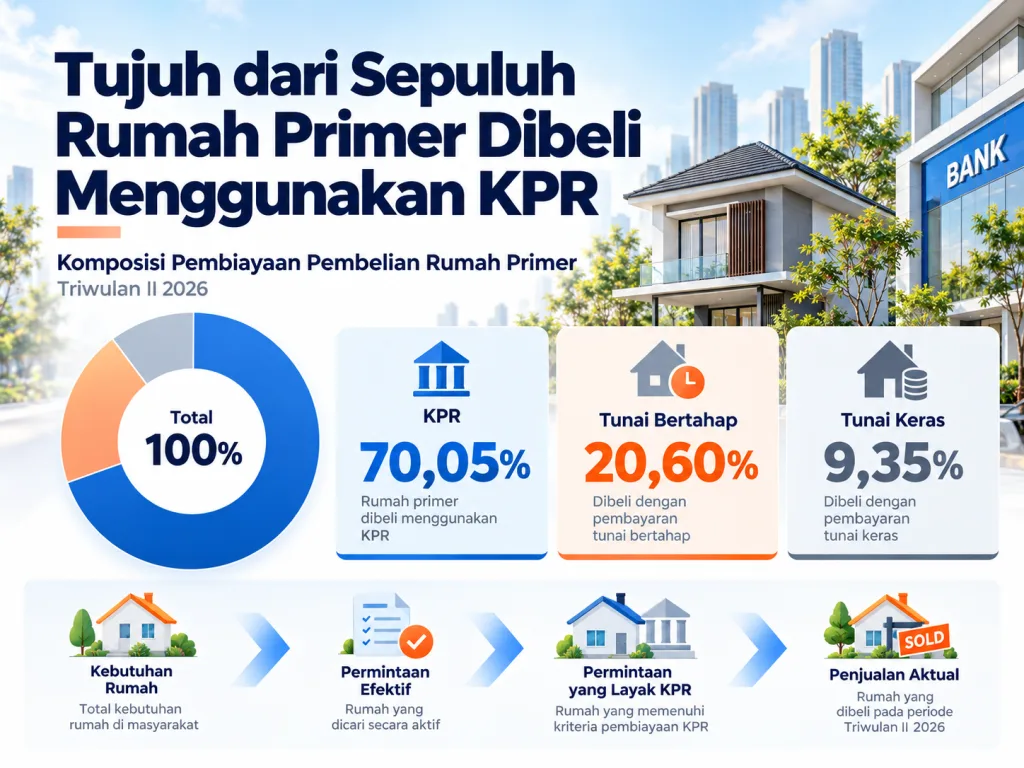
Kredit Pemilikan Rumah tetap menjadi sumber pembiayaan utama bagi konsumen di pasar rumah primer. Hasil Survei Harga Properti Residensial Bank Indonesia menunjukkan bahwa pada Triwulan II 2026, sebanyak 70,05% pembelian rumah baru dilakukan menggunakan KPR. Porsinya sedikit meningkat dibandingkan Triwulan I 2026 yang sebesar 69,87%. Sementara itu, pembelian melalui skema tunai bertahap mencapai 20,60% dan pembayaran tunai keras hanya 9,35%. Komposisi tersebut menunjukkan bahwa sekitar tujuh dari setiap sepuluh transaksi rumah baru yang dicatat dalam survei bergantung pada pembiayaan perbankan.
Besarnya porsi KPR membuat hubungan antara industri perumahan dan perbankan menjadi sangat erat. Developer dapat menyediakan lokasi, desain, harga, dan promosi yang menarik, tetapi sebagian besar calon pembeli tetap membutuhkan persetujuan bank untuk menyelesaikan transaksi. Ketika akses pembiayaan membaik, lebih banyak kebutuhan rumah dapat dikonversi menjadi penjualan. Sebaliknya, ketika cicilan meningkat, uang muka dianggap terlalu berat, atau standar kredit tidak dapat dipenuhi calon pembeli, penjualan developer akan ikut tertahan meskipun kebutuhan terhadap hunian tetap besar.
Dominasi KPR juga menjelaskan mengapa penjualan rumah baru tidak cukup dianalisis hanya dari jumlah penduduk, backlog perumahan, atau banyaknya keluarga yang belum memiliki rumah. Besarnya kebutuhan menunjukkan potensi pasar, tetapi potensi tersebut baru berubah menjadi transaksi apabila konsumen memiliki kemampuan ekonomi dan akses terhadap pembiayaan. Dalam praktiknya, sebagian masyarakat membutuhkan rumah tetapi belum mempunyai tabungan untuk membayar uang muka. Sebagian lainnya memiliki pendapatan rutin, tetapi total kewajiban bulanannya sudah terlalu besar untuk mengambil cicilan baru. Ada pula calon pembeli yang mampu membayar cicilan awal, tetapi belum memiliki profil pendapatan dan riwayat kredit yang memenuhi kriteria bank.
Karena itu, pasar rumah primer Indonesia pada dasarnya merupakan pasar yang digerakkan oleh mortgage. Pertumbuhan penjualan tidak hanya ditentukan oleh strategi developer, tetapi juga oleh tingkat bunga, tenor, kebijakan uang muka, hasil appraisal, kecepatan proses kredit, dan keputusan underwriting. Dalam struktur seperti ini, KPR bukan sekadar alat pembayaran setelah rumah berhasil dijual. KPR merupakan bagian dari mekanisme yang menentukan seberapa besar pasar rumah baru dapat terbentuk.
Baca Juga: Survei Harga Properti Residensial di Pasar Primer Triwulan I 2026 — Bank Indonesia
Dari housing need menuju mortgageable demand
Perjalanan dari kebutuhan rumah menuju transaksi dapat dipahami melalui empat tahap: housing need, effective demand, mortgageable demand, dan actual sales. Housing need menggambarkan kebutuhan masyarakat terhadap tempat tinggal. Effective demand muncul ketika kebutuhan tersebut telah didukung oleh keinginan serta kemampuan ekonomi untuk membeli. Mortgageable demand merupakan bagian dari effective demand yang memenuhi persyaratan memperoleh KPR. Setelah pembiayaan disetujui dan seluruh proses transaksi diselesaikan, permintaan tersebut baru tercatat sebagai actual sales.
Tidak seluruh kebutuhan rumah dapat melewati keempat tahap tersebut. Sebuah keluarga mungkin membutuhkan rumah dan telah memilih proyek yang sesuai, tetapi transaksinya dapat berhenti karena uang muka belum cukup. Keluarga lain mungkin mempunyai uang muka, tetapi cicilannya melampaui kapasitas pendapatan. Ada pula calon pembeli yang secara pendapatan terlihat mampu, tetapi memiliki kewajiban kredit lain yang membuat Debt Service Ratio terlalu tinggi. Perbedaan inilah yang menjelaskan mengapa kebutuhan rumah nasional dapat tetap besar, sedangkan penjualan rumah baru masih mengalami kontraksi.
Price-to-Income Ratio yang dibahas pada bagian sebelumnya membantu membaca tahap awal keterjangkauan. Ketika harga rumah bergerak terlalu jauh dari pendapatan tahunan rumah tangga, jumlah calon pembeli yang masuk ke dalam effective demand akan menyempit. Setelah itu, bank menyaring kembali kelompok tersebut melalui penilaian kemampuan mencicil, stabilitas pendapatan, riwayat kredit, usia, tenor, serta nilai agunan. Semakin besar jarak antara harga rumah dan kemampuan pendapatan, semakin kecil bagian housing need yang akhirnya dapat berubah menjadi mortgageable demand.
Dalam praktik mortgage, persoalannya bukan hanya apakah calon pembeli mampu membayar cicilan bulan pertama. Bank harus memastikan bahwa cicilan masih dapat dibayar sepanjang tenor kredit, termasuk setelah periode bunga promosi berakhir. Calon debitur juga tetap membutuhkan ruang untuk membayar biaya hidup, pendidikan, kesehatan, transportasi, dan kebutuhan tidak terduga. Karena itu, kemampuan membayar KPR perlu dilihat dari pendapatan yang benar-benar tersedia setelah seluruh kewajiban dan kebutuhan dasar diperhitungkan, bukan hanya dari besarnya pendapatan kotor.
Kerangka tersebut juga membantu menjelaskan meningkatnya permintaan sewa di kalangan kelas menengah. Konsumen yang belum masuk ke dalam mortgageable demand tidak selalu kehilangan kebutuhan terhadap hunian. Mereka tetap membutuhkan tempat tinggal, tetapi memilih menyewa sambil memperkuat tabungan, menunggu pendapatan meningkat, atau mencari produk yang lebih sesuai dengan kemampuan. Dengan demikian, peningkatan pasar sewa dan kontraksi penjualan rumah baru dapat terjadi secara bersamaan karena keduanya melayani kebutuhan yang sama melalui bentuk transaksi yang berbeda.

Perbankan menjadi pintu utama pembentukan pasar rumah
Ketika 70,05% pembelian rumah primer menggunakan KPR, keputusan perbankan secara langsung memengaruhi kedalaman pasar perumahan. Bank tidak hanya menyediakan dana, tetapi juga menentukan calon pembeli mana yang dapat masuk ke pasar, berapa besar harga rumah yang mampu dibiayai, dan berapa cicilan yang masih dianggap aman. Dalam konteks ini, underwriting berfungsi sebagai pintu yang menghubungkan kebutuhan konsumen dengan produk developer.
Kecepatan proses juga menjadi bagian penting dari pembentukan pasar. Calon pembeli dapat kehilangan minat apabila proses appraisal, verifikasi pendapatan, analisis kredit, dan persetujuan berlangsung terlalu lama. Developer juga membutuhkan kepastian agar unit yang telah dipesan tidak tertahan tanpa keputusan. Karena itu, bank yang mampu memberikan proses cepat dan konsisten tanpa menurunkan kualitas kredit akan memiliki posisi yang lebih kuat dalam ekosistem properti. Keunggulan tersebut tidak hanya berasal dari suku bunga, tetapi juga dari kepastian proses, jaringan developer, kemampuan membaca profil konsumen, dan kualitas pelayanan sejak aplikasi hingga akad.
Pada sisi lain, developer perlu memahami bahwa penjualan berbasis KPR membutuhkan desain produk yang sesuai dengan kapasitas pembiayaan target konsumennya. Harga jual harus diterjemahkan menjadi kebutuhan uang muka dan estimasi cicilan. Jika cicilan terlalu tinggi dibandingkan pendapatan kelompok sasaran, proyek dapat menerima banyak pertanyaan dan kunjungan tetapi menghasilkan sedikit transaksi. Dalam kondisi tersebut, persoalannya bukan kurangnya minat, melainkan rendahnya konversi dari calon pembeli menjadi debitur yang layak dibiayai.
Kolaborasi developer dan bank karena itu perlu dimulai sebelum proyek dipasarkan. Bank dapat memberikan gambaran mengenai rentang pendapatan calon debitur, kemampuan cicilan, tenor, dan kisaran plafon yang realistis. Developer menggunakan informasi tersebut untuk menyusun tipe rumah, harga, tahapan pembayaran uang muka, dan strategi pemasaran. Ketika produk dibangun berdasarkan mortgage capacity pasar, tingkat konversi penjualan akan lebih sehat dibandingkan proyek yang baru mencari dukungan pembiayaan setelah harga dan desain produknya ditetapkan.
Dominasi KPR pada akhirnya menempatkan industri perbankan sebagai bagian penting dari sisi permintaan pasar perumahan. Kemampuan bank memperluas pembiayaan harus berjalan bersama disiplin menjaga kualitas kredit. Pertumbuhan penjualan yang dibangun melalui pelonggaran berlebihan hanya akan memindahkan persoalan dari developer ke portofolio perbankan. Sebaliknya, pembiayaan yang terlalu sempit dapat membuat kebutuhan rumah tidak pernah berubah menjadi transaksi. Tantangannya adalah membangun KPR yang cukup inklusif untuk memperluas pasar, tetapi tetap didasarkan pada kemampuan membayar yang sehat.
“Pasar perumahan Indonesia tidak hanya bergantung pada besarnya kebutuhan rumah, tetapi pada kemampuan industri mortgage mengubah kebutuhan tersebut menjadi pembiayaan yang layak, terjangkau, dan berkelanjutan.”
Jabodetabek, Bandung, dan Surabaya Menjadi Pusat Gravitasi Pasar KPR
Jabodetabek menjadi pasar inti industri mortgage
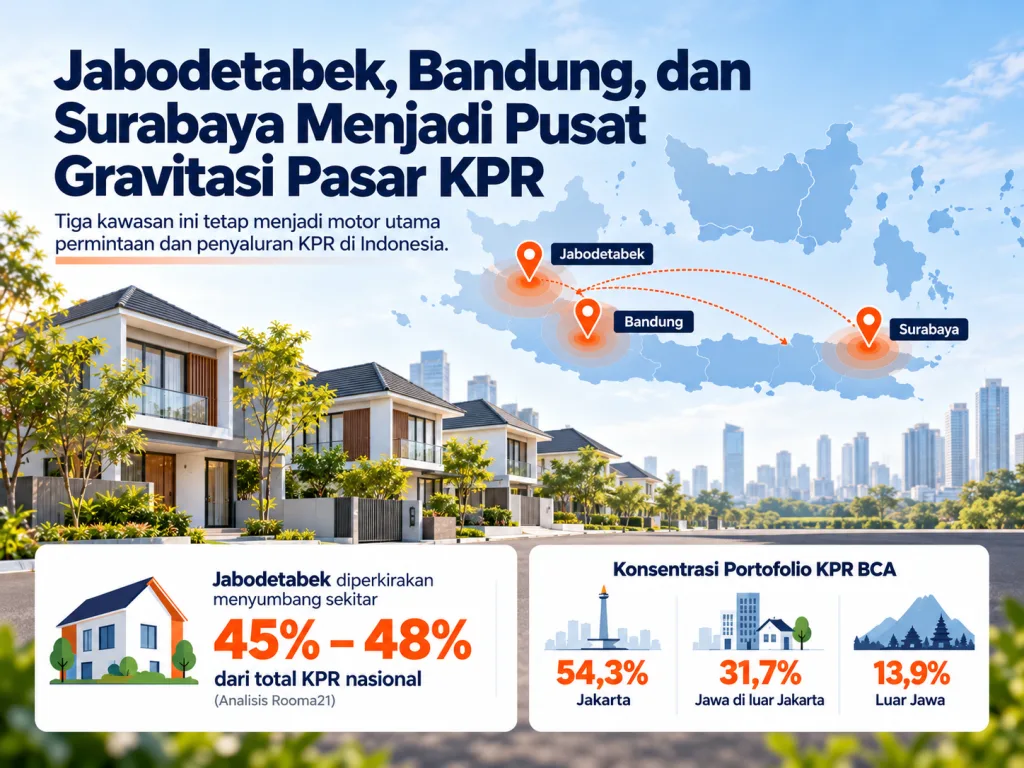
Besarnya peran KPR dalam pembelian rumah baru membuat pemulihan pasar properti nasional sangat dipengaruhi oleh kondisi permintaan di pusat-pusat ekonomi utama. Dalam konteks ini, Jabodetabek tetap menjadi pusat gravitasi industri mortgage Indonesia. Berdasarkan kompilasi historis dan analisis internal Rooma21 terhadap sebaran portofolio KPR perbankan, kontribusi Jabodetabek diperkirakan berada pada kisaran 45%–48% dari total KPR nasional. Proporsi tersebut menunjukkan bahwa hampir separuh pertarungan industri mortgage berlangsung di wilayah yang menghubungkan Jakarta dengan Tangerang, Bekasi, Depok, dan Bogor.
Gambaran mengenai besarnya konsentrasi tersebut terlihat pada portofolio KPR BCA. Kontan, dalam berita berjudul “Tekanan Pasar Properti Nyata, Penyaluran Baru KPR BCA Turun 8%” yang diterbitkan pada 30 Juli 2025, melaporkan bahwa outstanding KPR BCA per Juni 2025 mencapai Rp137,6 triliun. Dari jumlah tersebut, sekitar 54,3% berada di Jakarta, 31,7% berada di Pulau Jawa di luar Jakarta, dan 13,9% berada di luar Jawa. Dengan demikian, sekitar 86% portofolio KPR BCA terkonsentrasi di Pulau Jawa, dengan lebih dari separuh total portofolio berada di Jakarta. Angka outstanding dan pertumbuhan KPR tersebut juga sejalan dengan publikasi resmi BCA berjudul “Kinerja Solid Ditopang Penyaluran Kredit yang Pruden”, yang memuat kinerja perseroan per Juni 2025.
Data BCA memang tidak dapat langsung dianggap mewakili komposisi seluruh industri perbankan. Namun, sebagai salah satu bank dengan portofolio KPR terbesar di Indonesia, sebaran tersebut memberikan bukti konkret bahwa bisnis mortgage dapat sangat terkonsentrasi di pusat-pusat ekonomi utama, khususnya Jakarta dan kota-kota besar di Jawa. Bahkan jika angka 54,3% tersebut baru mencakup Jakarta dan belum memasukkan seluruh wilayah penyangga Jabodetabek, bobot kawasan metropolitan Jakarta terhadap bisnis KPR BCA sudah terlihat sangat dominan.
Konsentrasi tersebut tidak terbentuk hanya karena jumlah penduduk Jabodetabek besar. Kawasan ini memiliki basis pekerja formal, pusat kegiatan bisnis, proyek perumahan, jaringan pengembang, broker properti, serta infrastruktur pembiayaan yang paling lengkap. Harga rumah dan nilai kredit rata-ratanya juga cenderung lebih tinggi dibandingkan banyak wilayah lain, sehingga satu transaksi dapat memberikan kontribusi portofolio yang lebih besar kepada bank. Pasar sekundernya relatif lebih aktif, referensi harga lebih mudah diperoleh, dan agunan pada lokasi yang matang umumnya lebih likuid. Kombinasi tersebut menjadikan Jabodetabek bukan sekadar pasar dengan volume besar, melainkan pasar yang sangat menentukan pertumbuhan sekaligus kualitas portofolio KPR.
Jabodetabek sendiri bukanlah satu pasar yang seragam. Ketika harga rumah di pusat Jakarta semakin jauh dari kemampuan sebagian besar rumah tangga, permintaan bergeser menuju koridor penyangga yang masih menawarkan akses transportasi, fasilitas publik, dan harga lebih terjangkau. Pergerakan ini menjelaskan mengapa konektivitas memiliki pengaruh besar terhadap pembentukan pasar perumahan. Rumah yang secara administratif berada semakin jauh dari pusat kota tetap dapat diminati selama biaya dan waktu perjalanan masih sebanding dengan penghematan harga yang diterima pembeli.
Bandung dan Surabaya menjadi mesin pasar metropolitan berikutnya
Di luar Jabodetabek, Bandung Raya dan Surabaya Raya merupakan dua pusat pasar penting bagi industri perumahan dan KPR. Bandung ditopang oleh kedekatannya dengan Jakarta, basis ekonomi kreatif, sektor pendidikan, pariwisata, serta pertumbuhan kawasan hunian di wilayah penyangga. Permintaannya tidak hanya datang dari kebutuhan tempat tinggal masyarakat lokal, tetapi juga dari konsumen Jabodetabek, investor, keluarga mahasiswa, dan kelompok pekerja yang memiliki keterhubungan ekonomi dengan kedua kawasan tersebut. Karakter ini membuat pasar Bandung cukup luas, meskipun daya belinya tetap sensitif terhadap kenaikan harga dan besarnya cicilan.
Surabaya memiliki karakter berbeda. Sebagai pusat ekonomi Jawa Timur sekaligus pintu utama aktivitas bisnis Indonesia bagian timur, pasar perumahannya ditopang oleh perdagangan, industri, jasa, dan perkembangan kawasan metropolitan Gerbangkertosusila. Pertumbuhan perumahan tidak hanya berlangsung di Kota Surabaya, tetapi melebar ke Sidoarjo dan Gresik ketika konsumen mencari rumah dengan harga lebih terjangkau tanpa kehilangan akses terhadap pusat pekerjaan. Sama seperti Jabodetabek, perluasan menuju wilayah penyangga menunjukkan bahwa keterjangkauan perumahan tidak dapat dipisahkan dari konektivitas metropolitan.
Data BCA memperlihatkan bahwa 31,7% portofolio KPR perseroan berada di Pulau Jawa di luar Jakarta. Publikasi tersebut memang tidak memisahkan porsi Bandung dan Surabaya secara khusus. Namun, sebagai dua pusat ekonomi metropolitan terbesar di Jawa setelah Jabodetabek, keduanya memiliki posisi strategis dalam ekspansi industri mortgage. Bagi perbankan, penguasaan Jabodetabek memberikan skala utama, sedangkan Bandung dan Surabaya menyediakan sumber pertumbuhan berikutnya dengan karakter ekonomi, daya beli, dan pasar perumahan yang berbeda.
Ketiga kawasan tersebut pada akhirnya membentuk medan utama kompetisi KPR. Bank yang ingin tumbuh lebih cepat daripada pasar perlu memiliki jaringan pengembang dan broker, basis nasabah, kapasitas underwriting, serta proses pelayanan yang kuat di Jabodetabek, Bandung, dan Surabaya. Kehadiran di banyak wilayah tetap penting untuk diversifikasi, tetapi pertumbuhan yang tidak disertai posisi kuat di tiga kawasan metropolitan tersebut akan membuat bank kehilangan sebagian besar pasar dengan nilai transaksi, kedalaman permintaan, dan likuiditas agunan yang paling menarik.

Baca Juga: Gaji UMR Bisa Punya Rumah? Ini Simulasi Menabung DP dan Cicilannya
Pemulihan rumah tipe menengah bergantung pada harga, pendapatan, dan pembiayaan
Rangkaian data sepanjang semester pertama 2026 memperlihatkan bahwa kebutuhan terhadap hunian masih ada, tetapi belum seluruhnya dapat dikonversi menjadi pembelian. Penjualan rumah primer yang terkontraksi 25,67% secara tahunan pada Triwulan I memang membaik menjadi kontraksi 2,36% pada Triwulan II. Namun, penurunan 10,51% pada rumah tipe menengah menunjukkan bahwa kelompok pembeli yang seharusnya menjadi tulang punggung pasar masih menghadapi tekanan keterjangkauan. Berdasarkan pola permintaan yang dihimpun Rooma21 melalui jaringan broker properti di Jabodetabek selama semester pertama 2026, minat terhadap properti sewa menunjukkan peningkatan tajam.
Karena sekitar 70% pembelian rumah primer menggunakan KPR, pemulihan penjualan tidak cukup hanya mengandalkan pasokan proyek baru atau promosi harga. Harga rumah harus kembali sejalan dengan pertumbuhan pendapatan, cicilan harus berada dalam batas kemampuan rumah tangga, dan produk pembiayaan harus mampu menjangkau konsumen yang memiliki kebutuhan sekaligus kapasitas membayar. Di sinilah Price-to-Income Ratio menjadi ukuran penting: semakin jauh harga rumah bergerak dari pendapatan tahunan rumah tangga, semakin kecil kelompok konsumen yang dapat bergerak dari sekadar memiliki kebutuhan rumah menjadi mortgageable demand.
Konsentrasi portofolio BCA di Jakarta dan Pulau Jawa juga memperlihatkan bahwa kedalaman pasar mortgage mengikuti konsentrasi kegiatan ekonomi, pendapatan formal, nilai properti, serta likuiditas agunan. Karena itu, potensi suatu wilayah tidak cukup dinilai hanya dari besarnya populasi atau kebutuhan rumah. Bank tetap harus melihat kemampuan membayar, kestabilan pendapatan, kualitas proyek, aksesibilitas lokasi, dan kekuatan pasar sekunder. Pertumbuhan portofolio yang sehat lahir dari pertemuan antara pasar yang besar dan debitur yang benar-benar memiliki kapasitas untuk menyelesaikan kewajibannya.
Pada akhirnya, penurunan penjualan rumah tipe menengah bukan berarti kebutuhan rumah masyarakat telah melemah. Data tersebut justru memperlihatkan adanya jarak antara kebutuhan, harga, dan kemampuan pembiayaan. Pemulihan yang lebih sehat akan terjadi apabila pengembang menghadirkan produk sesuai daya beli lokal, bank menyusun skema KPR yang prudent tetapi tetap terjangkau, pemerintah memperbaiki konektivitas dan ekosistem perumahan, serta konsumen memperoleh pilihan hunian yang sesuai dengan pendapatannya. Jabodetabek, Bandung, dan Surabaya akan menjadi medan utama pertemuan seluruh faktor tersebut sekaligus menjadi barometer apakah pasar rumah nasional benar-benar telah kembali tumbuh.
“Tantangan pasar perumahan bukan hanya membangun lebih banyak rumah, tetapi memastikan harga, pendapatan, dan pembiayaan kembali bertemu pada titik yang mampu dijangkau konsumen.”
Daftar Pustaka
- Bank Indonesia, Survei Harga Properti Residensial Triwulan I 2026 dan Survei Harga Properti Residensial Triwulan II 2026.
- PT Bank Central Asia Tbk, “Kinerja Solid Ditopang Penyaluran Kredit yang Pruden,” publikasi kinerja Semester I 2025, diterbitkan 31 Juli 2025 dengan data posisi Juni 2025.
- Kontan, “Tekanan Pasar Properti Nyata, Penyaluran Baru KPR BCA Turun 8%,” 30 Juli 2025, diperbarui 30 Juli 2025 pukul 21.39 WIB.


Komentar