

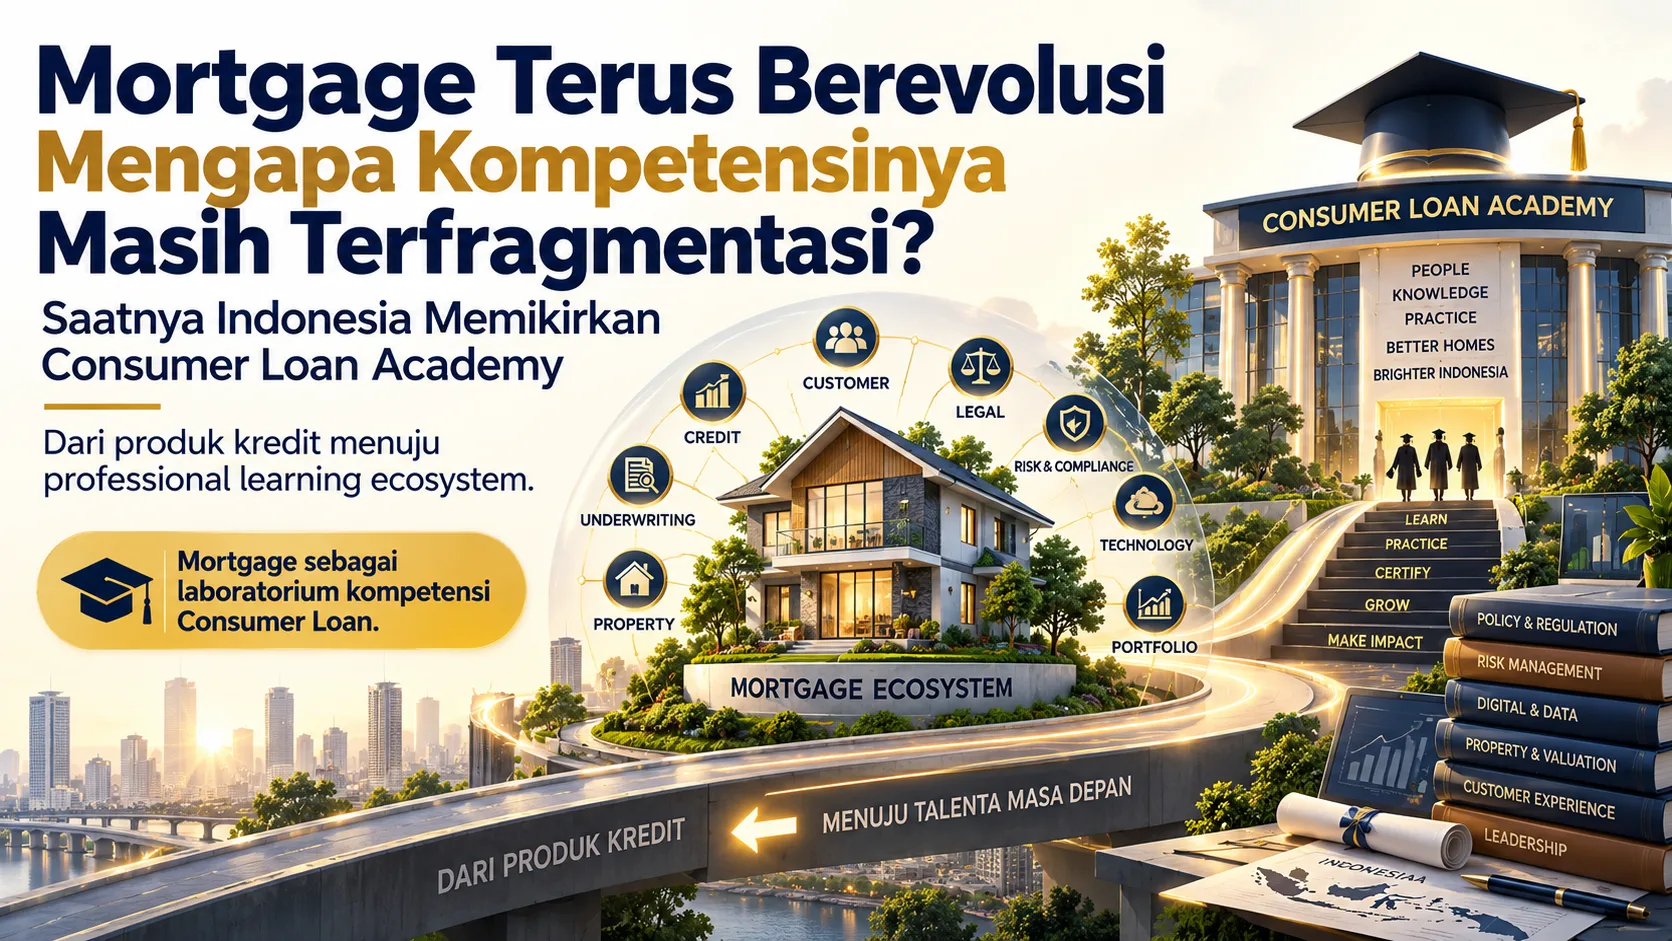
“Dari origination, underwriting, servicing dan funding hingga secondary market dan investor, mortgage telah berkembang menjadi financing ecosystem yang semakin kompleks. Ketika teknologi, data dan AI mengintegrasikan seluruh value chain, mortgage dapat menjadi laboratorium pertama untuk membangun professional competency architecture menuju Consumer Loan Academy Indonesia.”
Mengapa Gagasan Ini Perlu Dibicarakan Sekarang?
Consumer loan telah menjadi bagian yang nyaris tidak terpisahkan dari perjalanan finansial masyarakat modern. Rumah, kendaraan, kebutuhan personal, pendidikan hingga berbagai kebutuhan konsumsi dapat dibiayai melalui skema kredit yang terus berkembang. Di balik produk-produk yang terlihat sederhana dari sisi konsumen, sesungguhnya bekerja sebuah industri yang semakin kompleks—menghubungkan customer, institusi keuangan, data, teknologi, risk management, hingga sumber pendanaan. Mortgage mungkin merupakan salah satu contoh terbaik untuk melihat perubahan tersebut.
Selama puluhan tahun, masyarakat Indonesia mengenal pembiayaan rumah terutama melalui KPR. Dari sisi konsumen, prosesnya terlihat relatif sederhana: memilih rumah, mengajukan kredit, mendapatkan persetujuan, menandatangani akad, lalu membayar cicilan selama bertahun-tahun. Tetapi di balik satu transaksi tersebut terdapat rangkaian proses yang jauh lebih panjang: origination, verifikasi, appraisal, underwriting, legal, funding, servicing, collection hingga pengelolaan risiko selama umur pinjaman.
Perkembangan teknologi kemudian mengubah hampir setiap bagian dari perjalanan itu. Proses yang dahulu sangat bergantung pada dokumen fisik dan keputusan manual mulai bergerak menuju centralized processing, credit scoring, automated decision engine, digital origination, e-KYC, alternative data hingga AI-assisted underwriting. Fintech dan berbagai pemain non-bank juga mulai mengambil peran pada bagian-bagian tertentu dari value chain yang sebelumnya identik dengan institusi perbankan.
Perubahan bahkan terjadi lebih jauh di belakang layar. Pihak yang mendapatkan customer dan meng-originasi mortgage tidak harus selalu menjadi pihak yang mendanai dan memiliki loan tersebut sampai jatuh tempo. Servicing dapat menjadi fungsi tersendiri. Funding dapat datang dari sumber yang berbeda. Investor dan secondary market dapat masuk ke dalam struktur yang sama. Mortgage perlahan bergerak dari sebuah produk kredit menjadi sebuah ekosistem pembiayaan dengan spesialisasi yang semakin dalam. Namun ada satu pertanyaan yang jarang mendapatkan perhatian sebesar perkembangan teknologi dan produknya: apakah kompetensi manusianya ikut berkembang secepat perubahan industrinya?
Di banyak organisasi, kompetensi consumer loan masih dibangun berdasarkan produk dan fungsi. Sales mendalami acquisition. Credit mendalami underwriting. Risk mendalami policy dan portfolio risk. Collection mendalami delinquency dan recovery. Technology membangun platform dan decision engine. Funding dan treasury melihat sisi liability dan sumber dana. Masing-masing memiliki keahlian yang penting, tetapi keseluruhan proses sebenarnya bekerja sebagai satu mesin yang saling bergantung.
Di sinilah mortgage menjadi menarik untuk dibicarakan. Kompleksitasnya memperlihatkan dengan sangat jelas bahwa masa depan consumer loan tidak cukup ditopang oleh orang-orang yang hanya memahami satu produk atau satu tahapan proses. Industri membutuhkan profesional yang mampu memahami hubungan antara customer, credit risk, collateral, data, technology, servicing, funding hingga economics di belakang sebuah portfolio.

Artikel ini akan menggunakan mortgage sebagai pintu masuk untuk melihat perubahan tersebut: bagaimana mortgage berevolusi, bagaimana value chain dan para pemainnya berubah, bagaimana teknologi dan AI mulai menggeser cara kerja industri, bagaimana pasar yang lebih matang membangun kompetensi profesional mortgage, serta mengapa seluruh perkembangan itu akhirnya membawa kita pada sebuah pertanyaan yang lebih besar—apakah Indonesia sudah waktunya memiliki sebuah Consumer Loan Academy?
Karena sebelum berbicara lebih jauh, ada satu cara pandang yang perlu kita ubah terlebih dahulu:
“Di Indonesia, mortgage sering dipersempit menjadi KPR. Padahal mortgage adalah sebuah industri—bukan sekadar produk pinjaman.”
Jika cara pandang terhadap industrinya berubah, cara kita membangun orang-orang yang akan menjalankan industri tersebut seharusnya ikut berubah.
Mortgage adalah Salah Satu Consumer Loan Paling Kompleks
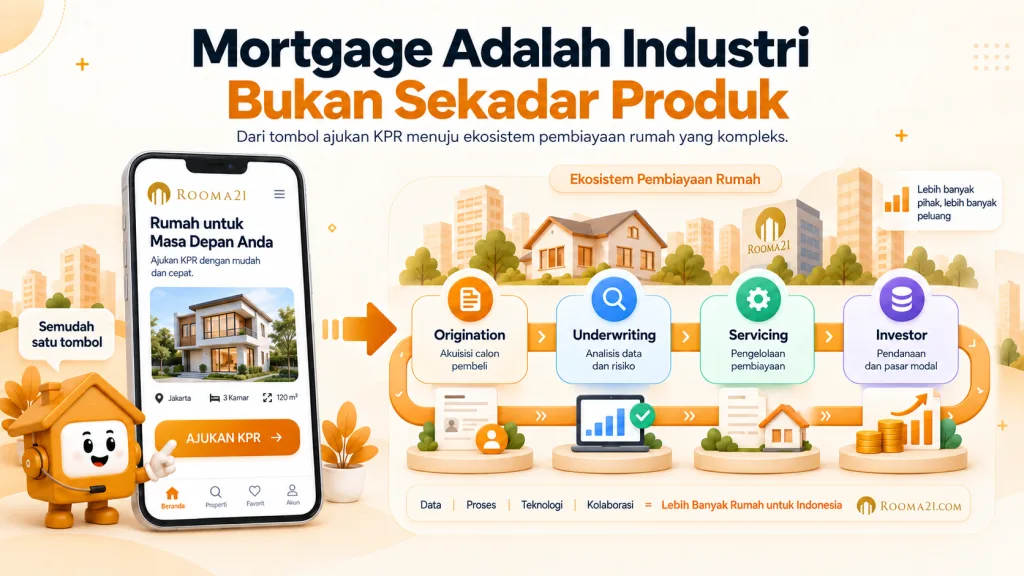
Jika ingin memahami mengapa mortgage membutuhkan kompetensi yang berbeda, lihatlah apa yang sebenarnya terjadi ketika seseorang mengajukan pembiayaan untuk membeli sebuah rumah. Di permukaan, pertanyaannya terlihat sederhana: apakah calon pembeli mampu membayar cicilan? Tetapi bagi pihak yang memberikan pembiayaan, pertanyaan itu hanyalah awal dari rangkaian keputusan yang jauh lebih panjang.
Borrower Risk: Mampu Membayar Hari Ini Belum Tentu Cukup
Pertama, ada manusia di belakang aplikasi kredit tersebut. Berapa penghasilannya? Seberapa stabil sumber pendapatannya? Berapa kewajiban yang sudah dimiliki? Apakah cicilan masih sehat terhadap disposable income-nya? Bagaimana credit history-nya? Dan yang lebih sulit: seberapa besar kemungkinan kondisi finansial hari ini tetap bertahan ketika pinjaman memiliki tenor belasan bahkan puluhan tahun?
Di sinilah konsep affordability menjadi sangat penting. Mortgage bukan sekadar persoalan apakah borrower mampu membayar cicilan hari ini, tetapi apakah struktur pinjaman tersebut masih masuk akal sepanjang perjalanan finansialnya. Perubahan pendapatan, pekerjaan, kebutuhan keluarga, suku bunga hingga kondisi ekonomi dapat mengubah kemampuan membayar jauh setelah keputusan kredit dibuat.
Dalam kerangka prudential internasional, kemampuan borrower untuk membayar memang menjadi salah satu fondasi underwriting mortgage. Artinya, keputusan tidak cukup dibangun hanya dari nilai aset atau besarnya down payment. Mortgage yang sehat tetap harus berangkat dari repayment capacity yang realistis dan sustainable.
Property Risk: Mortgage Tidak Hanya Menilai Orang, tetapi Juga Aset
Menilai borrower saja belum cukup. Berbeda dengan banyak consumer loan lainnya, mortgage membawa sebuah aset fisik ke tengah keputusan kredit: properti. Artinya, pemberi pembiayaan tidak hanya harus memahami orang yang meminjam, tetapi juga memahami aset yang dibiayai dan menjadi collateral.
Apakah harga properti tersebut wajar? Bagaimana kualitas dan lokasinya? Apakah dokumen kepemilikannya valid? Apakah terdapat persoalan hukum? Seberapa mudah aset tersebut dijual kembali jika terjadi default? Bahkan dua borrower dengan profil finansial yang hampir identik dapat menghasilkan keputusan risiko yang berbeda ketika properti yang menjadi collateral memiliki karakteristik yang berbeda.
Karena itu mortgage mempertemukan borrower risk dan property risk dalam satu keputusan. Kerangka prudential global juga memperlakukan property valuation sebagai bagian penting dari proses mortgage, karena collateral yang tampak kuat di atas kertas belum tentu benar-benar memberikan perlindungan jika valuasinya terlalu optimistis atau dokumennya bermasalah.
Di sinilah muncul dimensi berikutnya: legal dan collateral perfection. Persetujuan kredit yang baik tidak banyak berarti jika hak atas collateral tidak dapat diikat secara benar. Dokumen kepemilikan, appraisal, pengikatan jaminan, asuransi, notaris dan berbagai proses legal menjadi bagian dari mesin yang sama. Kesalahan kecil pada satu titik dapat menciptakan konsekuensi yang baru terlihat bertahun-tahun kemudian ketika loan bermasalah.
Baca juga: https://rooma21.com/blogproperti/article/underwriting-mortgage-4-0-era-kredit-instan-real-time
Approval Bukan Akhir, tetapi Awal dari Risiko Jangka Panjang
Setelah akad ditandatangani, kompleksitas mortgage belum selesai. Justru pada titik inilah hubungan jangka panjang dimulai. Mortgage dapat hidup selama 10, 15, 20 tahun atau bahkan lebih panjang. Selama periode tersebut pembayaran harus dicatat, saldo dan bunga dikelola, perubahan kondisi borrower ditangani, dokumen dipelihara, tunggakan dimonitor, collection dilakukan ketika diperlukan, dan portfolio terus diawasi.
Di pasar mortgage yang lebih matang, servicing bahkan telah berkembang menjadi disiplin tersendiri. Pihak yang memberikan loan tidak selalu menjadi pihak yang mengelolanya sehari-hari. Fungsi servicing dapat mencakup penerimaan pembayaran, pencatatan principal dan interest, pengelolaan escrow bila ada, komunikasi dengan borrower, penanganan delinquency hingga proses loss mitigation.
Dengan kata lain, approval bukan akhir dari proses mortgage. Approval justru merupakan awal dari hubungan risiko jangka panjang. Kalimat ini penting karena mengubah cara kita melihat kualitas underwriting. Keputusan yang tampak baik pada hari pertama harus tetap terbukti sehat bertahun-tahun kemudian. Inilah sebabnya mortgage tidak bisa hanya dinilai dari kecepatan approval atau volume booking.
Funding dan Balance Sheet: Siapa Sebenarnya yang Membiayai Mortgage?
Di belakang seluruh proses tersebut masih ada pertanyaan lain yang jarang terlihat oleh customer: dari mana uang untuk membiayai mortgage tersebut berasal?
Institusi yang meng-originasi loan membutuhkan funding. Ketika volume mortgage tumbuh, persoalannya tidak lagi berhenti pada kemampuan mendapatkan borrower berkualitas, tetapi juga bagaimana menyediakan sumber dana yang sesuai dengan karakter pinjaman berjangka panjang, bagaimana mengelola liquidity dan interest-rate exposure, serta bagaimana modal digunakan secara efisien.
Di sinilah mortgage mulai memperlihatkan wajah yang berbeda dari sekadar produk consumer loan. Tenor panjang membuat struktur funding menjadi penting. Jika sumber dana terlalu pendek sementara asetnya sangat panjang, muncul maturity mismatch. Jika pricing tidak tepat, risiko suku bunga dapat menggerus economics portfolio. Jika modal terlalu banyak terserap, pertumbuhan bisa menjadi mahal.
Pada struktur industri yang lebih berkembang, pertanyaannya kemudian bergerak lebih jauh: apakah loan harus tetap berada di balance sheet pihak yang meng-originasi sampai jatuh tempo?
Tidak selalu.
Secondary mortgage market memungkinkan primary lender menghubungkan mortgage yang telah di-originasi dengan sumber dana sekunder atau investor. Dalam struktur seperti ini, pihak yang melakukan origination, pihak yang menyediakan funding, pihak yang memiliki loan, dan pihak yang melakukan servicing tidak harus merupakan entitas yang sama.
Di titik inilah satu pembiayaan rumah yang awalnya terlihat sebagai transaksi sederhana antara seorang konsumen dan sebuah institusi keuangan mulai berubah menjadi sebuah financial value chain.
Baca juga: https://rooma21.com/blogproperti/article/fintech-dan-kpr-digital-mengapa-platform-lebih-dekat-ke-konsumen-dibanding-bank
Satu Produk, Banyak Disiplin, Satu Risiko yang Saling Terhubung
Inilah yang membuat mortgage berbeda. Mortgage berada di persimpangan antara consumer finance, credit risk, real estate, legal, technology, operations, funding dan capital market. Setiap disiplin melihat mortgage dari sudut yang berbeda, tetapi keputusan pada satu bagian dapat memengaruhi risiko dan economics pada bagian lainnya.
Underwriting yang terlalu agresif mungkin mempercepat pertumbuhan origination, tetapi dapat menciptakan masalah portfolio beberapa tahun kemudian. Appraisal yang terlalu optimistis dapat menghasilkan collateral cushion yang semu. Funding yang tidak sesuai dengan karakter aset jangka panjang dapat menimbulkan tekanan di sisi balance sheet. Servicing yang lemah dapat mengubah keterlambatan pembayaran yang seharusnya masih dapat ditangani menjadi kredit bermasalah.
Karena itu, kemampuan menjalankan mortgage tidak cukup hanya dengan mengetahui cara menjual KPR atau membaca sebuah aplikasi kredit. Profesional mortgage perlu memahami bagaimana keputusan di depan menciptakan konsekuensi di belakang.
Justru karena seluruh rantai tersebut saling berhubungan, mortgage menjadi salah satu laboratorium terbaik untuk memahami consumer loan secara end-to-end. Semakin dalam kita melihatnya, semakin sulit mempertahankan pandangan bahwa mortgage hanyalah sebuah produk kredit.
Dan dari sinilah pertanyaan berikutnya muncul secara alami: bagaimana industri yang kompleks ini berevolusi dari proses yang dahulu sangat manual menjadi sebuah financing ecosystem yang semakin digital, terotomasi, dan mulai digerakkan oleh AI?
Dari Produk Kredit Menjadi End-to-End Financing Ecosystem
Kompleksitas mortgage sebenarnya bukan sesuatu yang baru. Borrower tetap harus dinilai, properti tetap harus diperiksa, dokumen tetap harus diverifikasi, dan risiko tetap harus dikelola. Yang berubah secara dramatis selama beberapa dekade terakhir adalah bagaimana seluruh pekerjaan itu dilakukan, siapa yang mengerjakannya, serta bagaimana setiap bagian dari proses tersebut semakin terhubung satu sama lain.
Perubahan inilah yang perlahan membawa mortgage dari sebuah proses kredit yang sangat bergantung pada manusia menjadi sebuah financing ecosystem yang semakin industrialized, digital, dan automated.
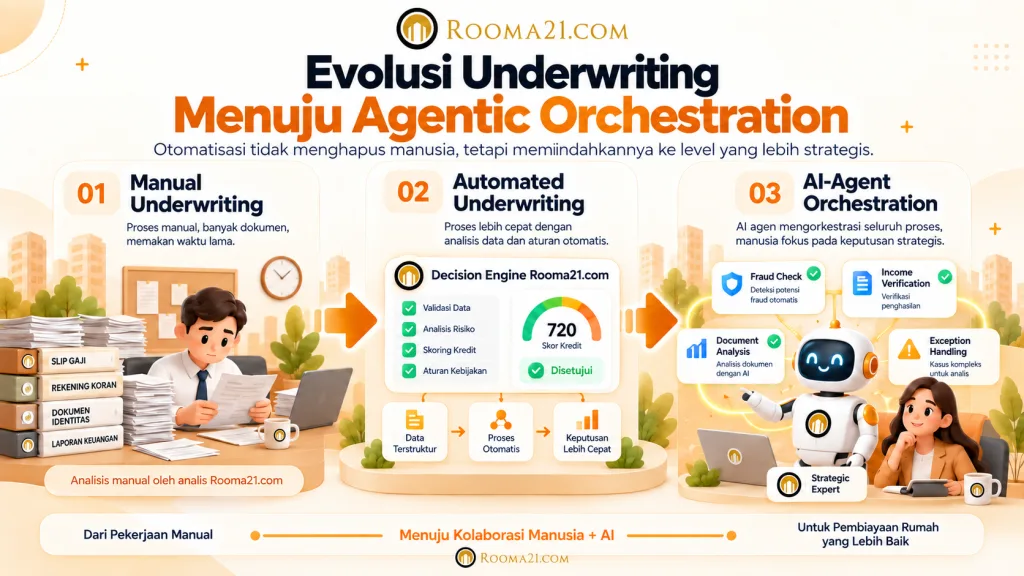
Transformasi itu juga tidak terjadi dalam satu lompatan. Mortgage melewati beberapa generasi perubahan—dari manual underwriting, centralized processing dan Loan Factory, kemudian scorecard dan automated underwriting, digital mortgage, masuknya fintech dan specialized technology provider, hingga penggunaan artificial intelligence. Kini industri mulai melihat kemungkinan berikutnya: mortgage process yang semakin mampu diorkestrasi oleh intelligent agents, dengan manusia bergeser dari pelaksana setiap tahapan menjadi pengendali judgement, exception, governance, dan accountability.
Dari Manual Underwriting Menuju Loan Factory
Pada generasi awal, hampir seluruh proses mortgage bergantung pada manusia. Aplikasi datang dalam bentuk dokumen fisik, income diverifikasi satu per satu, rekening diperiksa, laporan appraisal dibaca secara manual, kemudian credit analyst atau underwriter menyusun berbagai informasi tersebut sebelum mengambil keputusan berdasarkan policy, pengalaman, dan professional judgement.
Dalam model seperti ini, kualitas keputusan sangat bergantung pada kualitas orang yang mengerjakannya. Seorang underwriter berpengalaman dapat menangkap sesuatu yang mungkin tidak terlihat hanya dari angka: apakah penghasilan borrower benar-benar sustainable, apakah struktur kewajibannya masuk akal, apakah appraisal terlalu optimistis, atau apakah terdapat sesuatu dalam transaksi yang membutuhkan pemeriksaan lebih dalam.
Model tersebut dapat bekerja dengan baik ketika volume masih terbatas. Persoalan mulai muncul ketika bisnis mortgage tumbuh dalam skala besar. Semakin banyak aplikasi masuk, semakin banyak pula orang yang dibutuhkan; proses antar-cabang dapat berbeda, interpretasi terhadap policy tidak selalu konsisten, turnaround time memanjang, dan biaya operasional ikut meningkat.
Industri kemudian berhadapan dengan pertanyaan yang sangat mendasar: bagaimana meningkatkan volume tanpa membuat jumlah orang, biaya, dan risiko operasional tumbuh pada kecepatan yang sama?
Pertanyaan itu mendorong mortgage memasuki fase industrialisasi. Aktivitas yang sebelumnya tersebar mulai dikonsolidasikan melalui centralized processing. Workflow distandardisasi, service level mulai diukur, quality control diperkuat, dan pekerjaan yang sebelumnya berada di banyak titik mulai disusun menjadi rangkaian proses yang lebih terstruktur.
Dari sinilah konsep seperti Loan Factory menjadi relevan: mortgage mulai dikelola seperti sebuah production line, di mana aplikasi masuk, dokumen diverifikasi, appraisal dilakukan, credit dianalisis, keputusan diberikan, proses legal diselesaikan, kemudian loan berpindah ke tahap servicing.
Bagi praktisi yang pernah melewati transformasi centralized mortgage processing, perubahan seperti ini bukan sekadar memindahkan pekerjaan dari cabang ke sebuah pusat proses. Yang berubah adalah operating model secara keseluruhan: siapa mengerjakan apa, di titik mana risk control ditempatkan, bagaimana produktivitas diukur, bagaimana exception ditangani, dan bagaimana kualitas keputusan dijaga ketika volume bertambah.
Tujuannya bukan membuat keputusan kredit menjadi mekanis, tetapi membuat proses menjadi lebih consistent, scalable, measurable, dan tetap berada dalam risk appetite yang telah ditetapkan.
Baca juga: https://rooma21.com/blogproperti/article/revolusi-proptech-infrastruktur-transaksi-rent-to-own

Dari Scorecard Menuju Automated Underwriting
Setelah proses mulai distandardisasi, data mengambil peran yang semakin besar. Credit scoring membantu menerjemahkan sebagian pengalaman underwriting menjadi pola risiko yang dapat diukur. Scorecard memungkinkan karakteristik borrower dipetakan berdasarkan probabilitas risiko, sementara credit policy mulai diterjemahkan menjadi rules yang dapat dijalankan secara lebih konsisten. Workflow system kemudian menentukan aplikasi mana yang dapat bergerak lebih cepat dan aplikasi mana yang membutuhkan pemeriksaan lebih dalam.
Dari perkembangan inilah automated underwriting system dan decision engine mulai mengubah cara mortgage diproses. Perubahan ini bukan gagasan baru yang baru muncul bersama gelombang AI. Di pasar mortgage Amerika Serikat, automated underwriting telah memiliki jejak selama kurang lebih tiga dekade. Dokumen korporasi Fannie Mae pada 1990-an sudah mencatat penggunaan dan pengembangan Desktop Underwriter sebagai automated underwriting system untuk membantu lender menerapkan underwriting criteria secara lebih konsisten dan efisien.
Freddie Mac juga mengembangkan Loan Prospector, yang pada 2016 berevolusi menjadi Loan Product Advisor dan tetap menjadi automated loan assessment system hingga sekarang.
Benchmark tersebut penting bukan karena Indonesia harus menyalin model pasar lain, tetapi karena ia menunjukkan satu pola evolusi yang konsisten: ketika volume membesar dan data semakin tersedia, underwriting bergerak dari proses yang sepenuhnya manual menuju kombinasi antara policy, model, data, workflow, automation, dan human judgement.
Perubahan ini sekaligus mengubah filosofi pekerjaan underwriter. Manusia tidak lagi harus memeriksa setiap aplikasi dengan intensitas yang sama. Kasus yang memenuhi parameter tertentu dapat bergerak melalui jalur yang lebih cepat, sementara aplikasi dengan exception, ketidakpastian, atau kompleksitas yang lebih tinggi diarahkan kepada review yang lebih dalam.
Dengan demikian, nilai seorang underwriter perlahan bergeser dari kemampuan melakukan pekerjaan administratif berulang menjadi kemampuan menangani exception, complexity, judgement, dan risiko yang tidak dapat diselesaikan secara nyaman oleh mesin.
Otomatisasi karena itu tidak identik dengan menghilangkan manusia dari keputusan kredit. Sistem dapat meningkatkan consistency dan speed, tetapi kualitas input, desain policy, calibration model, exception handling dan governance tetap menentukan kualitas output.
Semakin besar keputusan yang diserahkan kepada system, semakin penting pula profesional yang memahami bukan hanya cara menggunakan system tersebut, tetapi logika risiko di belakang keputusan yang dihasilkannya.
Baca juga: https://rooma21.com/blogproperti/article/underwriting-mortgage-5-0-ketika-agentic-ai-mengambil-alih-panggung-keputusan-kredit#google_vignette
Digital Mortgage: Bukan Sekadar KPR Online
Setelah underwriting mulai terotomasi, digitalisasi bergerak ke bagian lain dari mortgage lifecycle. Application berpindah ke digital channel, dokumen dapat disampaikan secara elektronik, income dan employment verification semakin dapat terhubung dengan sumber data, valuation mulai dibantu automated valuation model, sementara electronic document dan electronic closing mengurangi ketergantungan terhadap proses berbasis kertas.
Namun titik pentingnya bukan ketika customer dapat mengajukan mortgage melalui smartphone atau website. Itu baru digitalisasi di permukaan.
Transformasi yang jauh lebih fundamental terjadi ketika mesin di belakangnya ikut berubah—data dapat bergerak dari satu proses ke proses berikutnya, system dapat berinteraksi dengan system lain, dan semakin sedikit pekerjaan yang membutuhkan re-entry atau perpindahan dokumen secara manual.
Cara regulator housing finance di pasar maju mendefinisikan perkembangan ini menunjukkan luasnya perubahan tersebut. Federal Housing Finance Agency (FHFA), misalnya, memasukkan teknologi yang digunakan dalam mortgage origination, underwriting, servicing, investment, dan aktivitas terkait lainnya ke dalam cakupan mortgage technology.
FHFA juga menggambarkan primary mortgage lifecycle mulai dari origination, processing, underwriting, closing hingga servicing, sementara secondary lifecycle mencakup post-closing funding, penjualan loan, dan aktivitas capital market. Mortgage technology dengan demikian memang telah bergerak jauh melampaui sekadar digital application di bagian depan.
Perubahan tersebut menjelaskan mengapa istilah digital mortgage tidak seharusnya dipersempit menjadi “KPR online”. Digital mortgage yang sesungguhnya terjadi ketika seluruh value chain mulai dapat berbicara menggunakan data dan infrastructure yang saling terhubung—dari customer acquisition sampai underwriting, closing, servicing dan aktivitas di belakang loan setelah transaksi dengan borrower selesai.
Pada titik inilah fintech dan specialized technology provider mulai memainkan peran yang semakin menarik. Mereka tidak harus membangun seluruh mortgage value chain untuk masuk ke industri.
Sebuah perusahaan dapat memilih satu friction point dan menyelesaikannya dengan lebih baik: digital origination, customer acquisition, income verification, property valuation, fraud detection, document processing, underwriting technology, servicing atau infrastructure yang menghubungkan borrower dengan berbagai sumber pembiayaan.
Semakin modular industrinya, semakin terbuka kemungkinan satu mortgage melewati beberapa institusi dan technology platform sepanjang lifecycle-nya. Mortgage yang dahulu lebih mudah dibayangkan sebagai aktivitas sebuah vertically integrated financial institution mulai bergerak menuju interconnected financing ecosystem, di mana spesialisasi dan interoperability menjadi sama pentingnya dengan kemampuan memiliki seluruh proses sendiri.
Dari AI Co-Pilot Menuju Agentic Mortgage
Kini transformasi tersebut memasuki fase artificial intelligence. Namun penting untuk membedakan antara apa yang sudah mulai digunakan industri dengan apa yang masih menjadi arah perkembangan berikutnya.
Dalam penggunaan yang sudah lebih konkret, AI dan machine learning dapat membantu pekerjaan seperti membaca dan merekonsiliasi data serta dokumen, mendeteksi anomaly atau fraud, melakukan compliance review, membantu risk assessment, income verification maupun property valuation, serta mengurangi pekerjaan manual yang repetitif.
Fannie Mae, melalui Mortgage Lender Sentiment Survey, menemukan pada 2023 bahwa 73% lender yang disurvei menyebut peningkatan operational efficiency sebagai motivasi utama penggunaan AI/ML. Compliance review menjadi salah satu use case yang paling menarik bagi responden, disusul anomaly detection untuk mendeteksi fraud atau defect lebih awal dalam proses underwriting.
Responden juga menunjuk area seperti appraisal automation, income dan employment verification, serta data-document reconciliation sebagai aplikasi potensial.
Data tersebut memberi dua pelajaran penting. Pertama, AI dalam mortgage saat ini lebih realistis dipahami sebagai alat untuk meningkatkan proses daripada sebagai mesin yang mengambil alih seluruh keputusan kredit.
Kedua, perjalanan menuju AI pun tidak otomatis mulus. Survei yang sama menunjukkan integration complexity, biaya, track record teknologi, serta data security dan privacy masih menjadi hambatan implementasi. Ini mengingatkan bahwa sophistication teknologi tidak pernah bisa dipisahkan dari kualitas infrastructure dan governance yang menopangnya.
Dari fase inilah kemungkinan berikutnya mulai terbuka. Ketika AI tidak hanya membaca atau merekomendasikan, tetapi mampu memahami policy, menjalankan workflow, memanggil beberapa system, melakukan pengecekan, mengenali exception, dan menentukan langkah berikutnya, kita mulai memasuki wilayah agentic AI.
Dalam konteks mortgage, istilah agentic mortgage di sini sebaiknya dipahami sebagai arah evolusi—bukan klaim bahwa industri mortgage global saat ini sudah beroperasi secara autonomous end-to-end.
Perbedaannya penting. AI co-pilot membantu seorang profesional mengerjakan tugas. Agentic orchestration berpotensi menghubungkan beberapa tugas dan system menjadi sebuah workflow yang dapat bergerak dengan tingkat autonomy lebih tinggi.
Baca juga: https://rooma21.com/blogproperti/article/apakah-indonesia-siap-dengan-rent-to-own-nasional-peta-jalan-tantangan-dan-peluang-besarnya
Karena itu pertanyaannya juga berubah. Bukan lagi hanya, “Bisakah AI membantu underwriter?”, tetapi seberapa jauh mortgage process dapat diorkestrasi secara autonomous, dan pada titik mana manusia harus tetap memegang judgement, accountability serta hak untuk melakukan override?
Semakin tinggi tingkat otomatisasi, semakin besar pula kebutuhan terhadap governance. Data quality, explainability, model risk, bias dan fairness, cybersecurity, privacy, audit trail serta accountability tidak menjadi kurang penting ketika AI semakin pintar; justru sebaliknya.
FHFA sendiri menempatkan inovasi teknologi dalam housing finance bersama kebutuhan terhadap responsible innovation, effective risk management, safety and soundness, sebuah pengingat bahwa kemampuan teknologi dan kualitas governance harus berkembang secara bersamaan.
Di sinilah evolusi mortgage menghasilkan paradoks yang menarik. Semakin canggih teknologinya, semakin kecil nilai yang berasal dari sekadar mengetahui cara menjalankan satu tahapan proses.
Nilai manusia justru bergeser ke kemampuan memahami mengapa proses tersebut ada, bagaimana risiko bergerak sepanjang value chain, kapan mesin dapat dipercaya, kapan sebuah exception harus dihentikan, dan bagaimana keputusan di bagian depan akan memengaruhi portfolio serta economics di bagian belakang.
Mortgage dengan demikian telah bergerak jauh: dari manual craft menuju industrialized process, automated decisioning, digital ecosystem, AI-assisted mortgage, dan perlahan menuju kemungkinan agentic orchestration.
Setiap generasi teknologi bukan sekadar mengganti alat kerja, tetapi mengubah pembagian pekerjaan, kompetensi yang dibutuhkan, serta batas antara manusia dan mesin.
Namun transformasi tersebut sekaligus membuka perubahan struktural lain yang bahkan lebih besar. Ketika teknologi memungkinkan setiap bagian mortgage dipisahkan, dispesialisasikan, dan kemudian dihubungkan kembali, institusi yang mendapatkan borrower tidak lagi harus selalu menjadi institusi yang menyediakan funding, memiliki loan, sekaligus melakukan servicing sampai pinjaman tersebut lunas.
Di sinilah kita sampai pada salah satu perubahan paling fundamental dalam evolusi mortgage modern: origination tidak lagi harus sama dengan ownership.
Origination Tidak Lagi Sama dengan Ownership

Bayangkan seorang customer datang ke sebuah institusi pembiayaan, mengajukan mortgage, menyerahkan dokumen, menjalani proses underwriting, mendapatkan approval, kemudian menandatangani akad.
Dari sudut pandang customer, sangat wajar jika institusi yang ditemuinya sejak awal dianggap sebagai pihak yang akan terus memiliki mortgage tersebut sampai cicilan terakhir dibayar.
Selama bertahun-tahun, gambaran inilah yang paling mudah digunakan untuk memahami bisnis mortgage: lender mendapatkan borrower, memberikan loan, menyediakan funding, mencatat mortgage sebagai aset di balance sheet, menerima pembayaran setiap bulan, menangani tunggakan ketika terjadi masalah, dan menanggung risiko kredit sampai pinjaman tersebut lunas.
Model tersebut dikenal sebagai portfolio lending. World Bank menggambarkan traditional atau bundled mortgage model sebagai struktur ketika satu institusi menjalankan fungsi utama origination, servicing, funding, dan portfolio risk management.
Secara sederhana, mortgage yang dibuat hari ini akan menjadi aset yang dikelola institusi tersebut selama bertahun-tahun. Karena lender akan hidup bersama loan itu dalam jangka panjang, keputusan yang dibuat pada saat origination secara langsung akan menentukan kualitas portfolio yang dimilikinya kemudian.
Namun perkembangan mortgage menunjukkan bahwa seluruh fungsi tersebut sebenarnya tidak harus selalu berada di dalam satu institusi.
Ketika industri mulai membangun standardisasi underwriting, infrastructure data, servicing capability, secondary market dan akses yang lebih luas terhadap investor, mortgage dapat dipisahkan menjadi beberapa economic functions yang berbeda. Dari sinilah salah satu perubahan paling fundamental dalam mortgage modern muncul: pihak yang mendapatkan borrower dan membuat loan tidak harus menjadi pihak yang memiliki loan tersebut sampai maturity.
Dari Satu Institusi Menjadi Beberapa Economic Functions
Untuk memahami perubahan tersebut, mortgage perlu dilihat bukan hanya sebagai sebuah loan, tetapi sebagai rangkaian fungsi ekonomi yang saling berhubungan.
Origination berhubungan dengan mendapatkan borrower, mengumpulkan informasi, memproses aplikasi dan menghasilkan mortgage yang memenuhi underwriting standard tertentu.
Funding menjawab pertanyaan dari mana dana untuk membiayai mortgage tersebut berasal.
Ownership berkaitan dengan siapa yang pada akhirnya memegang aset dan economic exposure terhadap loan tersebut, sementara servicing mencakup pengelolaan mortgage setelah pencairan—mulai dari menerima pembayaran, mengadministrasikan account, berkomunikasi dengan borrower hingga menangani delinquency ketika masalah mulai muncul.
Dalam model yang terintegrasi, seluruh fungsi tersebut dapat dilakukan oleh institusi yang sama. Tetapi ketika mortgage market berkembang, masing-masing fungsi dapat dipisahkan dan dilakukan oleh pihak yang berbeda.
Sebuah lender dapat meng-originasi mortgage kemudian menjual loan tersebut kepada institusi lain, sementara servicing tetap dilakukan oleh originator. Dalam struktur lain, loan dapat berpindah bersama servicing rights kepada specialized servicer. Mortgage yang telah terkumpul juga dapat masuk ke dalam pool dan menjadi dasar pembentukan securities yang kemudian dimiliki investor. Karena itu, satu formula sederhana sebenarnya dapat mengubah cara kita memahami seluruh industri:
Origination ≠ Funding ≠ Ownership ≠ Servicing.
Pemisahan tersebut bukan konstruksi teoritis. World Bank menjelaskan secondary mortgage market sebagai mekanisme yang menghubungkan primary mortgage lender dengan secondary source of funds, sementara fungsi origination dan servicing tidak harus dilakukan oleh pihak yang akhirnya menyediakan capital atau memiliki exposure terhadap mortgage tersebut.
FHFA juga menggambarkan secondary mortgage market sebagai rangkaian aktivitas yang dapat mencakup acquisition of loans, pooling, credit enhancement, securitization hingga distribusi securities kepada investor.
Pada titik inilah mortgage mulai kehilangan karakter sebagai sekadar hubungan bilateral antara borrower dan lender. Satu mortgage dapat bergerak melalui beberapa institusi, beberapa balance sheet, dan beberapa lapisan infrastructure sepanjang hidupnya.
Baca juga: https://rooma21.com/blogproperti/article/underwriting-mortgage-4-0-ketika-keputusan-kredit-menjadi-instan-real-time-dan-terhubung-ke-ekonomi-digital
Mortgage mulai terlihat sebagai financial value chain.

Dari Originate-to-Hold Menuju Originate-to-Distribute
Perubahan tersebut melahirkan dua cara yang berbeda dalam melihat economics mortgage.
Dalam model originate-to-hold, institusi meng-originasi mortgage dengan tujuan mempertahankannya di balance sheet. Economics bisnis kemudian sangat dipengaruhi oleh spread antara yield mortgage dan cost of funds, kualitas portfolio, credit losses, penggunaan capital, liquidity, serta kemampuan institusi mengelola interest-rate dan maturity risk selama tenor loan yang panjang.
Model tersebut memiliki konsekuensi yang sangat jelas. Mortgage membutuhkan dana dalam jumlah besar pada saat pencairan, sementara principal kembali sedikit demi sedikit selama bertahun-tahun.
Jika seluruh mortgage harus dipertahankan sampai maturity, kemampuan sebuah lender untuk terus melakukan origination pada akhirnya dibatasi oleh kekuatan balance sheet, capital dan akses funding yang dimilikinya.
Institusi dapat memiliki kemampuan mendapatkan customer dan underwriting yang sangat baik, tetapi tetap menghadapi batas pertumbuhan ketika kapasitas pendanaannya mulai mencapai limit.
Secondary mortgage market mengubah constraint tersebut karena loan yang telah di-originasi tidak harus terus tinggal di balance sheet originator.
Dalam struktur originate-to-distribute, mortgage yang memenuhi eligibility dan underwriting standards tertentu dapat dijual kepada pihak lain atau masuk ke secondary market. Dana hasil penjualan tersebut kemudian dapat digunakan kembali untuk melakukan origination berikutnya.
Freddie Mac menjelaskan mekanisme dasarnya dengan prinsip yang sama: lender dapat memilih mempertahankan mortgage di balance sheet atau menjualnya, dan penjualan tersebut membantu menyediakan kembali dana yang dapat digunakan untuk membuat mortgage baru.
Perubahan ini membawa mortgage keluar dari diskusi credit risk semata. Sebuah mortgage bukan hanya keputusan apakah borrower layak mendapatkan pembiayaan, tetapi juga sebuah aset yang mempunyai funding requirement, capital consumption, liquidity implication dan balance-sheet economics.
Dua lender dengan kemampuan underwriting yang sama belum tentu mempunyai kemampuan pertumbuhan yang sama jika struktur funding, capital dan akses mereka terhadap secondary market berbeda.
Di sinilah pemisahan origination dan ownership mulai mempunyai arti strategis. Institusi yang sangat kuat dalam customer acquisition dan underwriting tidak selalu harus mempunyai balance sheet terbesar untuk membangun volume mortgage.
Sebaliknya, institusi atau investor yang memiliki capital besar tidak harus membangun jaringan origination sendiri untuk memperoleh exposure terhadap mortgage assets.
Secondary market memungkinkan dua kekuatan tersebut bertemu.
Ketika Mortgage Bertemu Capital Market
Pemisahan tersebut menjadi semakin terlihat ketika mortgage bergerak dari balance sheet lender menuju capital market.
Mortgage dengan karakteristik tertentu dapat dikumpulkan ke dalam pool, kemudian cash flow dari kumpulan loan tersebut dapat menjadi dasar pembentukan mortgage-backed securities atau struktur pendanaan lain.
Investor yang membeli instrumen tersebut bahkan tidak perlu pernah bertemu dengan borrower yang rumahnya berada di balik mortgage tersebut.
Bagi borrower, transaksi itu tetap merupakan pembiayaan rumah; bagi investor, mortgage telah berubah menjadi financial asset dengan karakter yield, duration, credit risk, prepayment risk, liquidity dan struktur proteksi tertentu.
Di pasar Amerika Serikat, skala secondary market memperlihatkan seberapa jauh transformasi tersebut dapat berkembang. FHFA menjelaskan bahwa sebagian besar residential mortgage di pasar tersebut disecuritize dan tidak terus disimpan sebagai whole loan oleh original lender.
Mortgage dikumpulkan dalam pool, securities diterbitkan berdasarkan pool tersebut, dan pembayaran principal serta interest dari borrower menjadi bagian dari cash flow yang diteruskan kepada investor sesuai struktur yang berlaku.
Benchmark tersebut tidak berarti Indonesia atau negara lain harus menyalin desain housing finance Amerika Serikat.
Justru pengalaman berbagai negara menunjukkan bahwa secondary mortgage market dapat berkembang melalui struktur yang berbeda, bergantung pada kedalaman capital market, regulatory framework, legal infrastructure, standardisasi mortgage, kebutuhan issuer dan appetite investor.
Yang jauh lebih penting adalah prinsip ekonominya: sumber dana jangka panjang untuk housing finance tidak harus berhenti pada balance sheet institusi yang pertama kali bertemu borrower.
Prinsip inilah yang membuat mortgage menjadi salah satu consumer loan yang memiliki hubungan sangat kuat dengan capital market.
Seorang individu membeli rumah dan membutuhkan pembiayaan; originator menghasilkan mortgage; loan dapat dibeli atau dikumpulkan oleh pihak lain; investor menyediakan capital terhadap mortgage assets tersebut; dan capital yang kembali kepada originator dapat digunakan untuk membiayai borrower berikutnya.
Jika infrastructure-nya bekerja dengan baik, terbentuk sebuah siklus yang menghubungkan kebutuhan pembiayaan rumah di primary market dengan sumber dana yang jauh lebih luas di secondary market.
Baca juga: https://rooma21.com/blogproperti/article/underwriting-mortgage-3-0-ketika-risiko-tidak-lagi-dibaca-manusia
Ownership Berpindah, Servicing Tidak Harus Ikut Berpindah
Pemisahan fungsi menjadi semakin menarik karena perpindahan ownership tidak selalu berarti hubungan operasional dengan borrower ikut berpindah.
Sebuah institusi dapat menjual mortgage kepada pihak lain tetapi tetap menjadi servicer. Dari perspektif borrower, hampir tidak ada perubahan yang terlihat karena pembayaran tetap dilakukan melalui channel yang sama dan komunikasi sehari-hari tetap berlangsung dengan institusi yang sama.
Namun di belakang layar, economic ownership atas loan tersebut dapat saja sudah berada pada pihak yang berbeda.
Servicer dalam struktur seperti ini menjalankan fungsi yang sangat penting sepanjang mortgage lifecycle. Ia menerima dan mengadministrasikan pembayaran, menjaga account records, menangani berbagai kebutuhan borrower, memonitor delinquency, menjalankan collection atau loss mitigation ketika diperlukan, dan mengelola aliran pembayaran sesuai dengan struktur ownership yang berlaku.
Karena aktivitas tersebut berlangsung selama bertahun-tahun, servicing bukan sekadar pekerjaan administratif setelah kredit dicairkan, tetapi sebuah operating capability dengan economics, technology requirement, compliance obligation dan risk profile tersendiri.
Pemisahan ini terlihat jelas dalam infrastructure secondary market yang telah matang. Fannie Mae, misalnya, memiliki mekanisme yang memungkinkan mortgage dijual kepada Fannie Mae sementara servicing rights dapat dipertahankan oleh seller atau dipindahkan kepada approved servicer.
Dengan demikian, ownership terhadap loan dan hak serta kewajiban untuk melakukan servicing secara operasional memang dapat berada pada pihak yang berbeda.
Bagi customer, mortgage tetap terasa sebagai satu cicilan yang dibayar setiap bulan. Namun di belakang satu pembayaran tersebut dapat terdapat originator, owner, servicer, guarantor dan investor yang berbeda.
Kesederhanaan di sisi customer justru dapat berdiri di atas struktur yang semakin kompleks di belakangnya.
Semakin Terfragmentasi Value Chain, Semakin Penting Governance
Pemisahan fungsi membawa efisiensi dan membuka sumber capital baru, tetapi sekaligus menciptakan risiko yang berbeda.
Jika originator mengetahui bahwa loan yang dibuatnya akan segera dijual, misalnya, muncul pertanyaan apakah underwriting discipline akan tetap sama kuatnya seperti ketika loan tersebut harus ditahan sendiri selama dua puluh tahun.
Jika pihak yang mengambil keputusan kredit tidak menanggung seluruh economic consequence dari keputusan tersebut, incentive antara originator, owner dan investor harus dirancang agar tetap aligned.
Persoalan yang sama muncul pada data dan servicing. Ketika informasi borrower dan loan berpindah dari originator kepada purchaser, kemudian digunakan oleh servicer dan pada akhirnya menjadi bagian dari informasi yang mendukung keputusan investor, kualitas data di titik awal menjadi semakin penting.
Kesalahan yang dahulu mungkin hanya berada dalam satu institusi sekarang dapat mengalir melalui seluruh value chain.
Karena itu secondary market yang sehat tidak cukup dibangun dengan kemampuan menjual loan; ia membutuhkan standardisasi underwriting, data quality, representations and warranties, servicing standards, disclosure, investor protection, credit enhancement serta regulatory oversight yang dapat menjaga kepercayaan antar-pihak.
Praktik Fannie Mae memberikan contoh bagaimana pemisahan fungsi tidak berarti pemisahan accountability. Walaupun mortgage dapat dijual dan servicing rights dapat berada pada pihak berbeda, selling lender tetap mempunyai obligations dan liabilities tertentu atas representations and warranties yang diberikan ketika loan dijual.
Prinsipnya penting: pihak dapat melakukan spesialisasi pada bagian value chain tertentu, tetapi kualitas loan dan informasi yang dibawanya tetap membutuhkan mekanisme accountability.
Dari sinilah muncul salah satu pelajaran terbesar evolusi mortgage modern: specialization membutuhkan governance. Semakin modular industrinya, semakin kuat standard yang dibutuhkan agar originator, funder, owner, servicer dan investor dapat mempercayai kualitas pekerjaan pihak lain.
Tanpa trust infrastructure tersebut, pemisahan value chain justru dapat memindahkan risiko tanpa benar-benar mengelolanya.
Mortgage akhirnya berubah dari sebuah garis sederhana antara borrower dan lender menjadi sebuah network yang menghubungkan borrower, originator, funder, owner, servicer, secondary market dan investor.
Tidak setiap mortgage harus melewati seluruh rantai tersebut, dan tidak setiap negara membutuhkan struktur yang sama. Tetapi kemampuan untuk memisahkan fungsi telah membuka kemungkinan bahwa sebuah institusi tidak perlu memiliki seluruh value chain untuk dapat memainkan peran penting di dalam industri mortgage.
Konsekuensinya terhadap kompetensi sangat besar. Profesional mortgage tidak cukup hanya memahami bagaimana loan di-originasi dan di-approve.
Ia semakin perlu memahami bagaimana keputusan underwriting memengaruhi marketability sebuah loan, bagaimana funding dan capital menentukan economics, bagaimana servicing memengaruhi performance jangka panjang, bagaimana data bergerak sepanjang lifecycle, dan bagaimana investor akhirnya melihat mortgage sebagai financial asset.
Dengan kata lain, ia harus memahami bagaimana keputusan di depan mengalir menjadi risiko, cash flow dan economics di belakang. Dan ketika origination, funding, ownership serta servicing tidak lagi harus berada dalam satu institusi, pertanyaan berikutnya menjadi semakin sulit dihindari:
Jika seluruh fungsi tersebut dapat dilakukan oleh pemain yang berbeda, mengapa mortgage masih sering dibayangkan sebagai industri yang hanya dimiliki oleh bank?
Baca juga: https://rooma21.com/blogproperti/article/saat-fintech-mortgage-lahir-bank-mana-yang-paling-siap-masuk-ke-era-mortgage-digital
Mortgage Tidak Lagi Hanya Milik Bank

Setelah melihat bahwa pihak yang mendapatkan customer, menyediakan dana, memiliki loan, dan mengelola cicilan tidak harus selalu merupakan institusi yang sama, konsekuensi berikutnya menjadi lebih mudah dipahami: mortgage tidak lagi harus dikerjakan seluruhnya oleh bank.
Di Indonesia, mortgage sangat mudah diasosiasikan dengan KPR dan bank. Cara pandang tersebut wajar karena bagi sebagian besar masyarakat, pengalaman membeli rumah dengan pembiayaan memang dimulai dari bank.
Customer memilih rumah, mengajukan KPR, mendapatkan persetujuan, menandatangani akad, kemudian membayar cicilan setiap bulan. Karena bank menjadi institusi yang paling terlihat oleh customer, seluruh aktivitas mortgage akhirnya mudah dianggap sebagai bagian dari industri perbankan.
Padahal di belakang satu pembiayaan rumah terdapat pekerjaan yang sangat beragam.
Ada pihak yang mencari customer, pihak yang memeriksa kemampuan membayar, pihak yang menilai rumah, pihak yang menyediakan dana, pihak yang mengelola pembayaran selama bertahun-tahun, perusahaan teknologi yang menghubungkan data dan proses, hingga investor yang dapat menyediakan sumber modal bagi sistem pembiayaan tersebut.
Bank tetap mempunyai posisi yang sangat penting karena memiliki sumber dana, balance sheet, jaringan distribusi, customer base dan infrastructure pengelolaan risiko.
Yang berubah bukan penting atau tidaknya bank, tetapi apakah seluruh mortgage value chain harus selalu berada di dalam bank.
Pengalaman berbagai negara menunjukkan jawabannya: tidak selalu.
Ketika Perusahaan Non-Bank Bisa Menghasilkan Mortgage
Bayangkan sebuah perusahaan yang sangat ahli mendapatkan calon pembeli rumah. Perusahaan tersebut mempunyai platform digital yang baik, mampu membantu customer menyiapkan dokumen, mempunyai sistem untuk melakukan verifikasi, dan memiliki tim yang memahami bagaimana menilai kelayakan pembiayaan.
Tetapi perusahaan itu bukan bank dan tidak menghimpun tabungan atau deposito masyarakat.
Apakah perusahaan seperti ini tetap dapat berperan dalam industri mortgage?
Dalam struktur mortgage yang lebih berkembang, jawabannya bisa ya. Perusahaan tersebut dapat berfungsi sebagai non-bank mortgage originator, yaitu perusahaan non-bank yang mendapatkan borrower dan menjalankan sebagian atau seluruh proses awal pembentukan mortgage.
Dana untuk membiayai loan dapat berasal dari institusi lain, sementara mortgage yang dihasilkan dapat disimpan, dijual atau dialihkan sesuai dengan struktur pembiayaan dan regulasi yang berlaku.
Bank Dunia telah lama mencatat peran lembaga keuangan non-bank dalam pengembangan housing finance di berbagai negara, terutama ketika sistem perbankan saja belum mampu memenuhi seluruh kebutuhan pembiayaan perumahan.
Pengalaman tersebut menunjukkan bahwa kemampuan menghasilkan mortgage secara konseptual tidak harus selalu melekat pada kemampuan menghimpun dana masyarakat seperti yang dilakukan bank.
Perubahan ini membuka bentuk persaingan yang berbeda. Sebuah institusi dapat unggul bukan karena memiliki balance sheet terbesar, tetapi karena lebih baik dalam menemukan customer, memahami segmen tertentu, melakukan underwriting, menggunakan data, memberikan pengalaman digital yang lebih sederhana atau memproses aplikasi dengan lebih cepat.
Di sinilah perbedaan antara bank dan mortgage menjadi semakin jelas.
Bank adalah sebuah jenis institusi keuangan. Mortgage adalah sebuah aktivitas pembiayaan dengan value chain yang jauh lebih luas.

Bank dapat menjalankan mortgage, tetapi mortgage tidak harus selalu dijalankan seluruhnya oleh bank.
Mortgage Broker: Membantu Customer Mencari Pembiayaan
Ketika jumlah lender dan pilihan pembiayaan bertambah, muncul pemain lain yang fungsinya bahkan lebih mudah dipahami jika kita melihatnya dari sisi customer.
Seseorang ingin membeli rumah, tetapi tidak mengetahui lender mana yang paling sesuai dengan profil pendapatan, harga rumah, kemampuan membayar dan kebutuhannya.
Daripada mendatangi berbagai institusi satu per satu, customer dapat menggunakan mortgage broker, yaitu perantara yang membantu mencari dan menghubungkan borrower dengan lender atau produk pembiayaan yang sesuai.
Mortgage broker tidak harus menyediakan uang untuk membiayai rumah tersebut. Nilai utamanya justru terletak pada kemampuan memahami kebutuhan borrower, mengetahui berbagai pilihan pembiayaan, kemudian mempertemukan kedua sisi tersebut.
Consumer Financial Protection Bureau, lembaga pemerintah Amerika Serikat yang bertugas melindungi konsumen dalam layanan keuangan, membedakan fungsi tersebut dengan cukup jelas.
Mortgage lender adalah pihak yang memberikan pembiayaan secara langsung, sedangkan mortgage broker membantu customer mencari lender atau mortgage product dan dapat bekerja dengan beberapa lender.
Bagi pembaca Indonesia, konsep ini sebenarnya tidak terlalu asing jika dianalogikan dengan industri lain.
Sebuah marketplace tidak harus memproduksi barang yang dijual di platform-nya. Agen perjalanan tidak harus memiliki pesawat. Demikian pula mortgage broker tidak harus memiliki dana sendiri untuk mempunyai peran penting dalam perjalanan customer mendapatkan pembiayaan rumah.
Baca juga: https://rooma21.com/blogproperti/article/ekosistem-mortgage-digital-indonesia-bagaimana-developer-broker-dan-bank-bisa-ikut-arus-kpr-generasi-baru
Perbedaannya tentu terletak pada tingkat tanggung jawab.
Mortgage merupakan produk finansial jangka panjang, sehingga kompetensi, transparansi, perlindungan konsumen dan regulatory oversight menjadi jauh lebih penting dibanding sekadar mempertemukan pembeli dan penjual.
Setelah Loan Cair, Ada Bisnis yang Mengelolanya Bertahun-tahun
Pemain lain mulai terlihat setelah mortgage disetujui dan dana dicairkan. Bagi customer, tahap ini mungkin terasa sederhana: tinggal membayar cicilan setiap bulan.
Namun seseorang tetap harus memastikan pembayaran diterima dan dicatat dengan benar, saldo loan terpelihara, informasi customer diperbarui, tunggakan dimonitor, dan borrower yang mengalami masalah pembayaran ditangani.
Fungsi tersebut disebut mortgage servicing, sedangkan perusahaan yang menjalankannya disebut mortgage servicer.
Secara sederhana, servicer adalah pihak yang mengelola kehidupan sehari-hari sebuah mortgage setelah loan dicairkan.
Consumer Financial Protection Bureau menjelaskan bahwa mortgage servicer dapat berbeda dari mortgage lender.
Servicer menangani aktivitas seperti menerima dan memproses pembayaran, mengadministrasikan rekening mortgage serta membantu menangani borrower ketika terjadi kesulitan pembayaran.
Artinya, perusahaan yang pertama kali memberikan mortgage kepada customer tidak harus menjadi perusahaan yang mengelolanya selama belasan atau puluhan tahun berikutnya.
Federal Housing Finance Agency, regulator yang mengawasi bagian penting sistem pembiayaan perumahan dan pasar mortgage sekunder Amerika Serikat, juga mencatat berkembangnya perusahaan non-bank yang secara khusus menjalankan mortgage servicing. Perkembangan tersebut menunjukkan bahwa servicing telah menjadi capability tersendiri yang membutuhkan technology platform, operational capacity, financial strength, compliance dan risk management.
Bagi customer, mungkin hanya terlihat satu cicilan setiap bulan. Tetapi di belakang cicilan tersebut terdapat sebuah operasi yang harus berjalan selama umur loan.
Fintech Masuk Bukan Hanya untuk Memberikan Pinjaman
Perubahan menjadi semakin menarik ketika perusahaan teknologi masuk ke dalam mortgage. Tidak semuanya datang untuk menjadi lender.
Sebagian justru memilih satu masalah kecil tetapi penting di dalam proses mortgage dan mencoba menyelesaikannya dengan lebih baik.
Proses mortgage memang penuh dengan titik-titik yang dapat menimbulkan friction. Identitas customer harus diverifikasi, pendapatan diperiksa, dokumen dibaca, risiko kredit dianalisis, harga properti dinilai, fraud dideteksi, proses legal diselesaikan, pembayaran dikelola dan data harus berpindah dari satu tahapan ke tahapan berikutnya.
Dahulu sebagian besar pekerjaan tersebut dibangun dan dikerjakan sendiri oleh institusi keuangan. Digitalisasi memungkinkan munculnya perusahaan teknologi yang mengkhususkan diri pada satu bagian tertentu.
Satu perusahaan dapat menyediakan teknologi verifikasi identitas, perusahaan lain membantu membaca dokumen secara otomatis, perusahaan lain menyediakan property data atau valuation technology, sementara platform lain membantu underwriting atau servicing.
Federal Housing Finance Agency menggunakan pengertian financial technology dalam housing finance secara luas, bukan hanya aplikasi pengajuan mortgage di bagian depan.
Teknologi dapat masuk ke origination atau proses awal pembentukan mortgage, underwriting atau penilaian risiko, servicing atau pengelolaan loan setelah pencairan, hingga aktivitas investasi di bagian belakang.
Karena itu, digital mortgage tidak berarti semua perusahaan teknologi harus berubah menjadi bank digital atau fintech lender.
Sebagian justru dapat menjadi infrastructure provider—perusahaan yang membuat pemain mortgage lain bekerja lebih cepat, lebih akurat dan semakin terhubung.
Perkembangan aktivitas lending di luar institusi tradisional bahkan sudah cukup besar untuk mendapatkan perhatian global.
Financial Stability Board, lembaga internasional yang memantau dan membantu koordinasi kebijakan stabilitas sistem keuangan dunia, dalam laporan pemantauan globalnya mulai memasukkan data mengenai fintech lending non-bank dari sejumlah negara.
Pesannya bukan bahwa fintech akan menggantikan bank, tetapi bahwa aktivitas pembiayaan telah berkembang cukup jauh di luar institusi tradisional sehingga regulator global mulai melihatnya sebagai bagian dari landscape sistem keuangan.
Baca juga: https://rooma21.com/blogproperti/article/rocket-mortgage-pelajaran-fintech-kpr-digital

Dari Appraiser sampai Investor, Mortgage Membutuhkan Banyak Pemain
Mortgage juga tidak berhenti pada lender, broker, servicer dan perusahaan teknologi.
Karena pembiayaan tersebut menggunakan properti sebagai jaminan dan berlangsung dalam jangka panjang, banyak profesi dan institusi lain ikut menjaga agar transaksi dapat berjalan dengan aman.
Ada appraiser atau penilai properti, yang membantu memastikan bahwa nilai rumah yang menjadi jaminan masuk akal.
Ada notaris dan profesi hukum yang memastikan dokumen serta pengikatan jaminan dilakukan dengan benar.
Ada perusahaan asuransi atau lembaga penjamin yang dapat mengambil bagian tertentu dari risiko.
Ada penyedia data dan technology infrastructure yang memastikan informasi dapat bergerak dengan aman dari satu proses ke proses berikutnya.
Di pasar mortgage yang lebih berkembang, rantainya dapat bergerak lebih jauh hingga investor.
Mortgage yang telah dibuat dapat dijual atau dikumpulkan bersama mortgage lain, kemudian menjadi sumber cash flow bagi instrumen investasi.
Investor yang menyediakan capital tersebut tidak pernah harus bertemu dengan keluarga yang membeli rumah. Mereka melihat mortgage dari sisi yang sama sekali berbeda: kualitas aset, arus pembayaran, risiko gagal bayar, jangka waktu, kemungkinan pelunasan lebih cepat dan potensi return.
Pada titik tersebut, sebuah rumah yang dibeli oleh satu keluarga telah menghubungkan beberapa dunia sekaligus: real estate, consumer lending, legal, insurance, technology dan capital market.
Inilah alasan mengapa mortgage semakin sulit dipandang hanya sebagai sebuah produk di dalam bank. Produk yang terlihat sederhana dari sisi customer sebenarnya berdiri di atas sebuah network yang jauh lebih luas.
Mortgage Berubah dari Produk Institusi Menjadi Financing Ecosystem
Jika seluruh pemain tersebut ditempatkan dalam satu gambar besar, perubahan mortgage menjadi lebih mudah terlihat.
Di bagian depan terdapat customer yang membutuhkan rumah dan pembiayaan. Di sekelilingnya dapat terdapat broker atau distribution platform yang membantu menemukan lender.
Originator membantu membentuk mortgage dan menjalankan proses awal. Lender atau funder menyediakan dana.
Appraiser dan legal professionals menjaga kualitas collateral dan dokumentasi. Technology provider menghubungkan data dan proses.
Servicer mengelola loan setelah pencairan. Insurer atau guarantor dapat membantu mengelola sebagian risiko.
Di bagian belakang, secondary market dan investor dapat menyediakan sumber capital yang memungkinkan pembiayaan terus berputar.
Tidak semua mortgage harus melibatkan seluruh pemain tersebut, dan setiap negara dapat mempunyai struktur yang berbeda.
Kedalaman pasar modal, regulasi, kesiapan data, legal infrastructure dan perkembangan industri akan menentukan bagaimana ecosystem terbentuk.
Karena itu, benchmark internasional bukan template yang harus disalin Indonesia. Nilainya adalah menunjukkan bahwa mortgage dapat berkembang menjadi sebuah financing ecosystem yang jauh lebih luas daripada industri perbankan.
Perubahan cara pandang ini penting karena akan membawa kita kembali kepada pertanyaan utama artikel.
Jika mortgage dikerjakan oleh berbagai pemain dengan keahlian yang berbeda, maka kompetensi orang-orang di dalam industri juga seharusnya tidak dibangun hanya berdasarkan nama institusi atau jabatan tempat mereka bekerja.
Orang yang melakukan underwriting perlu memahami bagaimana keputusan hari ini memengaruhi kualitas loan bertahun-tahun kemudian.
Orang yang membangun teknologi perlu memahami mengapa credit policy dan risk control dibuat.
Orang yang mencari customer perlu memahami apa yang membuat sebuah mortgage sehat.
Servicer perlu memahami bagaimana kualitas origination dapat berubah menjadi delinquency di kemudian hari.
Sementara pemimpin mortgage perlu memahami bagaimana customer, risk, property, funding, technology dan capital saling berhubungan dalam satu sistem.
Di sinilah muncul paradoks yang membawa kita ke persoalan berikutnya.
Mortgage value chain semakin terintegrasi, tetapi kompetensi orang-orang yang menjalankannya masih sering dibangun secara terpisah berdasarkan fungsi dan institusi.
Industrinya sudah bergerak menjadi sebuah ecosystem. Pertanyaannya sekarang: apakah cara kita membangun kompetensi manusianya sudah ikut berubah?
Baca juga: https://rooma21.com/blogproperti/article/underwriting-mortgage-1-0-era-pulpen-dan-intuisi
Ketika Value Chain Terintegrasi, Kompetensi Justru Masih Terfragmentasi
Bayangkan perjalanan sebuah mortgage dari awal sampai akhir. Seorang customer ingin membeli rumah dan mulai mencari pembiayaan. Tim sales atau relationship manager membantu proses pengajuan. Dokumen masuk ke verification. Appraiser menilai properti. Credit analyst atau underwriter menilai kemampuan membayar dan risiko. Setelah disetujui, bagian legal memastikan dokumen dan jaminan benar, operation menyelesaikan pencairan, kemudian loan masuk ke servicing. Jika pembayaran mulai bermasalah, collection mengambil peran. Di belakang semua itu, risk management memonitor kualitas portfolio, technology menjaga system dan data tetap berjalan, sementara treasury atau funding memastikan dana tersedia untuk membiayai loan dalam jumlah besar dan jangka panjang.
Bagi customer, seluruh rangkaian tersebut tetap disebut satu hal: pembiayaan rumah.
Namun bagi organisasi, perjalanan yang sama sering terbagi menjadi banyak fungsi, banyak departemen, banyak target, dan pada akhirnya banyak ruang belajar yang berbeda. Sales belajar bagaimana mendapatkan customer. Credit belajar bagaimana mengambil keputusan. Risk mendalami policy dan portfolio. Collection belajar menangani tunggakan. Technology memahami system. Treasury memahami funding. Masing-masing mempunyai kompetensi yang diperlukan, tetapi tidak selalu mendapatkan kesempatan untuk memahami bagaimana keputusan mereka memengaruhi bagian lain dari mortgage lifecycle.
Di sinilah muncul sebuah paradoks. Mortgage semakin terintegrasi sebagai sebuah financing ecosystem, sementara kompetensi manusianya masih sering dibangun berdasarkan kotak organisasi.
Kita Sangat Ahli pada Fungsi, tetapi Belum Tentu Memahami Seluruh Mesin
Pembagian fungsi sebenarnya diperlukan. Tidak mungkin satu orang menjadi sales, underwriter, appraiser, legal specialist, collection officer, technology architect sekaligus treasury expert. Specialization membuat pekerjaan dapat dilakukan oleh orang yang mempunyai kemampuan lebih dalam pada bidang tertentu dan memungkinkan organisasi membangun control melalui pembagian tanggung jawab.
Masalah muncul ketika specialization berubah menjadi silo of knowledge.
Seorang sales dapat sangat memahami bagaimana mencapai target origination tetapi tidak cukup memahami mengapa sebuah struktur penghasilan dianggap lebih berisiko oleh underwriter. Credit analyst dapat sangat baik membaca kemampuan membayar borrower tetapi belum tentu melihat bagaimana keputusan underwriting hari ini akan muncul sebagai pola delinquency dua tahun kemudian. Collection officer melihat borrower ketika masalah sudah terjadi, tetapi belum tentu mempunyai akses terhadap insight tentang keputusan awal yang membuat loan tersebut masuk ke portfolio. Sementara technology team dapat membangun decision engine yang sangat cepat, tetapi kualitas system tetap bergantung pada seberapa baik business rules dan risk logic diterjemahkan ke dalam mesin.
Tidak ada yang salah dengan masing-masing fungsi tersebut. Persoalannya adalah hubungan antar-fungsi sering kali tidak menjadi bagian utama dari kompetensi profesional yang dibangun. Padahal mortgage bekerja seperti sebuah mesin. Jika satu gear berubah, gear lain ikut menerima konsekuensinya. Sales policy memengaruhi karakter aplikasi yang masuk. Underwriting menentukan kualitas loan yang kemudian dikelola servicing. Servicing menghasilkan data tentang bagaimana borrower sebenarnya berperilaku setelah approval. Data tersebut seharusnya kembali menjadi feedback untuk memperbaiki credit policy dan underwriting. Funding menentukan seberapa agresif sebuah institusi dapat tumbuh, sementara kualitas portfolio pada akhirnya memengaruhi cost of risk, capital dan economics bisnis secara keseluruhan.
Orang tidak harus mengerjakan seluruh fungsi untuk memahami hubungan tersebut. Tetapi seorang profesional mortgage seharusnya mengetahui di mana pekerjaannya berada dalam mesin dan apa yang terjadi sebelum serta sesudah pekerjaannya selesai.

Product Training Tidak Sama dengan Professional Competency
Sebagian besar institusi keuangan tentu sudah melakukan training. Pegawai baru mempelajari produk, policy, standard operating procedure, system, compliance dan berbagai keterampilan sesuai pekerjaannya. Ketika ada produk baru, training dilakukan lagi. Ketika policy berubah, dilakukan refreshment. Ketika system baru diluncurkan, pengguna mendapatkan pelatihan. Semua itu penting.
Tetapi training untuk menjalankan pekerjaan hari ini tidak selalu sama dengan membangun kompetensi profesional untuk menghadapi industri yang berubah.
Product training biasanya menjawab pertanyaan praktis: apa produknya, siapa target customer-nya, berapa batas pembiayaannya, dokumen apa yang diperlukan, bagaimana policy-nya, bagaimana memasukkan aplikasi ke system, dan siapa yang memberikan approval. Professional competency bergerak lebih dalam. Ia membutuhkan pemahaman mengapa policy tersebut ada, bagaimana affordability diukur, bagaimana credit risk berubah sepanjang lifecycle, bagaimana collateral berinteraksi dengan repayment capacity, bagaimana fraud muncul, bagaimana portfolio performance dibaca, bagaimana funding memengaruhi pricing, dan bagaimana teknologi mengubah cara seluruh keputusan tersebut dilakukan.
Perbedaannya akan semakin terasa ketika seseorang berpindah organisasi. Product knowledge yang sangat spesifik terhadap satu perusahaan belum tentu sepenuhnya dapat dibawa ke perusahaan lain karena produk, policy dan system berbeda. Tetapi kemampuan memahami credit fundamentals, mortgage economics, risk, underwriting, servicing, data dan governance merupakan professional knowledge yang jauh lebih portable.
Di sinilah sebuah industri mulai membutuhkan sesuatu yang lebih besar daripada sekadar kumpulan training internal: common body of knowledge—sebuah kerangka pengetahuan bersama yang menjelaskan apa yang seharusnya dipahami seorang profesional pada tingkat kompetensi tertentu, terlepas dari institusi tempat ia bekerja.
Baca juga: https://rooma21.com/blogproperti/article/fintech-mortgage-global-belajar-dari-amerika-inggris-dan-china-siapa-yang-akan-disrupt-indonesia
Teknologi Justru Membuat Pemahaman Fundamental Semakin Penting
Ada anggapan bahwa semakin canggih system, semakin sedikit pengetahuan yang perlu dimiliki manusia. Jika decision engine sudah dapat memberikan rekomendasi, mengapa analyst perlu memahami terlalu dalam? Jika AI dapat membaca dokumen, mengapa orang masih perlu memahami bagaimana dokumen tersebut dianalisis? Jika scoring model dapat memprediksi risiko, bukankah manusia cukup mengikuti output?
Logika tersebut terdengar masuk akal sampai system menghadapi sesuatu yang tidak normal.
Borrower dengan pola penghasilan tidak biasa, transaksi yang menunjukkan anomaly, appraisal yang secara angka terlihat wajar tetapi konteksnya meragukan, data yang saling bertentangan, atau aplikasi yang berada tepat di batas policy adalah contoh situasi ketika professional judgement menjadi penting. Mesin dapat mempercepat proses standar, tetapi seseorang tetap harus memahami kapan output mesin layak dipercaya dan kapan sebuah kasus harus dihentikan untuk diperiksa lebih dalam.
Prinsip ini sejalan dengan arah pengawasan penggunaan artificial intelligence di sektor keuangan. Financial Stability Board, lembaga internasional yang memantau stabilitas sistem keuangan global, dalam kajiannya mengenai AI di sektor keuangan menyoroti manfaat AI sekaligus potensi kerentanan seperti ketergantungan pada pihak ketiga, model risk, data quality, cyber risk dan persoalan governance. Artinya, semakin banyak keputusan dibantu teknologi, semakin besar kebutuhan terhadap orang yang mampu memahami bukan hanya bagaimana menggunakan teknologi, tetapi bagaimana mengawasi risiko yang diciptakannya.
Hal serupa terlihat dalam mortgage. Sistem automated underwriting yang telah digunakan selama puluhan tahun tetap mempunyai jalur untuk manual review atau exception handling. Ini memberi pelajaran sederhana: automation tidak menghapus professional judgement; automation justru memindahkan professional judgement ke kasus yang lebih kompleks.
Dalam era AI dan nantinya agentic workflow, pergeseran itu akan semakin besar. Pekerjaan rutin dapat semakin banyak dilakukan mesin, sementara manusia akan semakin dibutuhkan untuk menangani exception, judgement, governance, model oversight dan accountability. Karena itu, profesional yang hanya mengetahui tombol mana yang harus ditekan pada sebuah system justru menghadapi risiko terbesar ketika system tersebut berubah.
Industri Membutuhkan Bahasa Kompetensi yang Sama
Fragmentasi kompetensi menjadi semakin terlihat ketika seseorang berpindah dari satu institusi ke institusi lain. Jabatan yang sama belum tentu mempunyai scope pekerjaan yang sama. Seorang mortgage analyst di satu perusahaan dapat mengerjakan pekerjaan yang berbeda dari analyst di perusahaan lain. Istilah senior, specialist atau manager juga belum tentu menunjukkan kedalaman kompetensi yang setara.
Akibatnya, pengalaman kerja sering menjadi proxy utama untuk menilai kemampuan. Seseorang telah bekerja lima tahun, sepuluh tahun atau lima belas tahun di mortgage lalu diasumsikan memiliki tingkat kompetensi tertentu. Padahal lama bekerja dan kedalaman kompetensi bukan hal yang selalu sama. Seseorang dapat mengulang pekerjaan yang sama selama sepuluh tahun, sementara orang lain dalam lima tahun telah melewati origination, underwriting, portfolio management dan transformation project yang jauh lebih kompleks.
Di sinilah competency framework menjadi penting. Bukan untuk menyeragamkan semua pekerjaan, melainkan untuk menyediakan bahasa bersama tentang apa yang dimaksud dengan foundation, practitioner, specialist, advanced professional atau leadership capability dalam consumer loan dan mortgage. Prinsip seperti ini bukan sesuatu yang asing dalam pengembangan profesi. Banyak professional discipline membangun kombinasi antara body of knowledge, competency framework, continuing education dan certification untuk membantu industri membedakan antara mengetahui sebuah pekerjaan dan benar-benar menguasai disiplin profesionalnya.
Mortgage pun telah bergerak ke arah tersebut di berbagai pasar. Organisasi profesi dan pendidikan mortgage di sejumlah negara menyediakan jalur pembelajaran yang melampaui product training, mencakup origination, underwriting, servicing, compliance, risk, leadership dan berbagai specialized discipline. Bentuk institusinya berbeda-beda, tetapi terdapat satu pola yang sama: kompetensi diperlakukan sebagai infrastructure industri, bukan hanya urusan training masing-masing perusahaan.
Baca juga: https://rooma21.com/blogproperti/article/fintech-mortgage-mengintai-saat-bank-konvensional-gagal-berbenah
Ketika Industrinya End-to-End, Pembelajarannya Juga Harus Melihat End-to-End
Inilah titik ketika seluruh perjalanan artikel mulai bertemu.
Kita telah melihat bahwa mortgage bukan sekadar KPR. Di dalamnya terdapat borrower risk, property risk, legal, servicing, funding dan portfolio economics. Kita juga melihat bagaimana prosesnya berevolusi dari manual underwriting menuju Loan Factory, automated decisioning, digital mortgage dan AI. Setelah itu value chain mulai dapat dipisahkan antara origination, funding, ownership dan servicing, sehingga pemainnya pun berkembang dari bank menjadi network yang melibatkan non-bank originator, broker, servicer, technology provider, risk provider hingga investor.
Jika industrinya telah berubah sejauh itu, sulit membayangkan kompetensi masa depannya tetap dibangun hanya melalui product training dan functional training yang berdiri sendiri.
Ini bukan berarti seorang sales harus menjadi underwriter atau seorang underwriter harus menjadi treasury specialist. Justru specialization tetap diperlukan. Yang dibutuhkan adalah sebuah common foundation yang membuat setiap profesional memahami bagaimana pekerjaannya berhubungan dengan keseluruhan consumer loan lifecycle, kemudian specialization dibangun di atas fondasi tersebut sesuai career path masing-masing.
Seorang profesional dapat memilih menjadi expert dalam origination, underwriting, servicing, collection, portfolio risk, data atau technology. Tetapi mereka berbicara menggunakan bahasa dasar yang sama: customer, affordability, risk, collateral, data, lifecycle, economics dan governance.
Pada akhirnya, pertanyaannya bukan apakah industri membutuhkan lebih banyak training. Hampir semua institusi sudah mempunyai training.
Pertanyaannya jauh lebih fundamental:
“Ketika industrinya sudah bergerak dari origination hingga investor, mengapa kompetensinya masih sering diajarkan sebatas produk dan fungsi?”
Pertanyaan itulah yang membawa kita ke tahap berikutnya. Sebelum berbicara tentang bentuk sebuah Consumer Loan Academy untuk Indonesia, kita perlu melihat terlebih dahulu bagaimana pasar mortgage yang lebih matang memperlakukan kompetensi sebagai sebuah professional discipline—bukan sekadar kemampuan menjalankan sebuah produk.

Benchmark Global — Mortgage Sudah Diperlakukan sebagai Professional Discipline

Jika persoalan kompetensi mortgage hanya terjadi di satu perusahaan, solusinya mungkin cukup sederhana: tambah training, perbaiki modul, atau kirim lebih banyak pegawai mengikuti workshop. Tetapi ketika sebuah industri semakin kompleks dan orang-orangnya dapat berpindah dari satu institusi ke institusi lain, muncul kebutuhan yang berbeda. Industri mulai membutuhkan standar pengetahuan yang dapat dikenali bersama—bukan hanya pengetahuan tentang produk dan prosedur sebuah perusahaan.
Di sinilah pengalaman beberapa pasar mortgage yang lebih matang menjadi menarik. Amerika Serikat, Inggris, Kanada dan Australia mempunyai struktur industri dan regulasi yang berbeda, sehingga tidak tepat jika salah satunya dianggap sebagai model yang harus disalin Indonesia. Namun ketika sistem pengembangan profesional mereka dilihat berdampingan, muncul pola yang relatif konsisten: mortgage tidak diperlakukan hanya sebagai pekerjaan yang dipelajari setelah seseorang masuk perusahaan, tetapi sebagai bidang profesional yang mempunyai pengetahuan, qualification, specialization dan pembelajaran berkelanjutan.
Perbedaannya terlihat dari sebuah pertanyaan sederhana. Ketika seseorang mengatakan dirinya profesional mortgage, apa yang membuat industri percaya bahwa orang tersebut memang memiliki kompetensi yang dibutuhkan? Apakah cukup karena sudah bekerja beberapa tahun, atau terdapat pengetahuan, pengalaman, assessment dan professional standard yang dapat membuktikannya?
Dari Training Perusahaan Menuju Standar Kompetensi Industri
Amerika Serikat memberikan contoh menarik karena mortgage ecosystem-nya sangat luas. Di sana terdapat bank, credit union, perusahaan mortgage non-bank, broker, servicer, technology provider, insurer, investor dan berbagai perusahaan lain yang bekerja pada bagian berbeda dari mortgage lifecycle. Karena industrinya terbagi menjadi banyak fungsi, kebutuhan pembelajarannya juga tidak dapat berhenti pada satu jenis training.
Mortgage Bankers Association, asosiasi industri real estate finance di Amerika Serikat, membangun education ecosystem yang mencakup pembelajaran dari tingkat dasar hingga advanced professional development. Melalui MBA Education, organisasi tersebut menyediakan ratusan program pendidikan dan melatih lebih dari 60.000 peserta setiap tahun, mulai dari pengenalan real estate finance hingga certification dan professional designation.
Yang menarik bukan sekadar jumlah programnya, melainkan bagaimana pengetahuan mortgage dipetakan. Ada jalur untuk loan processing, underwriting, servicing, compliance, commercial mortgage dan leadership. Untuk residential underwriting, misalnya, pembelajaran tidak hanya mengajarkan bagaimana membaca sebuah aplikasi. Materinya mencakup income, credit, asset dan collateral review, appraisal, automated underwriting, tax return hingga risk assessment. Pada tingkat berikutnya masuk pula regulatory compliance, mortgage fraud dan kasus underwriting yang lebih kompleks.
Servicing mempunyai jalur tersendiri. Profesional yang mengelola mortgage setelah pencairan dapat mempelajari mortgage lifecycle, payment administration, servicing transfer, cash management hingga loss mitigation atau penanganan borrower yang mengalami kesulitan pembayaran. Artinya, pekerjaan setelah loan dicairkan tidak dianggap sekadar back-office administration, tetapi sebagai sebuah specialization yang membutuhkan pengetahuan profesional tersendiri.
Di atas berbagai specialization tersebut terdapat jalur yang lebih luas seperti School of Mortgage Banking dan Certified Mortgage Banker, sebuah professional designation untuk praktisi berpengalaman. Kandidat pada tingkat ini tidak hanya dituntut memahami origination, tetapi juga servicing, secondary market, compliance, risk management, leadership dan ethics. Prosesnya bahkan mencakup assessment tertulis dan oral oleh sesama profesional mortgage.
Baca juga: https://rooma21.com/blogproperti/article/langkah-langkah-menutup-kpr
Pesannya cukup jelas: semakin senior seseorang, semakin tidak cukup jika ia hanya memahami satu meja tempat ia bekerja. Professional maturity justru menuntut kemampuan melihat mortgage secara lebih end-to-end.
Inggris dan Kanada: Kompetensi Terhubung dengan Hak untuk Menjalankan Profesi
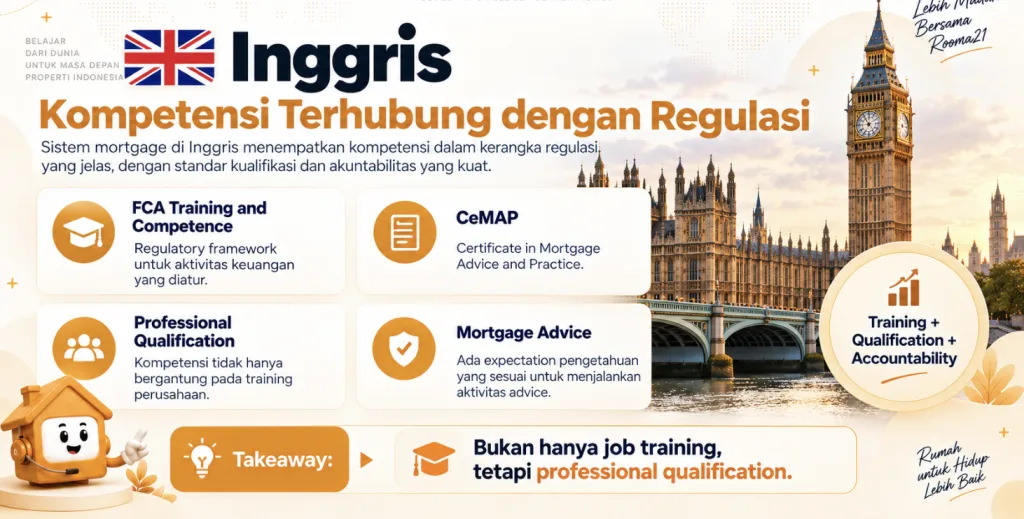
Pola yang berbeda tetapi mempunyai semangat serupa terlihat di Inggris. Financial Conduct Authority, regulator jasa keuangan Inggris, mempunyai kerangka Training and Competence yang menetapkan qualification yang sesuai untuk berbagai aktivitas keuangan yang diatur. Untuk aktivitas mortgage advice, salah satu qualification yang diakui adalah Certificate in Mortgage Advice and Practice, yang dikenal sebagai CeMAP.
Bagi pembaca umum, prinsip di belakangnya lebih penting daripada nama sertifikatnya. Untuk menjalankan pekerjaan tertentu yang dapat memengaruhi keputusan finansial customer, industri tidak hanya mengandalkan fakta bahwa seseorang bekerja pada sebuah perusahaan. Ada expectation bahwa orang tersebut telah memiliki tingkat pengetahuan yang sesuai dengan aktivitas profesional yang dijalankannya.
Pendekatan tersebut memperlihatkan perbedaan antara job training dan professional qualification. Job training membuat seseorang mampu menjalankan pekerjaan menurut system dan procedure perusahaan. Professional qualification mencoba memastikan adanya pengetahuan dasar yang dapat dikenali melampaui satu perusahaan.
Kanada memberikan contoh lain melalui sistem licensing mortgage di tingkat provinsi. Di Ontario, misalnya, Financial Services Regulatory Authority of Ontario—regulator jasa keuangan provinsi tersebut—membedakan level mortgage agent dan broker serta menghubungkan perpanjangan licence dengan continuing education atau pendidikan berkelanjutan.
Untuk siklus 2024–2026, mortgage professionals diwajibkan mengikuti pembelajaran yang mencakup dua kelompok besar. Pertama adalah professional conduct, termasuk ethics, fraud, suitability dan cybersecurity. Kedua adalah technical knowledge atau professional development yang mencakup financing fundamentals, prinsip mortgage brokering serta aspek legal dan regulasi. Untuk broker, regulator menetapkan tujuh jam conduct education dan sepuluh jam professional education dalam siklus tersebut.
Contoh ini memperlihatkan sesuatu yang penting: kompetensi tidak dianggap selesai ketika seseorang pertama kali memperoleh izin menjalankan profesinya. Industri berubah, fraud berubah, teknologi berubah, cyber risk berubah dan regulasi berubah. Karena itu pengetahuan profesional juga harus diperbarui.
Australia: Masuk Profesi adalah Awal, Bukan Akhir Pembelajaran
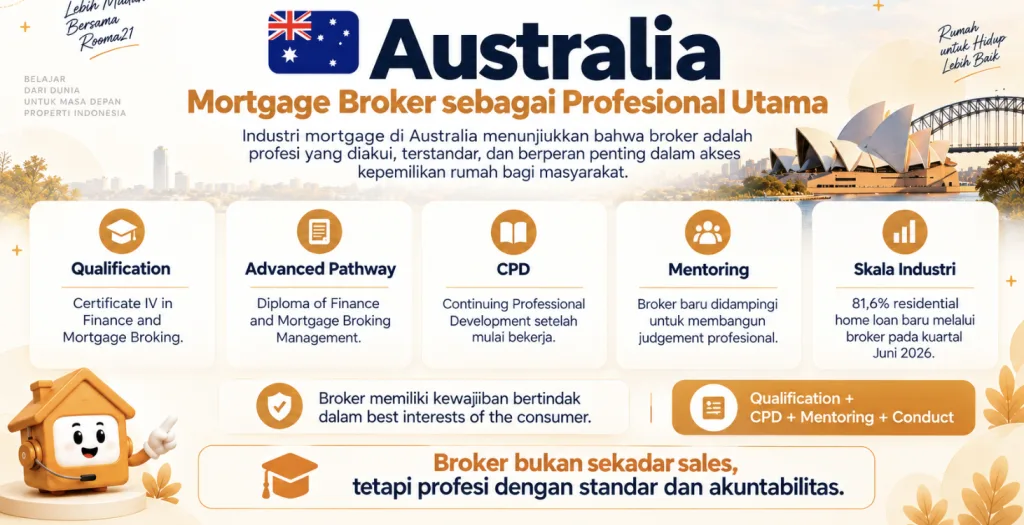
Australia memperlihatkan pola yang sama melalui jalur mortgage and finance broking. Australian Securities and Investments Commission, regulator korporasi dan jasa keuangan Australia, menetapkan bahwa credit representatives yang memberikan bantuan kepada customer dalam memperoleh home loan harus mempunyai tingkat training tertentu dan menjalani continuing professional development, yaitu pembelajaran profesional yang dilakukan secara berkala setelah seseorang mulai bekerja.
Mortgage & Finance Association of Australia, asosiasi profesi mortgage dan finance broker, juga membangun jalur qualification dan professional development bagi anggotanya. Jalurnya mencakup Certificate IV in Finance and Mortgage Broking serta Diploma of Finance and Mortgage Broking Management, kemudian dilanjutkan dengan continuing professional development agar kompetensi tetap mengikuti perubahan industri.
Bagi orang yang baru masuk industri, pembelajaran bahkan tidak berhenti pada qualification. Jalur profesi broker juga mengenal mentoring bagi broker baru, sehingga pengetahuan yang diperoleh melalui pendidikan formal dapat bertemu dengan kasus nyata, berbagai lending scenario dan professional judgement yang berkembang melalui pengalaman.
Struktur seperti ini menarik karena mengakui sesuatu yang sering hilang dalam training konvensional: ada pengetahuan yang dapat dipelajari dari kelas, tetapi ada judgement yang hanya berkembang melalui exposure terhadap kasus nyata dan bimbingan profesional yang lebih berpengalaman. Mortgage pada akhirnya memang bukan pekerjaan yang seluruh kompetensinya dapat dibangun hanya dengan membaca policy manual.
Mortgage Broker Australia: Ketika Distribusi Mortgage Menjadi Sebuah Profesi
Bagi pembaca Indonesia, istilah mortgage broker mungkin masih terdengar asing. Kita lebih terbiasa melihat bank menjual KPR melalui cabang, sales force, developer channel atau berbagai referral partner. Di Australia, struktur pasarnya sudah berkembang sangat berbeda. Mortgage broker telah menjadi salah satu pintu utama masyarakat ketika ingin mendapatkan pembiayaan rumah.
Besarnya peran tersebut cukup mengejutkan. Data Mortgage & Finance Association of Australia menunjukkan bahwa pada kuartal Juni 2026, mortgage broker memfasilitasi 81,6% seluruh residential home loan baru di Australia. Dengan kata lain, lebih dari delapan dari setiap sepuluh home loan baru masuk melalui broker channel.
Cara kerjanya berbeda dengan sales KPR sebuah bank. Sales bank pada dasarnya menawarkan pilihan pembiayaan dari institusinya sendiri. Mortgage broker membantu customer memilih dari panel beberapa lender yang mempunyai produk, pricing dan lending criteria berbeda. Broker mempelajari kondisi keuangan customer, kebutuhan pembiayaan dan karakter transaksinya, kemudian membantu mencari alternatif lender yang sesuai serta mendampingi proses aplikasi sampai settlement atau pencairan.
Broker tidak mengambil keputusan kredit dan tidak menyediakan uang untuk membiayai rumah tersebut. Broker membawa dan membantu menyiapkan aplikasi, sedangkan lender tetap melakukan underwriting, mengambil keputusan kredit dan menyediakan loan.
Model ini membuat broker menjadi bagian penting dari distribution architecture mortgage. Lender tidak harus mendapatkan seluruh customer melalui jaringan cabang dan sales force miliknya sendiri. Broker dapat membawa business dari pasar kepada berbagai lender, sementara lender tetap menentukan aplikasi mana yang memenuhi credit policy dan layak dibiayai.
Hubungan ekonominya juga berbeda dengan sales KPR internal bank. Dalam banyak kasus, customer tidak membayar commission kepada broker secara langsung. Lender membayar broker karena broker menjadi distribution channel yang membawa mortgage business kepada lender. Remunerasi broker pada umumnya mempunyai dua komponen yang berbeda: upfront commission dan trail commission.
Upfront commission dibayar satu kali ketika loan berhasil settlement atau cair. Besarnya bergantung pada lender dan struktur kerja sama yang berlaku. Artinya, ketika broker berhasil membawa sebuah aplikasi sampai menjadi mortgage yang benar-benar dicairkan, lender membayar commission awal atas business tersebut.
Tetapi upfront commission mempunyai satu mekanisme penting yang disebut clawback. Selama periode clawback—umumnya sekitar 18–24 bulan—sebagian atau seluruh upfront commission dapat diminta kembali apabila borrower melunasi mortgage atau memindahkan loan ke lender lain terlalu cepat. Setelah periode clawback berakhir, upfront commission tersebut tidak lagi terkena mekanisme clawback itu.
Komponen kedua adalah trail commission. Berbeda dengan upfront commission yang dibayar sekali di depan, trail commission dibayarkan secara berkala selama loan masih berjalan, biasanya dihitung berdasarkan outstanding balance atau sisa pokok mortgage. Karena saldo loan semakin turun seiring pembayaran cicilan, nilai trail juga dapat berubah mengikuti saldo tersebut.
Baca juga: https://rooma21.com/blogproperti/article/dari-listing-ke-ecosystem-bagaimana-platform-global-mengubah-industri-properti
Jadi mekanismenya sebenarnya cukup sederhana: loan cair, broker menerima upfront commission satu kali; selama periode clawback, upfront tersebut masih dapat diminta kembali jika loan keluar terlalu cepat; setelah periode itu berakhir, upfront bebas dari clawback; sementara trail commission terus dibayarkan secara berkala selama loan masih berjalan dan memenuhi ketentuan lender.
Struktur seperti ini membuat economics broker tidak sepenuhnya berhenti pada hari mortgage cair. Namun bukan berarti broker mengambil alih risiko kredit dari lender. Credit decision dan credit risk tetap berada pada lender atau pihak yang memiliki exposure terhadap mortgage tersebut.
Di sisi lain, model commission juga dapat menciptakan conflict of interest. Broker bekerja membantu customer memilih pembiayaan, tetapi penghasilannya berasal dari lender yang produknya didistribusikan. Karena itu Australia tidak hanya mengatur bagaimana broker mendapatkan commission, tetapi juga membangun governance di sekeliling profesinya. Broker mempunyai kewajiban untuk bertindak dalam best interests of the consumer, sehingga rekomendasi kepada customer tidak seharusnya ditentukan hanya oleh lender mana yang memberikan commission paling menarik.
Di sinilah mortgage broker Australia menjadi contoh yang relevan bagi pembahasan kompetensi. Broker bukan sekadar “sales KPR independen”. Ia berada di antara customer dan banyak lender, harus memahami perbedaan lending policy, produk, pricing, kondisi finansial borrower, regulasi serta potensi conflict of interest. Karena itu profesinya membutuhkan qualification, mentoring, continuing professional development dan professional conduct.
“Ketika distribution mortgage berkembang menjadi sebuah profesi tersendiri, kompetensi dan accountability yang mengelilinginya juga harus berkembang.”

Dari Qualification Menuju Career Path
Jika benchmark tersebut dilihat bersama, sebenarnya kita tidak sedang membicarakan siapa mempunyai sertifikat paling banyak. Yang lebih menarik adalah arsitektur pembelajarannya.
Seseorang dapat memulai dari foundation knowledge untuk memahami bagaimana mortgage bekerja. Setelah itu ia dapat membangun kemampuan sesuai fungsi—origination, processing, underwriting, servicing, compliance atau bidang lain. Ketika pengalaman bertambah, pembelajaran bergerak menuju kasus yang lebih kompleks, risk management, leadership dan pemahaman yang lebih luas terhadap mortgage ecosystem. Sepanjang perjalanan tersebut terdapat continuing education agar pengetahuan tidak berhenti pada apa yang dipelajari lima atau sepuluh tahun sebelumnya.
Karena itu qualification, certification dan designation seharusnya tidak dilihat hanya sebagai tambahan huruf di belakang nama seseorang. Dalam desain yang baik, semuanya merupakan milestone dalam professional journey.
Prinsip tersebut terlihat jelas pada jalur pendidikan Mortgage Bankers Association di Amerika Serikat. Program mereka membedakan pembelajaran dari foundational menuju intermediate dan advanced, kemudian menyediakan specialization seperti underwriting dan servicing serta professional designation pada tingkat yang lebih tinggi.
Dengan cara pandang ini, career development tidak lagi hanya berarti naik jabatan dari analyst menjadi manager kemudian head. Seseorang juga dapat berkembang secara horizontal menjadi specialist dengan pengetahuan yang semakin dalam. Seorang underwriter dapat membangun expertise dalam complex income, collateral, fraud atau automated underwriting. Seorang servicing professional dapat berkembang dalam default management atau loss mitigation. Profesional lain dapat bergerak menuju compliance, risk, technology atau secondary market.
Industri akhirnya memiliki dua bahasa yang berjalan bersamaan: job title menjelaskan posisi seseorang di organisasi, sedangkan competency level menjelaskan kedalaman kemampuan profesionalnya. Keduanya tidak selalu sama.
Professional Discipline Tidak Berarti Semua Negara Harus Sama
Benchmark global juga perlu dibaca dengan hati-hati. Amerika Serikat mempunyai secondary mortgage market yang sangat besar. Inggris mempunyai regulatory architecture sendiri. Kanada banyak mengatur mortgage brokering melalui regulator provinsi. Australia mempunyai sistem licensing dan professional association yang berbeda lagi. Karena itu tidak ada satu struktur pendidikan mortgage global yang dapat begitu saja dipindahkan ke Indonesia. Namun justru perbedaan tersebut membuat pola yang sama menjadi semakin menarik.
Di berbagai sistem yang berbeda, kita tetap menemukan entry qualification, specialized knowledge, assessment, ethics, continuing education, mentoring atau professional designation dalam berbagai kombinasi. Regulator, professional association dan education provider memainkan peran yang berbeda, tetapi semuanya membantu membangun infrastructure yang membuat kompetensi tidak hanya menjadi urusan internal sebuah perusahaan. Inilah yang dimaksud ketika mortgage mulai diperlakukan sebagai professional discipline.
Bukan karena semua orang harus memiliki sertifikat yang sama, melainkan karena industri mulai mempunyai jawaban yang lebih jelas terhadap tiga pertanyaan: apa yang harus diketahui seorang profesional, seberapa dalam ia harus mengetahuinya pada setiap tahap karier, dan bagaimana memastikan pengetahuannya tetap relevan ketika industri berubah.
Baca juga: https://rooma21.com/blogproperti/article/real-estate-ecosystem-mengapa-industri-properti-indonesia-masih-terfragmentasi
Yang Bisa Dipelajari Indonesia Bukan Sertifikatnya, tetapi Arsitekturnya
Bagi Indonesia, pelajaran terpenting dari benchmark tersebut bukanlah membuat versi lokal dari CeMAP, Certified Mortgage Banker atau qualification Australia. Menyalin nama program tanpa membangun ecosystem di belakangnya hanya akan menghasilkan sertifikat baru tanpa menyelesaikan persoalan kompetensi yang kita bahas sejak awal.
Yang jauh lebih relevan adalah melihat arsitektur di belakangnya.
Ada common foundation sebelum specialization. Ada competency level yang berkembang bersama pengalaman. Ada jalur khusus untuk profesi yang berbeda. Ada assessment yang mencoba membuktikan bahwa seseorang benar-benar menguasai pengetahuan tertentu. Ada continuing education karena kompetensi mempunyai masa kedaluwarsa ketika teknologi, regulation dan business model berubah. Ada mentoring karena judgement tidak seluruhnya dapat diajarkan melalui classroom. Dan pada level yang lebih tinggi, profesional diharapkan mampu memahami industri melampaui fungsi tempat ia bekerja.
Di sinilah benchmark global bertemu dengan persoalan Indonesia.
Mortgage kita juga sedang bergerak menuju digital origination, automated decisioning, penggunaan data yang semakin besar, collaboration dengan fintech dan kemungkinan penggunaan AI yang lebih luas. Tetapi semakin cepat teknologi tersebut diadopsi, semakin penting memastikan orang-orang yang menggunakannya mempunyai professional foundation yang tidak bergantung pada satu produk, satu system atau satu perusahaan.
Karena pada akhirnya sebuah platform dapat dibeli. Decision engine dapat diimplementasikan. AI model dapat diintegrasikan. Bahkan sebagian business process dapat diotomatisasi dalam waktu yang relatif singkat.
Professional judgement tidak dapat dibangun secepat itu.
Ia membutuhkan pengetahuan, exposure, pengalaman, assessment, mentoring dan pembelajaran yang berlangsung sepanjang karier.
Dan justru karena mortgage menggabungkan begitu banyak disiplin—customer, credit, property, legal, risk, servicing, funding, technology hingga investor—mortgage mungkin merupakan tempat terbaik untuk mulai membangun arsitektur kompetensi tersebut. Bukan sebagai tujuan akhirnya, melainkan sebagai laboratorium pertama untuk membangun professional competency architecture Consumer Loan Indonesia.
Mortgage sebagai Laboratory untuk Consumer Loan
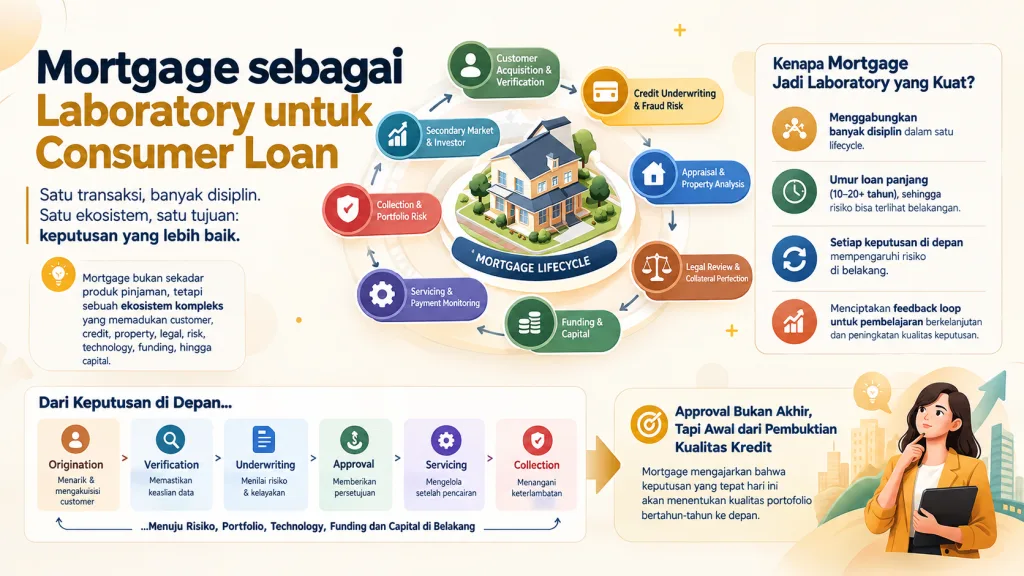
Setelah melihat bagaimana mortgage berkembang dari produk kredit menjadi financing ecosystem, bagaimana origination dapat terpisah dari funding, ownership dan servicing, serta bagaimana pasar yang lebih matang mulai memperlakukannya sebagai professional discipline, muncul pertanyaan yang menjadi jembatan penting menuju gagasan Consumer Loan Academy: mengapa mortgage layak menjadi titik awalnya?
Jawabannya terletak pada kompleksitas mortgage itu sendiri. Dalam satu transaksi pembiayaan rumah, hampir seluruh disiplin penting dalam consumer lending bertemu. Ada customer acquisition dan verification, analisis income dan affordability, credit underwriting dan fraud risk, appraisal terhadap property, legal review serta collateral perfection. Setelah loan dicairkan, mortgage masih harus di-servicing selama bertahun-tahun, payment behaviour harus dimonitor, delinquency dikelola, portfolio risk dianalisis, dan funding tersedia untuk menopang pertumbuhan. Pada mortgage ecosystem yang lebih berkembang, kompleksitas tersebut bahkan berlanjut sampai secondary market dan investor.
Tidak banyak consumer loan yang mempertemukan begitu banyak disiplin dalam satu lifecycle. Karena itu mortgage menarik bukan hanya sebagai salah satu kategori pembiayaan, tetapi sebagai sebuah laboratory untuk melihat bagaimana keputusan terhadap seorang customer di depan akhirnya terhubung dengan risiko, portfolio, technology, funding dan capital di belakang.
Mortgage Memperlihatkan Hubungan antara Keputusan di Depan dan Risiko di Belakang
Salah satu alasan mortgage menjadi laboratory yang sangat kuat adalah panjangnya umur loan. Sebuah mortgage dapat berjalan 10, 15, 20 tahun atau lebih, sehingga keputusan yang dibuat ketika aplikasi pertama kali dinilai dapat menciptakan konsekuensi bertahun-tahun kemudian. Bagaimana income dihitung, berapa cicilan yang dianggap affordable, bagaimana property dinilai, seberapa besar exposure yang diberikan, dan seberapa kuat collateral diikat secara hukum bukan sekadar persoalan untuk menghasilkan keputusan approve atau decline. Semua keputusan tersebut menentukan karakter risiko yang akan hidup di dalam portfolio untuk waktu yang sangat panjang.
Jika affordability dinilai terlalu agresif, kelemahannya mungkin baru terlihat ketika kondisi ekonomi berubah atau income borrower mengalami tekanan. Jika appraisal terlalu tinggi, kualitas collateral baru benar-benar diuji ketika loan bermasalah dan property harus dijual. Jika fraud lolos ketika origination, kerugiannya dapat muncul jauh setelah pencairan. Bahkan kelemahan documentation atau legal perfection dapat baru terlihat ketika lender harus mengeksekusi haknya terhadap collateral.
Mortgage dengan demikian mengajarkan sebuah prinsip fundamental: keputusan di depan menciptakan konsekuensi di belakang. Sales memengaruhi kualitas aplikasi yang masuk, verification menentukan kualitas informasi yang digunakan underwriter, underwriting membentuk kualitas loan yang masuk ke portfolio, servicing melihat bagaimana borrower memenuhi kewajibannya, sementara collection dan portfolio risk akhirnya memperlihatkan apakah asumsi yang dibuat pada awal proses memang terbukti benar.
Masing-masing fungsi memang mempunyai pekerjaan berbeda, tetapi sesungguhnya mereka sedang membaca bagian berbeda dari risiko yang sama. Perspektif inilah yang membuat mortgage sangat berguna sebagai laboratory kompetensi: seseorang tidak harus mengerjakan seluruh mortgage lifecycle, tetapi ia perlu memahami bagaimana pekerjaannya memengaruhi bagian lain dari lifecycle tersebut.
Approval Bukan Akhir, tetapi Awal dari Pembuktian Kualitas Kredit
Dalam banyak organisasi lending, perhatian terbesar secara alamiah terkonsentrasi sebelum pencairan: mendapatkan customer, memproses aplikasi, melakukan verification, menghasilkan credit decision dan mencapai target booking. Mortgage memperlihatkan keterbatasan cara pandang tersebut karena setelah loan dicairkan, lender justru baru mulai mendapatkan evidence apakah asumsi yang digunakan ketika underwriting benar-benar bekerja.
Payment behaviour borrower mulai terlihat. Perbedaan kualitas antar-segment mulai terbaca. Loan dari distribution channel tertentu mungkin menunjukkan delinquency lebih tinggi daripada channel lainnya. Policy yang terlihat berhasil meningkatkan approval rate dapat beberapa tahun kemudian menghasilkan portfolio performance yang lebih buruk. Sebaliknya, policy yang terlalu konservatif mungkin menghasilkan portfolio yang sangat aman tetapi kehilangan terlalu banyak customer yang sebenarnya layak dibiayai.
Karena itu servicing, collection dan portfolio management bukan sekadar aktivitas yang berada setelah underwriting. Ketiganya menghasilkan informasi yang seharusnya kembali memperbaiki keputusan di depan. Ketika collection menemukan karakter borrower tertentu lebih sering bermasalah, insight tersebut perlu kembali ke credit policy. Ketika portfolio analysis menunjukkan satu segment mempunyai default lebih tinggi, underwriting criteria atau pricing dapat dievaluasi. Ketika fraud team menemukan modus baru, verification process perlu beradaptasi.
Mortgage akhirnya tidak seharusnya bekerja sebagai perjalanan satu arah dari origination → underwriting → approval → servicing → collection, melainkan sebagai sebuah feedback loop. Apa yang terjadi setelah loan dicairkan harus kembali menjadi pembelajaran bagi loan berikutnya. Dalam era data, decision engine dan AI, kemampuan membangun feedback loop seperti ini menjadi semakin penting karena tujuan teknologi seharusnya bukan hanya membuat organisasi lebih cepat memberikan kredit, tetapi juga membuat organisasi lebih cepat belajar dari keputusan kredit yang pernah dibuatnya sendiri.
Baca juga: https://rooma21.com/blogproperti/article/fintech-mortgage-dan-kpr-digital-bank-atau-platform-yang-akan-menguasai-pasar

Ketika Credit Risk Bertemu Property, Legal dan Collateral Risk
Mortgage juga memperlihatkan kompleksitas lain yang membuatnya berbeda dari banyak consumer loan: lender tidak hanya menilai orang yang meminjam, tetapi sekaligus harus memahami aset yang dibiayai. Borrower mungkin mempunyai income yang kuat dan credit history yang baik, tetapi property tetap harus dinilai dari sisi lokasi, kondisi, legal status, marketability dan valuation karena aset tersebut menjadi bagian dari perlindungan lender apabila sesuatu terjadi terhadap loan.
Karena itu underwriting mortgage pada dasarnya mencoba menjawab dua pertanyaan yang berbeda tetapi saling berhubungan: apakah borrower mampu membayar, dan jika borrower gagal membayar, seberapa kuat collateral melindungi lender?
Pertanyaan pertama membawa kita ke income, affordability dan credit behaviour. Pertanyaan kedua membawa kita ke real estate, appraisal, legal dan collateral management.
Pertemuan berbagai disiplin tersebut membuat mortgage menjadi tempat yang sangat kaya untuk membangun professional judgement. Seorang profesional tidak cukup hanya mengetahui formula debt service ratio atau membaca credit score. Ia perlu memahami mengapa angka tersebut digunakan, bagaimana income diverifikasi, kapan appraisal perlu dipertanyakan, bagaimana fraud dapat memengaruhi data, bagaimana kelemahan legal dapat mengurangi kekuatan collateral, dan bagaimana kombinasi seluruh faktor tersebut akhirnya membentuk risiko sebuah loan.
Technology tentu dapat membantu menghitung lebih cepat dan model dapat menemukan pattern yang sulit dilihat manusia. Namun semakin banyak keputusan dibantu oleh automation dan AI, semakin penting profesional yang mengawasinya memahami fundamental risk yang sedang diterjemahkan ke dalam data, rule dan model tersebut. Tanpa pemahaman itu, organisasi mungkin memiliki decision engine yang semakin sophisticated tetapi kehilangan kemampuan untuk mempertanyakan apakah keputusan yang dihasilkannya masih masuk akal.
Dari Seorang Borrower sampai Capital di Belakangnya
Kemampuan melihat hubungan tersebut penting karena consumer lending sering dipahami hanya dari sisi customer dan credit approval. Mortgage memperluas perspektif itu. Sebuah loan bukan hanya keputusan terhadap seorang borrower, tetapi juga sebuah financial asset yang membutuhkan capital, menghasilkan return, membawa risk dan harus dikelola sepanjang hidupnya.
Mortgage sebagai Stress Test bagi Kompetensi Profesional
Jika sebuah professional competency architecture ingin diuji, mortgage memberikan salah satu stress test yang paling lengkap. Ia mempertemukan kemampuan memahami customer sekaligus property, credit analysis sekaligus legal, origination sekaligus servicing, individual loan sekaligus portfolio, technology sekaligus judgement, serta growth sekaligus risk. Pada ecosystem yang lebih berkembang, mortgage bahkan menghubungkan retail lending dengan funding dan capital market.
Kompleksitas tersebut dengan cepat memperlihatkan batas pendekatan kompetensi yang terlalu silo. Underwriter yang tidak memahami apa yang terjadi pada servicing mungkin tidak melihat bagaimana keputusan tertentu memengaruhi performance loan bertahun-tahun kemudian.
Sales yang tidak memahami credit risk dapat mengejar volume tanpa cukup memahami konsekuensinya terhadap portfolio. Technology team yang tidak memahami logika underwriting dapat membangun automation yang sangat cepat tetapi tidak menangkap business dan risk logic dengan benar. Sebaliknya, risk professional yang tidak memahami customer journey dapat menghasilkan control yang kuat tetapi menciptakan friction yang tidak perlu.
Ini tidak berarti setiap profesional mortgage harus menjadi ahli dalam seluruh fungsi. Justru professional discipline membutuhkan specialization yang semakin dalam. Namun specialization tersebut perlu berdiri di atas common foundation yang membuat setiap orang memahami mortgage lifecycle, posisi pekerjaannya di dalam lifecycle tersebut, informasi apa yang diterimanya dari proses sebelumnya, dan konsekuensi apa yang dapat diciptakannya terhadap proses setelahnya.
Di sinilah mortgage memberikan laboratory yang sangat berguna. Kita dapat melihat secara nyata kompetensi apa yang perlu dipahami bersama dan kompetensi apa yang memang harus menjadi specialization. Pertanyaan tersebut nantinya menjadi sangat penting ketika kita mulai membangun professional learning architecture.
Dari Mortgage Laboratory Menuju Consumer Loan
Baru setelah keseluruhan mortgage ecosystem tersebut terlihat, kita dapat bertanya apakah pelajarannya berhenti pada mortgage. Jawabannya tentu tidak seluruhnya. Auto loan juga mempertemukan borrower dengan asset dan collateral meskipun karakter aset serta tenornya berbeda. Personal loan tidak mempunyai perlindungan collateral sehingga kualitas borrower assessment, affordability, data dan fraud control menjadi semakin penting. Credit card membawa revolving credit dan behavioural risk, sementara digital serta embedded lending membuat acquisition, data dan automated decisioning bekerja hampir secara real time.
Namun pelajaran dari mortgage bukan berarti seluruh consumer loan harus diperlakukan seperti mortgage. Product characteristic, risk profile, regulation, pricing dan operating model masing-masing tetap membutuhkan specialization sendiri. Yang dapat dibawa keluar dari mortgage laboratory adalah cara melihat credit lifecycle secara utuh: bagaimana borrower, affordability, risk, fraud, data, underwriting, servicing, collection, portfolio performance, technology dan governance saling berhubungan.
Di sinilah posisi mortgage dalam gagasan yang sedang kita bangun menjadi semakin jelas. Consumer Loan Academy adalah tujuan besarnya; mortgage adalah laboratorium pertamanya. Kita mulai dari mortgage bukan untuk berhenti pada mortgage, tetapi karena kompleksitasnya memungkinkan kita menguji sebuah professional competency architecture pada salah satu consumer loan yang paling lengkap sebelum prinsip-prinsip yang relevan diperluas ke kategori consumer lending lainnya.
Jika mortgage laboratory membantu kita menemukan mana kompetensi yang harus menjadi common foundation dan mana yang membutuhkan specialization, maka pertanyaan berikutnya bukan lagi apakah industri membutuhkan lebih banyak training. Pertanyaan yang jauh lebih penting adalah bagaimana mengubah berbagai training yang selama ini berjalan sendiri-sendiri menjadi sebuah Professional Learning Architecture yang membangun kompetensi secara sistematis dari foundation, specialization dan advanced expertise hingga leadership.
Itulah jembatan menuju gagasan Consumer Loan Academy.
Baca juga: https://rooma21.com/blogproperti/article/underwriting-mortgage-4-0-era-kredit-instan-real-time

Dari Product Training menuju Professional Learning Architecture
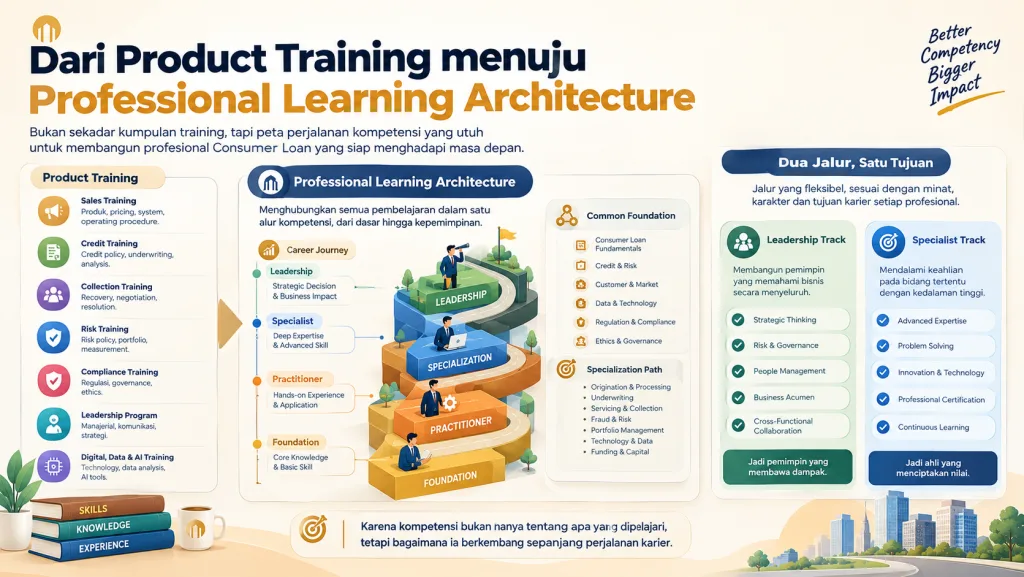
Jika mortgage telah memperlihatkan bagaimana berbagai kompetensi saling berhubungan sepanjang credit lifecycle, persoalan berikutnya bukan apakah industri Consumer Loan kekurangan training. Justru hampir setiap institusi keuangan telah mempunyai berbagai bentuk pembelajaran: product training untuk sales, credit training untuk analyst, collection training untuk recovery team, risk training, compliance training, leadership program, hingga berbagai pelatihan mengenai digital, data dan AI.
Persoalannya adalah apakah seluruh pembelajaran tersebut membentuk sebuah perjalanan kompetensi yang utuh, atau hanya menjadi kumpulan training yang berdiri sendiri?
Seorang pegawai dapat mengikuti puluhan program selama kariernya, tetapi belum tentu terdapat peta yang menjelaskan kompetensi apa yang seharusnya ia kuasai pada tahun pertama, bagaimana kedalaman kompetensinya berkembang setelah lima atau sepuluh tahun, kapan seseorang layak disebut specialist, dan kemampuan apa yang harus dimiliki ketika ia mulai memimpin sebuah fungsi atau mengambil keputusan yang berdampak terhadap portfolio bernilai triliunan rupiah.
Di sinilah perbedaan antara training catalogue dan Professional Learning Architecture mulai menjadi penting. Training catalogue menjawab pertanyaan program apa yang tersedia? Professional Learning Architecture menjawab pertanyaan yang jauh lebih mendasar: profesional seperti apa yang ingin dibangun oleh industri, kompetensi apa yang harus dimilikinya, dan bagaimana kompetensi tersebut berkembang sepanjang perjalanan kariernya?
Dari Menguasai Produk Menuju Menguasai Fundamental
Product training tetap diperlukan karena setiap institusi mempunyai produk, policy, pricing, system dan operating procedure yang berbeda. Seorang mortgage sales harus mengetahui produk yang dijualnya. Underwriter harus memahami credit policy institusinya. Collection officer harus mengetahui procedure dan authority yang dimilikinya. Tanpa pengetahuan tersebut, pekerjaan sehari-hari tidak dapat berjalan.
Tetapi product knowledge mempunyai keterbatasan: ia sangat terikat pada organisasi dan dapat berubah ketika seseorang berpindah perusahaan, produk berganti atau system diperbarui. Seorang profesional yang selama bertahun-tahun hanya menguasai policy internal dapat terlihat sangat berpengalaman di dalam organisasinya sendiri, tetapi sebagian pengetahuannya mungkin tidak mudah dibawa ketika ia menghadapi business model atau lending environment yang berbeda.
Professional competency bekerja pada lapisan yang lebih dalam. Di balik perbedaan policy antar-lender terdapat fundamental yang relatif lebih stabil: bagaimana menilai ability to pay dan willingness to pay, bagaimana memahami leverage dan affordability, bagaimana membedakan credit risk dengan fraud risk, bagaimana membaca collateral, bagaimana memahami hubungan antara risk dan pricing, bagaimana servicing memengaruhi portfolio performance, serta bagaimana keputusan pada origination akhirnya terlihat kembali pada delinquency dan loss.
Fundamental tersebut tidak menggantikan product knowledge. Ia menjadi fondasi yang membuat seseorang mampu memahami mengapa sebuah policy dibuat, bukan hanya bagaimana menjalankannya. Ketika policy berubah, teknologi berganti atau seseorang berpindah institusi, fondasi profesionalnya tetap dapat digunakan untuk memahami lingkungan yang baru.
Common Foundation Sebelum Specialization
Jika Consumer Loan ingin diperlakukan sebagai professional discipline, salah satu pertanyaan pertama yang harus dijawab adalah kompetensi apa yang seharusnya dipahami oleh setiap profesional sebelum mereka masuk lebih jauh ke dalam specialization.
Mortgage laboratory pada bagian sebelumnya memberikan petunjuk yang cukup jelas. Orang-orang yang bekerja pada origination, underwriting, servicing, collection, risk, fraud, portfolio, technology atau funding memang membutuhkan kedalaman yang berbeda, tetapi mereka bekerja pada credit lifecycle yang sama. Karena itu seharusnya terdapat common language dan common foundation yang membuat masing-masing memahami bagaimana sebuah consumer loan lahir, bagaimana risikonya dinilai, bagaimana loan menghasilkan return, bagaimana performance diukur, serta bagaimana masalah yang muncul di belakang memberikan feedback terhadap keputusan di depan.
Di atas common foundation tersebut barulah specialization berkembang. Underwriter dapat memperdalam income analysis, complex credit, collateral atau automated underwriting. Collection professional dapat berkembang menuju behavioural collection, restructuring, recovery dan loss mitigation. Fraud specialist dapat memperdalam identity, document, transaction dan application fraud. Portfolio risk professional dapat bergerak menuju vintage analysis, segmentation, stress testing dan portfolio strategy. Sementara technology dan data professional dapat memperdalam decision engine, model governance, machine learning dan AI untuk lending.
Dengan struktur seperti ini, seseorang tidak harus mengetahui semuanya dengan kedalaman yang sama. Yang dibangun adalah pola broad foundation, deep specialization: memahami mesin besarnya, kemudian menjadi sangat ahli pada bagian tertentu dari mesin tersebut.
Ini penting karena industri membutuhkan dua jenis kemampuan sekaligus. Terlalu general membuat seseorang memahami banyak hal tetapi tidak cukup dalam untuk menangani kasus kompleks. Terlalu sempit membuat seseorang sangat ahli pada satu fungsi tetapi kehilangan hubungan pekerjaannya dengan customer, risk dan portfolio secara keseluruhan.
Professional Learning Architecture harus mampu menjaga keseimbangan keduanya.
Kompetensi Harus Berkembang Bersama Career Journey
Professional competency juga tidak seharusnya diperlakukan sebagai sesuatu yang hanya mempunyai dua kondisi: sudah training atau belum training. Kedalaman kemampuan seseorang berkembang melalui kombinasi pengetahuan, pengalaman, exposure terhadap kasus dan tanggung jawab yang semakin besar.
Pada tahap awal, seorang profesional mungkin perlu memahami fundamental Consumer Loan, terminology, credit lifecycle, basic risk, customer protection dan governance. Ketika mulai menjalankan fungsi tertentu, pembelajaran bergerak menuju practitioner level: bagaimana melakukan analysis, membuat judgement, menggunakan system dan menangani kasus nyata. Setelah pengalaman bertambah, kebutuhan bergeser menuju complex cases, exception handling, portfolio implication, coaching dan cross-functional understanding.
Pada level specialist atau advanced professional, ukuran kompetensinya tidak lagi sekadar apakah seseorang mengetahui procedure. Ia harus mampu menjelaskan mengapa, mempertanyakan asumsi, menangani situasi yang tidak sepenuhnya tercakup dalam policy, serta memahami konsekuensi keputusan terhadap fungsi lain. Sementara pada level leadership, perspektifnya harus semakin luas karena keputusan mengenai growth, risk appetite, technology investment, funding, customer strategy dan governance tidak dapat dibuat dari sudut pandang satu fungsi saja.
Karena itu career progression dan competency progression seharusnya saling berhubungan, tetapi tidak selalu identik. Promosi jabatan tidak otomatis membuktikan peningkatan kompetensi profesional, sebagaimana seseorang yang memilih tetap menjadi specialist tidak berarti berhenti berkembang karena tidak masuk jalur managerial.
Professional Learning Architecture memberi ruang bagi keduanya: leadership track dan specialist track dapat sama-sama mempunyai kedalaman, recognition dan career value.

Assessment Harus Mengukur Kemampuan, Bukan Kehadiran
Perubahan berikutnya menyentuh sesuatu yang lebih sensitif: bagaimana industri mengetahui bahwa seseorang benar-benar kompeten?
Dalam training konvensional, keberhasilan sering mudah diukur melalui kehadiran, penyelesaian modul atau nilai ujian pengetahuan. Ukuran tersebut berguna, tetapi untuk pekerjaan yang membutuhkan judgement, mengetahui teori belum tentu sama dengan mampu mengambil keputusan dengan benar.
Seorang underwriter dapat menghafal policy tetapi belum tentu mampu membaca inkonsistensi dalam sebuah kasus. Seorang collection professional dapat memahami procedure tetapi belum tentu mampu menentukan treatment yang tepat terhadap borrower dengan kondisi berbeda. Seorang manager dapat memahami konsep portfolio risk tetapi belum tentu mampu membaca tanda bahwa pertumbuhan bisnis mulai menghasilkan deterioration pada kualitas booking.
Karena itu assessment dalam professional learning perlu bergerak dari sekadar knowledge testing menuju competency assessment. Ujian pengetahuan tetap mempunyai tempat, tetapi dapat dilengkapi dengan case study, simulation, portfolio analysis, problem solving, practical assignment atau assessment terhadap judgement dalam situasi yang mendekati pekerjaan sebenarnya.
Semakin tinggi level profesionalnya, semakin tidak cukup pertanyaan yang hanya mempunyai satu jawaban benar. Kasus nyata justru sering memaksa seseorang menimbang beberapa risiko sekaligus, membuat trade-off dan mempertanggungjawabkan alasan di balik keputusan yang diambilnya.
Di sinilah assessment mulai mempunyai fungsi yang lebih besar daripada sekadar menentukan lulus atau tidak lulus. Ia menjadi mekanisme untuk membuktikan bahwa competency level mempunyai arti yang dapat dipercaya.
Experience dan Mentoring Mengubah Knowledge Menjadi Judgement
Namun bahkan assessment yang baik tidak dapat menggantikan pengalaman. Consumer lending penuh dengan kasus yang terlihat sederhana di atas kertas tetapi mempunyai detail yang mengubah keputusan ketika diperiksa lebih dalam. Ada income yang secara administratif terlihat tinggi tetapi tidak sustainable, collateral yang valuation-nya masuk akal tetapi marketability-nya lemah, borrower yang credit history-nya bersih tetapi mempunyai pola leverage yang mulai agresif, atau portfolio yang secara headline masih sehat tetapi vintage terbarunya mulai menunjukkan deterioration.
Kemampuan membaca nuansa seperti itu berkembang melalui exposure terhadap kasus nyata. Karena itu pengalaman tidak seharusnya berada di luar learning architecture, melainkan menjadi bagian dari proses pembentukan kompetensi.
Mentoring kemudian mempunyai peran yang berbeda dari classroom training. Seorang senior tidak hanya memberikan jawaban, tetapi membantu profesional yang lebih muda memahami bagaimana sebuah keputusan dipikirkan: informasi apa yang penting, red flag mana yang perlu diperiksa lebih jauh, kapan sebuah exception masih masuk akal, dan kapan keberanian mengatakan tidak justru menjadi bentuk professional judgement.
Di era automation dan AI, fungsi mentoring bahkan dapat menjadi semakin penting. System mungkin mengambil alih banyak kasus yang straightforward, sehingga kasus yang sampai ke manusia justru semakin banyak berupa exception, ambiguity dan high-impact decision. Artinya pekerjaan manusia perlahan bergeser dari memproses kasus standar menuju menangani kasus yang membutuhkan judgement lebih tinggi.
Jika perubahan tersebut terjadi, pengalaman dan mentoring bukan peninggalan cara kerja lama. Keduanya justru menjadi bagian penting dari bagaimana manusia mempertahankan kualitas keputusan ketika pekerjaan rutin semakin banyak dilakukan oleh mesin.
Continuing Professional Development: Kompetensi Juga Bisa Kedaluwarsa
Ada satu kelemahan lain jika pengembangan kompetensi hanya mengandalkan training pada awal karier: industri berubah jauh lebih cepat daripada masa kerja seseorang. Credit scoring berubah, regulation berubah, fraud berubah, customer behaviour berubah, digital channel berkembang, alternative data semakin banyak digunakan, cybersecurity menjadi semakin penting, sementara AI mulai masuk ke origination, underwriting, servicing dan collection.
Seseorang dapat sangat kompeten berdasarkan standar sepuluh tahun lalu tetapi tertinggal jika pengetahuannya tidak pernah diperbarui. Inilah alasan konsep Continuing Professional Development atau CPD menjadi bagian penting dari professional discipline di banyak industri. Tujuannya bukan mengumpulkan jam training sebanyak mungkin, tetapi memastikan kompetensi profesional tetap relevan terhadap perubahan lingkungan tempat keputusan dibuat.
Bagi Consumer Loan, CPD dapat menjadi mekanisme untuk terus memperbarui pengetahuan mengenai regulation, fraud pattern, data privacy, technology, AI governance, consumer protection, emerging risk dan perubahan business model. Dengan demikian professional qualification atau certification bukan titik akhir pembelajaran, melainkan baseline yang harus terus dipelihara.
Prinsipnya sederhana: semakin cepat industrinya berubah, semakin pendek umur sebagian pengetahuan profesionalnya.
Dari Training Catalogue Menuju Professional Learning Architecture
Jika seluruh elemen tersebut disatukan, bentuknya mulai berbeda dari corporate training yang selama ini kita kenal. Kita tidak lagi memulai dengan pertanyaan training apa yang ingin dibuat tahun ini? Kita mulai dengan pertanyaan profesional Consumer Loan seperti apa yang ingin dibangun dalam lima, sepuluh atau dua puluh tahun ke depan?
Dari pertanyaan itu barulah architecture dibangun. Ada common foundation yang menciptakan bahasa profesional bersama. Ada specialization sesuai fungsi dan produk. Ada competency level yang berkembang bersama pengalaman. Ada assessment untuk membuktikan kemampuan. Ada mentoring untuk mengubah knowledge menjadi judgement. Ada continuing professional development agar pengetahuan tidak kedaluwarsa. Dan ada career pathway yang memungkinkan specialist maupun leader berkembang dengan recognition yang jelas.
Training tetap berada di dalam sistem tersebut, tetapi posisinya berubah. Ia bukan lagi tujuan akhirnya. Training menjadi salah satu instrumen untuk membangun competency.
Perubahan cara pandang inilah yang menjadi fondasi sebuah Consumer Loan Academy. Bukan sebuah tempat yang sekadar mempunyai banyak kelas, bukan pula pabrik sertifikat, tetapi sebuah professional learning ecosystem yang mencoba menghubungkan knowledge, competency, experience, assessment, specialization, career development dan continuing learning dalam satu architecture.
Jika mortgage menjadi laboratory pertama untuk menguji cara berpikir tersebut, maka Consumer Loan Academy adalah kemungkinan untuk membawanya ke skala yang lebih luas.
Pertanyaan terakhir kita sekarang bukan lagi apakah gagasan itu masuk akal?
Pertanyaannya adalah: apakah Indonesia sudah waktunya mulai membangunnya?

Saatnya Indonesia Memikirkan Consumer Loan Academy
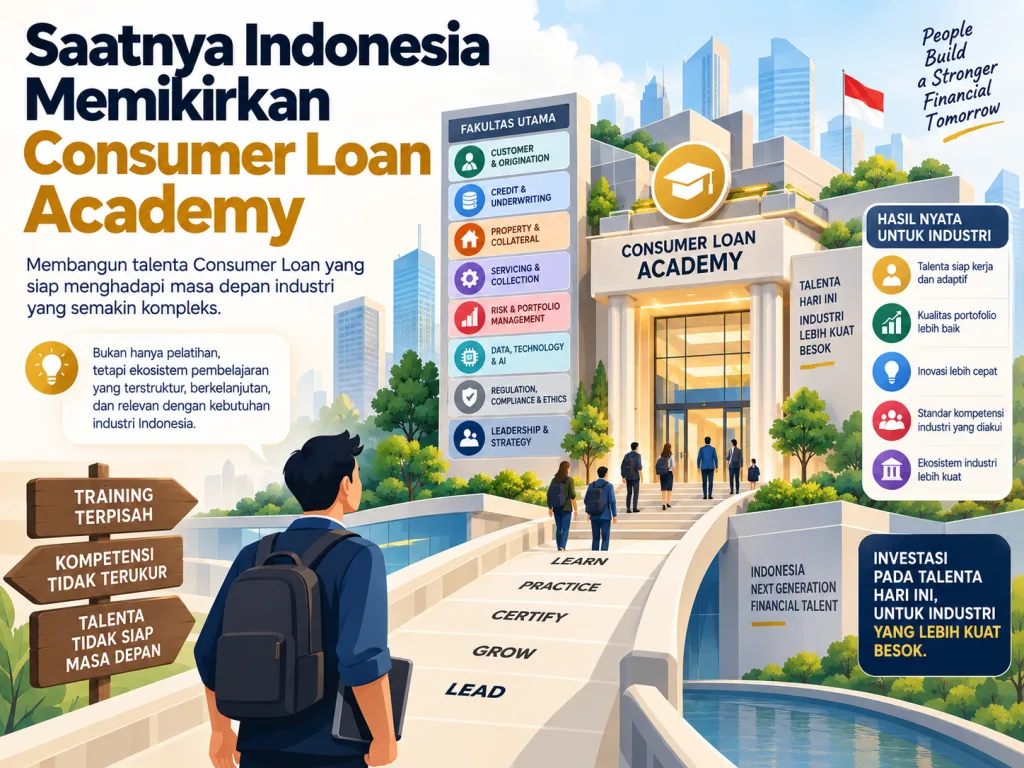
Setelah mengikuti perjalanan mortgage dari sebuah produk kredit menuju financing ecosystem, persoalan yang muncul pada akhirnya tidak lagi semata-mata mengenai mortgage. Kita sampai pada pertanyaan yang lebih fundamental tentang bagaimana Indonesia membangun orang-orang yang akan menjalankan industri Consumer Loan ketika business model, technology, data dan bahkan cara mengambil keputusan kredit berubah semakin cepat.
Indonesia sebenarnya tidak kekurangan pengalaman. Bank, multifinance, fintech dan berbagai institusi keuangan telah membangun consumer lending selama puluhan tahun. Di dalamnya tumbuh ribuan profesional sebagai sales, credit analyst, underwriter, appraiser, verifier, risk professional, collection specialist, operations specialist, technology professional hingga leader yang mengelola portfolio dalam skala besar. Masing-masing institusi juga mempunyai training, policy, system dan operating model yang terus berkembang mengikuti kebutuhan bisnisnya.
Justru karena pengalaman tersebut sudah begitu besar, pertanyaan berikutnya menjadi semakin relevan: apakah seluruh institutional knowledge itu akan terus hidup sebagai pengetahuan yang tersebar di masing-masing perusahaan dan fungsi, atau sudah waktunya sebagian dari pengalaman tersebut dibangun menjadi professional knowledge yang dapat dipelajari, diuji, dikembangkan dan diwariskan lintas generasi?
Di titik inilah gagasan Consumer Loan Academy menemukan relevansinya.
Indonesia Tidak Memulai dari Nol
Consumer Loan Academy tidak perlu lahir dari asumsi bahwa kompetensi industri saat ini lemah atau perusahaan tidak mampu mengembangkan orang-orangnya sendiri. Sebaliknya, modal terbesarnya justru berasal dari pengalaman panjang yang telah terbentuk di dalam industri. Selama puluhan tahun, underwriter membangun judgement melalui ribuan aplikasi yang pernah dianalisis, collection specialist belajar dari berbagai karakter borrower dan economic cycle, risk professional membaca perubahan portfolio dari waktu ke waktu, sementara para senior membawa pengetahuan yang sering kali tidak pernah sepenuhnya tertulis di dalam policy manual.
Sebagian dari pengetahuan tersebut merupakan tacit knowledge, yaitu pengetahuan yang terbentuk melalui pengalaman dan hidup di dalam judgement seorang praktisi. Ia muncul ketika seseorang dapat merasakan ada sesuatu yang tidak konsisten dalam sebuah aplikasi meskipun seluruh dokumennya terlihat lengkap, ketika seorang underwriter mengetahui kapan sebuah exception masih dapat dipertanggungjawabkan, atau ketika seorang portfolio manager mulai melihat deterioration sebelum angka NPL secara keseluruhan benar-benar bergerak signifikan.
Tacit knowledge seperti itu sangat berharga, tetapi mempunyai satu kelemahan: ia tidak otomatis berpindah kepada generasi berikutnya. Ketika praktisi senior berpindah pekerjaan atau memasuki masa pensiun, sebagian pengalaman tersebut dapat ikut hilang apabila tidak pernah diterjemahkan menjadi case, principle, mentoring framework atau body of knowledge yang dapat dipelajari orang lain.
Karena itu gagasan Academy seharusnya tidak dimulai dengan menciptakan pengetahuan baru seolah-olah industri belum mempunyai apa-apa. Tantangannya justru bagaimana mengorganisasi pengalaman yang sudah dimiliki industri menjadi professional knowledge yang lebih sistematis, sehingga pengalaman masa lalu tidak berhenti sebagai cerita individual tetapi dapat menjadi modal pembelajaran bagi generasi berikutnya.
Ketika Technology Bergerak Lebih Cepat daripada Professional Judgement
Kebutuhan tersebut menjadi semakin penting karena Consumer Loan sedang memasuki periode perubahan teknologi yang jauh lebih cepat. Digital origination telah mengubah cara customer masuk ke dalam lending process. e-KYC mempercepat verification. Decision engine memungkinkan ribuan aplikasi diproses dengan rule dan model yang konsisten. Alternative data memperluas informasi yang dapat digunakan untuk memahami borrower, sementara machine learning dan AI mulai membuka kemungkinan baru dalam underwriting, fraud detection, servicing, collection hingga portfolio monitoring.
Tetapi kemampuan sebuah institusi membeli atau mengimplementasikan technology tidak otomatis menghasilkan kemampuan untuk menggunakannya dengan benar. System dapat diganti dalam hitungan bulan, platform dapat diintegrasikan, model dapat diperbarui dan workflow dapat diotomatisasi, sementara professional judgement membutuhkan waktu jauh lebih panjang untuk terbentuk karena ia berkembang melalui kombinasi pengetahuan, exposure terhadap kasus, pengalaman mengambil keputusan dan kemampuan memahami konsekuensi dari keputusan tersebut.
Baca juga: https://rooma21.com/blogproperti/article/potongan-ojol-8-dan-danantara-sinyal-goto-pindah-mesin-uang-ke-fintech
Perbedaan kecepatan inilah yang menciptakan tantangan baru. Ketika semakin banyak keputusan dibantu oleh model, profesional tidak cukup hanya mengetahui cara menggunakan system. Ia perlu memahami mengapa sebuah model menghasilkan rekomendasi tertentu, data apa yang digunakan, bagaimana data quality dapat memengaruhi output, kapan hasil model perlu dipertanyakan, bagaimana bias dapat muncul, serta siapa yang akhirnya bertanggung jawab ketika keputusan yang dibantu mesin menghasilkan outcome yang tidak diharapkan.
Dengan demikian automation sebenarnya tidak membuat fundamental knowledge menjadi kurang penting. Justru ketika kasus-kasus sederhana semakin banyak ditangani oleh system, manusia berpotensi semakin sering berhadapan dengan exception, ambiguity dan high-impact decision yang membutuhkan judgement lebih tinggi. Karena itu digital transformation dan competency transformation seharusnya berjalan sebagai satu agenda, sebab mempercepat proses tanpa meningkatkan kualitas orang yang memahami dan mengawasinya belum tentu memperbaiki kualitas keputusan.
Academy Bukan Sekadar Training Center
Jika Consumer Loan Academy suatu hari dibangun, salah satu risiko terbesarnya adalah menjadikannya sekadar nama baru bagi training center yang sudah ada. Training tentu tetap dibutuhkan, tetapi sebuah professional learning ecosystem harus dimulai dari pertanyaan yang berbeda. Bukan berapa banyak kelas yang dapat diselenggarakan, melainkan kompetensi seperti apa yang harus dimiliki seorang profesional Consumer Loan pada setiap tahap perjalanan kariernya.
Dari pertanyaan tersebut barulah body of knowledge dapat dibangun untuk mendefinisikan fundamental yang perlu dipahami bersama. Di atasnya terdapat competency framework yang menunjukkan kedalaman kemampuan dari foundation menuju practitioner, specialist, advanced professional hingga leadership. Specialization kemudian berkembang sesuai fungsi dan produk, sementara assessment diperlukan untuk membuktikan bahwa seseorang tidak hanya pernah mengikuti training tetapi benar-benar mampu menggunakan pengetahuannya dalam situasi yang menyerupai pekerjaan nyata.
Certification dapat menjadi bagian dari architecture tersebut, tetapi nilainya baru muncul apabila industri percaya bahwa level kompetensi di belakang sertifikat itu memang mempunyai arti. Karena itu assessment tidak cukup hanya menguji kemampuan mengingat teori. Case study, simulation, portfolio analysis, problem solving dan professional judgement menjadi semakin relevan ketika level kompetensi meningkat.
Cara pandang ini juga tidak mengharuskan semua profesional menjadi generalist. Industri justru membutuhkan mortgage underwriter, servicing specialist, collection strategist, fraud specialist, portfolio risk professional, credit technology specialist, model governance specialist dan berbagai profesi lain dengan kedalaman yang semakin tinggi. Yang perlu dibangun bersama adalah common foundation yang memungkinkan seluruh specialist tersebut memahami credit lifecycle dan berbicara dalam bahasa profesional yang sama, sebelum masing-masing bergerak lebih dalam ke specialization-nya.
Mortgage Menjadi Tempat yang Logis untuk Memulai
Di sinilah mortgage kembali mempunyai posisi khusus dalam gagasan Consumer Loan Academy. Bukan karena seluruh consumer lending harus mengikuti cara kerja mortgage, melainkan karena mortgage mempertemukan begitu banyak disiplin dalam satu lifecycle sehingga ia menyediakan laboratory yang sangat lengkap untuk menguji sebuah professional competency architecture.
Di dalam mortgage terdapat borrower dan affordability, property dan collateral, underwriting dan fraud, legal dan documentation, servicing dan collection, individual loan dan portfolio, technology dan governance, funding serta—pada ecosystem yang lebih berkembang—secondary market dan investor. Hubungan antarelemen tersebut memungkinkan kita melihat dengan lebih jelas pengetahuan mana yang benar-benar fundamental bagi seorang consumer lending professional dan pengetahuan mana yang harus berkembang menjadi specialization.
Jika competency framework dapat bekerja pada mortgage yang kompleks, sebagian prinsipnya kemudian dapat diuji dan diadaptasi untuk auto finance, personal loan, credit card, digital lending maupun bentuk consumer lending lainnya. Adaptasi menjadi kata yang penting karena setiap produk mempunyai risk characteristic, distribution model, pricing, regulation dan operating model yang berbeda. Tujuannya bukan menyeragamkan seluruh consumer loan, melainkan membangun common professional foundation tanpa menghilangkan product specialization.
Dengan demikian hubungan antara keduanya menjadi sederhana: Consumer Loan Academy adalah tujuan besarnya, sedangkan mortgage menjadi laboratorium pertamanya. Kita memulai dari mortgage karena kompleksitasnya memberi kesempatan untuk menguji architecture tersebut pada lingkungan yang menuntut pemahaman customer, credit, asset, risk, technology dan funding secara bersamaan.
Menghubungkan Institutional Memory dengan Future Capability
Ada alasan lain mengapa gagasan ini relevan bagi Indonesia. Consumer lending kita sedang berada pada titik ketika beberapa generasi pengetahuan hidup secara bersamaan. Masih terdapat praktisi yang pernah bekerja ketika underwriting dilakukan sepenuhnya secara manual, kemudian mengalami centralized processing dan Loan Factory, menyaksikan scorecard berkembang menjadi decision engine, memasuki digital lending, dan sekarang mulai berhadapan dengan AI-assisted hingga kemungkinan agentic workflow.
Perjalanan lintas beberapa generasi teknologi tersebut merupakan institutional memory yang sangat bernilai. Ia mengandung bukan hanya cerita tentang system yang pernah digunakan, tetapi juga pelajaran mengenai bagaimana risk berubah, mengapa beberapa policy berhasil atau gagal, bagaimana fraud beradaptasi terhadap control baru, serta bagaimana sebuah inovasi yang terlihat sangat menjanjikan pada awalnya dapat menghasilkan konsekuensi yang tidak selalu diperkirakan.
Pada saat yang sama, generasi baru membawa kemampuan yang berbeda. Mereka tumbuh bersama digital customer journey, data analytics, API, cloud, machine learning dan AI. Tantangannya bukan memilih antara pengalaman lama atau teknologi baru, tetapi mempertemukan keduanya. Generasi baru tidak perlu mengulang seluruh kesalahan yang pernah dilakukan generasi sebelumnya untuk memperoleh pelajaran yang sama, sementara generasi lama juga tidak dapat menganggap pengalaman masa lalu cukup untuk menjawab business model dan technology baru.
Sebuah professional learning ecosystem dapat menjadi jembatan di antara keduanya. Institutional memory dapat diterjemahkan menjadi case, framework dan mentoring, sementara perkembangan terbaru dalam data, technology dan global professional standards terus memperbarui pengetahuan tersebut. Dengan cara itu, Academy bukan hanya tempat transfer knowledge, tetapi mekanisme untuk menghubungkan pengalaman industri yang sudah terbentuk dengan capability yang dibutuhkan industri di masa depan.

Pertanyaan Pertamanya Bukan Siapa yang Mendirikan
Pada tahap gagasan seperti sekarang, diskusi terlalu cepat jika langsung diarahkan kepada siapa yang harus mendirikan Academy, siapa yang mengelolanya, bagaimana struktur organisasinya atau siapa yang menerbitkan sertifikasi. Semua pertanyaan tersebut pada waktunya penting, tetapi jawabannya seharusnya mengikuti persoalan yang ingin diselesaikan, bukan mendahuluinya.
Pertanyaan pertama yang lebih fundamental adalah apakah Indonesia membutuhkan professional competency architecture untuk Consumer Loan yang melampaui product training dan institutional training. Jika kebutuhan itu memang ada, barulah industri dapat mendiskusikan kompetensi apa yang menjadi common foundation, profesi apa yang membutuhkan specialization, bagaimana competency level dibangun, bagaimana experience dan mentoring masuk ke dalam architecture, bagaimana assessment dilakukan, serta bagaimana continuing professional development menjaga kompetensi tetap relevan ketika regulation, technology dan business model berubah.
Dalam tahap berikutnya, peran berbagai pihak juga dapat mulai dipetakan. Industri membawa practical knowledge dan kebutuhan kompetensi. Professional association dapat membantu membangun standard dan community. Education provider dapat mengembangkan learning methodology. Certification ecosystem dapat membantu memastikan competency recognition mempunyai kredibilitas, sementara regulator menjaga agar professional development tetap sejalan dengan governance dan consumer protection.
Baca juga: https://rooma21.com/blogproperti/category/edukasi-kpr-blog-rooma21
Tidak satu pun harus mengerjakan semuanya. Justru sebuah professional discipline akan lebih kuat apabila knowledge dan standard-nya tumbuh dari interaksi berbagai pihak yang menjalankan, mengembangkan dan mengawasi industrinya.
Saatnya Membuka Percakapan
Karena itu Consumer Loan Academy tidak perlu dimulai dengan gedung, organisasi baru atau sebanyak mungkin sertifikat. Ia dapat dimulai dari sesuatu yang jauh lebih fundamental: kesepakatan bahwa kompetensi Consumer Loan layak dibangun sebagai sebuah professional discipline yang mempunyai body of knowledge, competency level, specialization, assessment, career pathway dan continuing professional development yang semakin jelas.
Bentuk akhirnya juga tidak perlu sama dengan Amerika Serikat, Inggris, Kanada ataupun Australia. Benchmark global memberikan referensi mengenai bagaimana pasar lain membangun professional capability, tetapi Indonesia mempunyai struktur industri, regulasi, customer behaviour, property market dan distribution model sendiri. Yang kita perlukan bukan copy-paste sebuah Academy dari negara lain, melainkan kemampuan mengambil prinsip yang relevan dan menggabungkannya dengan puluhan tahun pengalaman industri Indonesia.
Di situlah tiga kekuatan sebenarnya bertemu. Benchmark global memberi referensi, pengalaman industri Indonesia memberi konteks, dan technology memberi momentum. Tantangannya adalah menerjemahkan ketiganya menjadi professional capability yang mampu bertahan ketika produk berubah, seseorang berpindah institusi, atau generasi teknologi berikutnya datang.
Masa depan Consumer Loan memang akan semakin ditentukan oleh data, automation dan AI, tetapi kualitas industrinya tidak akan ditentukan oleh technology saja. Di belakang setiap model tetap terdapat asumsi, di belakang setiap policy terdapat risk appetite, dan di belakang setiap keputusan terdapat konsekuensi terhadap customer maupun portfolio. Karena itu kemampuan mempertanyakan, menilai dan mempertanggungjawabkan keputusan akan tetap menjadi bagian penting dari sebuah lending institution, bahkan ketika semakin banyak pekerjaan dilakukan oleh mesin.
Pada akhirnya persoalannya bukan memilih antara manusia dan technology, tetapi memastikan professional capability berkembang setidaknya secepat technology yang digunakan industri.
Itulah alasan gagasan Consumer Loan Academy layak mulai dibicarakan sekarang. Bukan karena Indonesia tidak mempunyai kompetensi, tetapi justru karena kita telah mengumpulkan pengalaman industri yang terlalu besar untuk dibiarkan tetap terfragmentasi; sementara di depan kita, perubahan technology bergerak terlalu cepat untuk hanya dijawab dengan training yang bersifat sporadis.
Mortgage dapat menjadi tempat kita memulainya. Dari salah satu consumer loan yang paling kompleks, kita dapat mulai membangun dan menguji sebuah professional competency architecture, kemudian membawa prinsip yang relevan menuju consumer lending yang lebih luas.
Maka setelah seluruh perjalanan ini, pertanyaannya mungkin tidak lagi sekadar “Apakah Indonesia perlu memiliki Consumer Loan Academy?”, tetapi sesuatu yang lebih mendesak:
“Ketika Consumer Loan bergerak semakin digital, terintegrasi dan AI-driven, apakah cara kita membangun kompetensi profesionalnya sudah bergerak sama cepatnya?”
Jawaban atas pertanyaan itu mungkin tidak lahir dari satu perusahaan atau satu institusi. Tetapi percakapannya perlu dimulai.
Dan mortgage dapat menjadi laboratorium pertamanya.
Daftar Pustaka
- Basel Committee on Banking Supervision (BIS) — Basel Framework: CRE20 – Standardised Approach: Individual Exposures — 10 Juni 2025.
- World Bank — Housing Finance Policy in Emerging Markets — 2009.
- Federal Housing Finance Agency (FHFA) — Financial Technology (Fintech) — 2022.
- Fannie Mae — Lenders’ Motivation for AI/ML Adoption — 2023.
- Consumer Financial Protection Bureau (CFPB) — What’s the Difference Between a Mortgage Lender and a Mortgage Servicer? — 2024.
- Mortgage Bankers Association (MBA) — MBA Education: Professional Education for the Real Estate Finance Industry — 2026.
- Financial Conduct Authority (FCA), United Kingdom — Training and Competence: Appropriate Qualification Requirements — 2026.
- Financial Services Regulatory Authority of Ontario (FSRA), Canada — Mortgage Professionals: Licensing and Continuing Education Requirements 2024–2026 — 2024.
- Australian Securities and Investments Commission (ASIC) — Review of Mortgage Broker Remuneration – Report 516 — 16 Maret 2017.
- Mortgage & Finance Association of Australia (MFAA) — Mortgage Broker Market Share Reaches Record 81.6% — 3 September 2026.


Komentar