

Catatan: MLS 6.0 dan MLS 7.0 dalam artikel ini bukan klasifikasi resmi industri, melainkan kerangka konseptual untuk memetakan kemungkinan evolusi Multiple Listing Service (MLS) menuju ekosistem transaksi properti yang semakin terintegrasi, berbasis data, dan didukung agentic AI.
“Ketika seluruh tahapan jual beli properti sudah terdigitalisasi dan terhubung, peran broker bergeser dari pelaku transaksi menjadi pengawas kecerdasan sistem.”
Ketika Sistem Tidak Lagi Hanya Membantu, Tapi Bertindak
Dari AI Pendukung ke AI Pengambil Tindakan
Jakarta, Rooma21.com– Pada fase MLS 5.0 dan 6.0, kecerdasan buatan membantu manusia mengambil keputusan. Sistem memberi rekomendasi harga, membaca risiko pembiayaan, menyaring calon pembeli, dan mendeteksi anomali dokumen. Namun keputusan akhir tetap berada di tangan manusia.
MLS 7.0 melangkah lebih jauh.
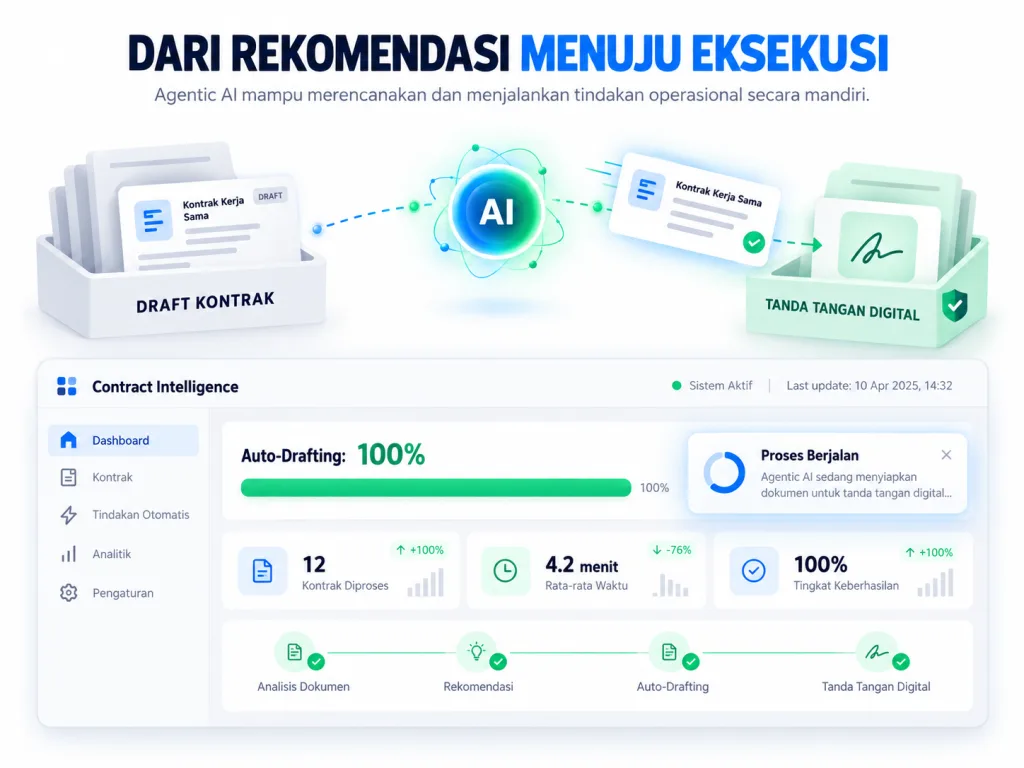
Di fase ini, AI tidak lagi hanya memberi rekomendasi, tetapi dapat menjalankan tindakan operasional secara mandiri dalam batas yang telah ditetapkan. Konsep ini dikenal sebagai agentic AI—AI yang mampu merencanakan, mengeksekusi, dan menyesuaikan tindakan berdasarkan tujuan tertentu tanpa perlu instruksi manual di setiap langkah.
OpenAI, Google DeepMind, dan berbagai lembaga riset AI global sejak 2023–2024 mulai mengembangkan kerangka kerja agentic systems, yaitu sistem AI yang dapat menjalankan rangkaian tugas kompleks lintas platform.
Dalam konteks properti, ini berarti AI bisa mengoordinasikan pencarian unit, verifikasi status, simulasi pembiayaan, penyusunan draft perjanjian, hingga penjadwalan notaris secara otomatis dalam satu alur.
Namun ini hanya mungkin jika seluruh infrastruktur MLS 6.0 sudah berjalan penuh: data terstruktur, integrasi API lintas lembaga, tanda tangan elektronik tersertifikasi, dan digital registry yang dapat diverifikasi secara real-time.

Bagaimana Transaksi Otonom Bisa Terjadi Secara Bertahap
Bayangkan skenario berikut.
Seorang pembeli masuk ke sistem MLS nasional. Identitasnya diverifikasi melalui e-KYC biometrik. Sistem otomatis membaca profil finansialnya melalui integrasi API bank. AI memetakan preferensi lokasi dan anggaran berdasarkan histori pencarian dan data pasar terkini.
Dalam hitungan detik, sistem tidak hanya merekomendasikan unit, tetapi memeriksa ketersediaan real-time ke developer atau pemilik. Jika cocok, AI langsung menjalankan simulasi pembiayaan, menghitung risiko, dan menyiapkan draft perjanjian digital. Sertifikat diverifikasi melalui registry tanah digital. Tanda tangan elektronik tersertifikasi dilakukan melalui infrastruktur kriptografi resmi yang diakui negara.
Seluruh proses ini sudah memiliki embrio di berbagai negara. Estonia telah menerapkan digital land registry dan e-governance hampir penuh sejak 2010-an. Singapura melalui URA dan HDB memiliki sistem transaksi yang sangat terdigitalisasi. Di sektor keuangan, AI underwriting dan approval otomatis sudah digunakan luas oleh Rocket Mortgage di Amerika Serikat sejak 2020-an. Bank-bank digital Asia Tenggara juga sudah mengintegrasikan e-KYC biometrik dan digital signature.
MLS 7.0 bukan lompatan magis. Ia adalah penyatuan seluruh komponen yang sudah ada menjadi satu orkestrasi yang berjalan hampir tanpa intervensi manual.
Baca juga: MLS 6.0: Era Baru Transaksi Properti Digital Terintegrasi
Di Mana Posisi Broker dalam Sistem Otonom?
Pertanyaan yang paling sering muncul adalah: apakah broker masih dibutuhkan?
World Economic Forum dalam laporan AI Governance Alliance (2024) menekankan bahwa sistem otonom di sektor bernilai tinggi harus memiliki lapisan pengawasan manusia dan kerangka etika yang jelas. Properti termasuk dalam kategori transaksi berdampak besar terhadap individu dan ekonomi.
Dalam desain MLS 7.0, broker tidak hilang, tetapi berubah menjadi supervisor dan validator sistem. Agentic AI dapat menjalankan proses teknis dan administratif, tetapi tanggung jawab hukum dan keputusan strategis tetap berada pada manusia.
Broker di MLS 7.0 berperan sebagai pengawas keputusan otomatis, penafsir konteks sosial yang tidak tertangkap data, serta penanggung jawab akuntabilitas akhir. AI mengerjakan yang repetitif dan terstruktur; manusia mengerjakan yang bernilai tinggi dan penuh konsekuensi.
Namun perlu ditegaskan: fase ini hanya mungkin terjadi jika MLS 6.0 sudah berjalan penuh dan disiplin. Tanpa data yang bersih, tanpa integrasi lintas institusi, dan tanpa governance yang jelas, sistem otonom justru berisiko mempercepat kekacauan.
MLS 7.0 bukan sekadar evolusi teknologi. Ia adalah desain ulang arsitektur industri properti menuju ekosistem yang sepenuhnya digital, terkoneksi, dan diawasi secara sistemik.
“Di MLS 7.0, pertanyaannya bukan apakah manusia masih terlibat, tetapi di titik mana manusia memegang kendali atas mesin yang bekerja untuknya.”
Etika, Governance, dan Risiko di Era MLS 7.0
Ketika Mesin Bisa Bertindak, Siapa yang Bertanggung Jawab?
Semakin otonom sebuah sistem, semakin besar pertanyaan tentang akuntabilitasnya.
Jika di MLS 6.0 AI hanya membantu membaca dan menyarankan, maka di MLS 7.0 ia berpotensi menjalankan rangkaian tindakan: mencocokkan pembeli dengan properti, memicu proses pre-approval, menyiapkan kontrak digital, bahkan menjadwalkan eksekusi transaksi lintas institusi. Di titik ini, kesalahan tidak lagi sebatas salah prediksi harga—melainkan bisa menyentuh aspek hukum, pembiayaan, dan kepemilikan.
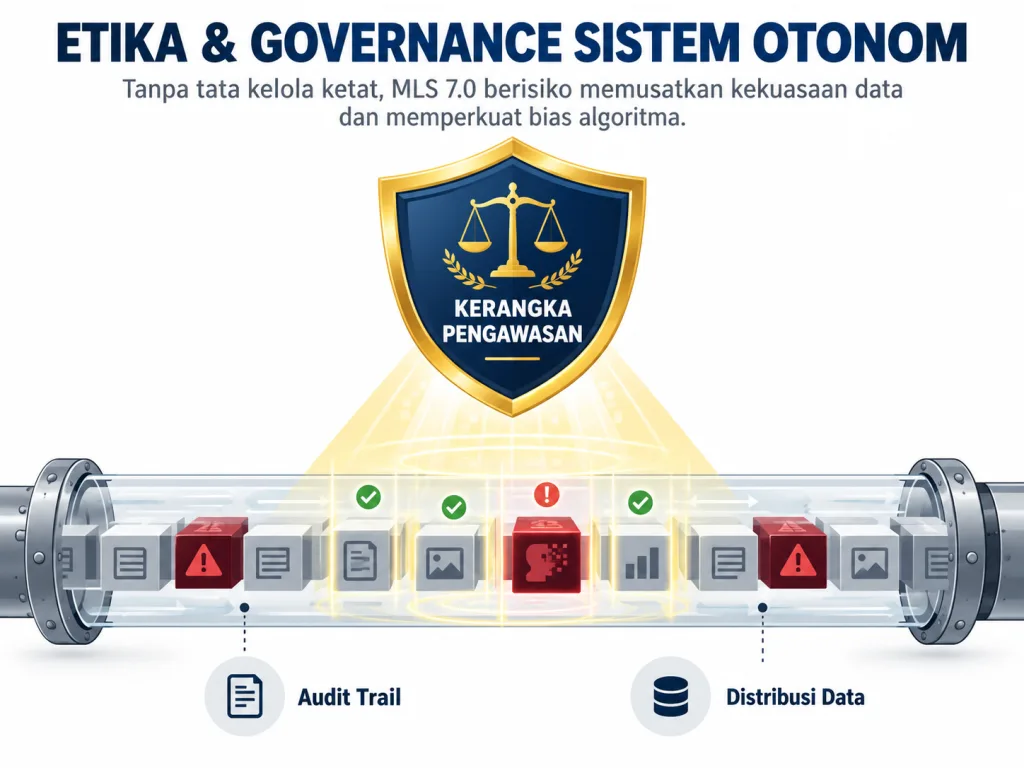
Inilah sebabnya mengapa World Economic Forum melalui AI Governance Alliance Report (2024) menekankan bahwa sistem agentic harus memiliki kerangka governance yang eksplisit: siapa yang memvalidasi keputusan, bagaimana audit trail disimpan, dan siapa yang memikul tanggung jawab jika terjadi kesalahan sistemik.
Dalam konteks properti, ini berarti broker, notaris, bank, dan regulator tidak hilang. Mereka berubah menjadi penjaga pagar sistem. Mesin boleh bekerja cepat, tetapi manusia tetap menjadi pihak yang bertanggung jawab secara hukum.
Risiko Baru: Bias Algoritma dan Konsentrasi Kekuasaan Data
MLS 7.0 tidak hanya membawa efisiensi, tetapi juga risiko baru.
Ketika seluruh transaksi bertumpu pada data dan model AI, kualitas keputusan sangat tergantung pada kualitas data historis. Jika data masa lalu bias—misalnya harga kawasan tertentu dinilai rendah karena faktor non-ekonomis—maka model AI bisa mereproduksi bias tersebut dalam skala lebih besar. OECD dalam laporan AI in Society (2023) mengingatkan bahwa sistem otomatis berisiko memperkuat ketimpangan jika governance tidak dirancang sejak awal.
Selain itu, konsentrasi data menjadi isu krusial. Jika satu entitas menguasai seluruh arus data properti—dari listing, pembiayaan, hingga legal registry—maka kekuatan pasar dapat terpusat secara ekstrem. Dalam industri keuangan, konsolidasi semacam ini telah lama menjadi perhatian regulator. Di properti, MLS 7.0 berpotensi menciptakan dinamika serupa jika tidak diimbangi transparansi dan interoperabilitas terbuka.
Karena itu, desain MLS 7.0 tidak boleh hanya berbicara tentang kecanggihan teknologi, tetapi juga tentang distribusi kekuasaan data dan mekanisme pengawasan independen.
Baca juga: Broker Properti di Era AI: Siapa Bertahan, Siapa Tertinggal?
Governance sebagai Fondasi, Bukan Tambahan
Banyak orang membayangkan masa depan properti sepenuhnya otomatis sebagai sesuatu yang terjadi secara natural karena teknologi semakin maju. Padahal, teknologi hanyalah alat. Apakah transaksi menjadi otonom atau tetap manual sebagian, semuanya bergantung pada desain kelembagaan yang dipilih manusia.
Digital signature tersertifikasi berbasis infrastruktur kunci publik (Public Key Infrastructure), e-notary, registry tanah digital, integrasi API antar bank dan regulator, serta verifikasi biometrik sudah ada dalam berbagai bentuk di banyak negara. Namun penyatuan semua komponen itu ke dalam satu ekosistem yang stabil membutuhkan standar hukum, regulasi data, dan manajemen risiko yang matang.
Tanpa governance, MLS 7.0 akan menjadi sistem cepat yang rapuh. Dengan governance, ia bisa menjadi infrastruktur nasional yang meningkatkan kepercayaan publik secara drastis.
Pada akhirnya, pertanyaan terbesar MLS 7.0 bukan apakah teknologi mampu melakukannya. Pertanyaannya adalah apakah industri dan negara siap membangun kerangka pengawasan yang setara dengan kekuatan mesin yang mereka ciptakan.

“Teknologi bisa membuat transaksi berjalan otomatis, tetapi hanya governance yang membuatnya dipercaya.”
Apakah MLS 7.0 Benar-Benar Bisa Terjadi?
Bukan Soal Mungkin atau Tidak, Tapi Soal Kapan Ekosistem Siap
Jika membaca seluruh desain MLS 7.0, pertanyaan paling umum biasanya bukan “bagaimana cara kerjanya?”, melainkan “apakah ini realistis?” Jawabannya bukan hitam-putih.
Secara teknologi, hampir semua komponennya sudah ada dalam bentuk terpisah. Digital signature tersertifikasi berbasis Public Key Infrastructure sudah digunakan luas di sektor keuangan dan pemerintahan. Estonia telah lama mengoperasikan digital land registry terintegrasi yang memungkinkan pencatatan kepemilikan dilakukan secara elektronik. Singapura melalui sistem e-conveyancing-nya menghubungkan notaris, bank, dan registry dalam alur digital. Bank-bank besar di banyak negara telah menggunakan e-KYC dan biometric verification untuk pembukaan rekening dan underwriting kredit.
Artinya, MLS 7.0 bukan mimpi teknis. Tantangannya bukan pada alat, melainkan pada integrasi dan tata kelola.
Yang menentukan bukan apakah AI mampu, tetapi apakah seluruh rantai transaksi, developer, broker, bank, notaris, regulator pertanahan, siap terhubung dalam satu arsitektur data yang disepakati bersama.
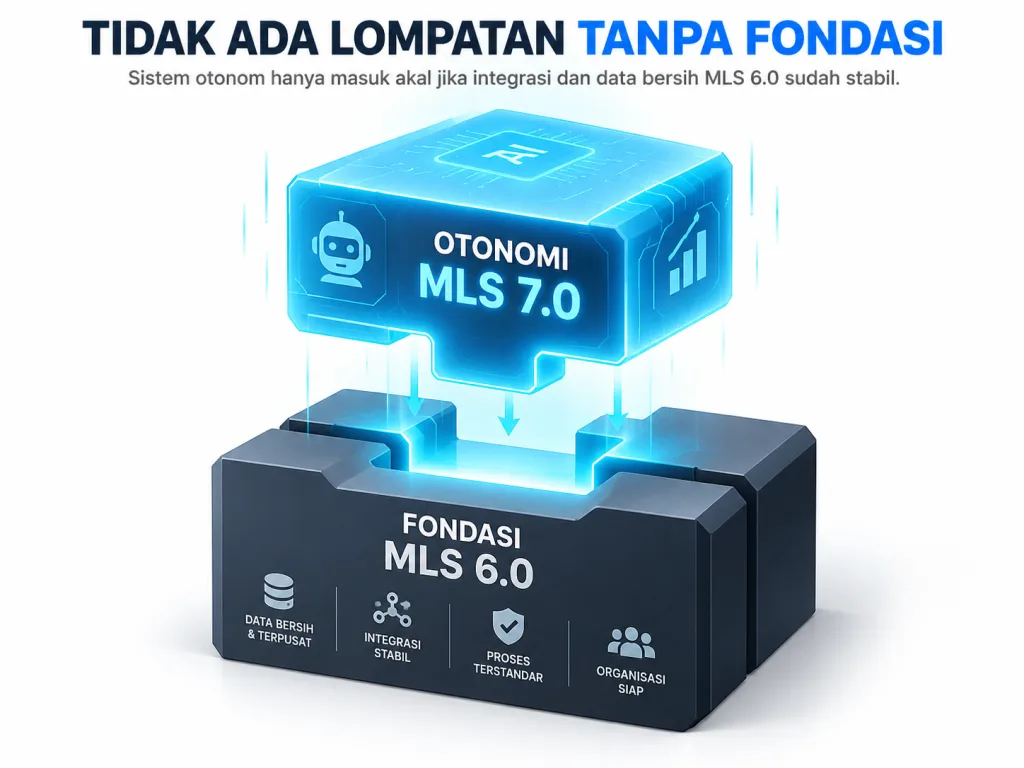
Kenapa MLS 7.0 Tidak Bisa Lompat Tanpa MLS 6.0
Di sinilah hubungan MLS 6.0 dan MLS 7.0 menjadi krusial.
MLS 6.0 adalah fase integrasi dan digitalisasi menyeluruh. Di tahap ini, data sudah bersih, terstandar, dan terhubung. API antar institusi berjalan. Proses verifikasi dilakukan secara digital. Underwriting sudah berbasis AI. Identitas sudah tervalidasi biometrik.
Jika fondasi ini belum ada, MLS 7.0 hanya akan menjadi otomatisasi kekacauan.
Sistem otonom tidak bisa berdiri di atas data yang tidak konsisten. Agentic AI tidak bisa mengambil keputusan dari registry yang belum terdigitalisasi. Digital notary tidak bisa bekerja jika legal framework belum mengakui tanda tangan elektronik sebagai alat bukti sah.
Karena itu, MLS 7.0 bukan sekadar “level berikutnya”. Ia adalah fase yang hanya masuk akal ketika MLS 6.0 sudah berjalan dengan disiplin dan stabil. Tanpa fondasi itu, otonomi hanya menjadi jargon teknologi yang tidak punya dampak nyata.
Masa Depan Broker: Hilang atau Berubah Fungsi?
Pertanyaan berikutnya yang selalu muncul adalah: kalau MLS 7.0 benar-benar berjalan, apakah broker properti masih dibutuhkan?
Jawaban jujurnya: dibutuhkan, tetapi berbeda.
Jika proses verifikasi sertifikat bisa dilakukan digital, jika pembiayaan bisa disetujui AI, jika kontrak bisa dieksekusi elektronik, maka peran broker tidak lagi berada pada administrasi dan distribusi informasi. Nilai tambah broker bergeser ke level yang lebih tinggi—strategi, advisory, negosiasi kompleks, dan manajemen risiko klien.
Di sektor keuangan, fenomena ini sudah terlihat. Banyak proses perbankan menjadi otomatis, tetapi relationship manager tetap ada untuk transaksi besar dan keputusan strategis. Bukan karena sistem tidak mampu, tetapi karena manusia tetap dibutuhkan dalam keputusan bernilai tinggi.
MLS 7.0 bukan tentang menghilangkan manusia dari sistem. Ia tentang memindahkan manusia dari pekerjaan repetitif ke pekerjaan bernilai tambah tinggi.
Apakah suatu hari nanti seluruh transaksi properti bisa sepenuhnya agentic tanpa intervensi manusia? Secara desain, mungkin saja. Tetapi secara sosial dan regulasi, keputusan itu tetap berada di tangan manusia dan negara yang mengatur sistemnya.
Dan itulah poin paling penting dari seluruh diskusi ini: MLS 7.0 bukan ramalan liar, tetapi desain kemungkinan. Ia akan terjadi bukan karena teknologi memaksa, melainkan karena ekosistem memutuskan bahwa efisiensi, transparansi, dan akuntabilitas lebih penting daripada mempertahankan cara lama.
Baca juga: MLS 3.0 vs Marketplace: Masa Depan Broker Properti Indonesia
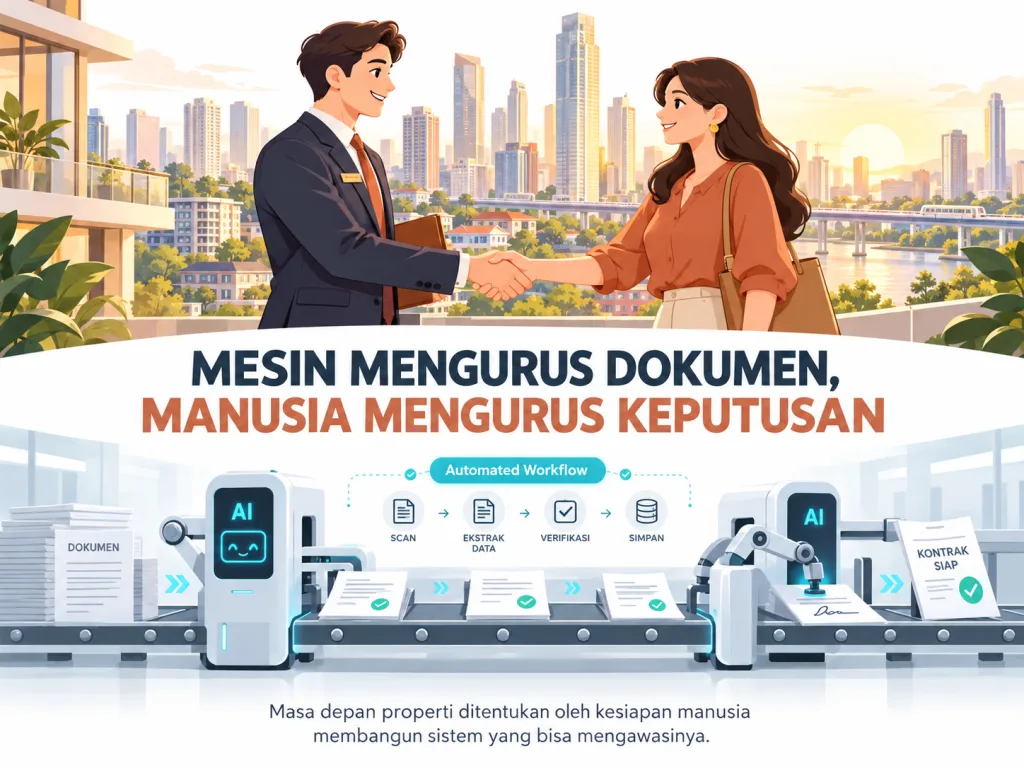
“Masa depan properti bukan ditentukan oleh seberapa cepat mesin bekerja, tetapi oleh seberapa siap manusia membangun sistem yang bisa mengawasinya.”
Siapa yang Paling Siap Masuk ke Era MLS 6.0 dan 7.0?
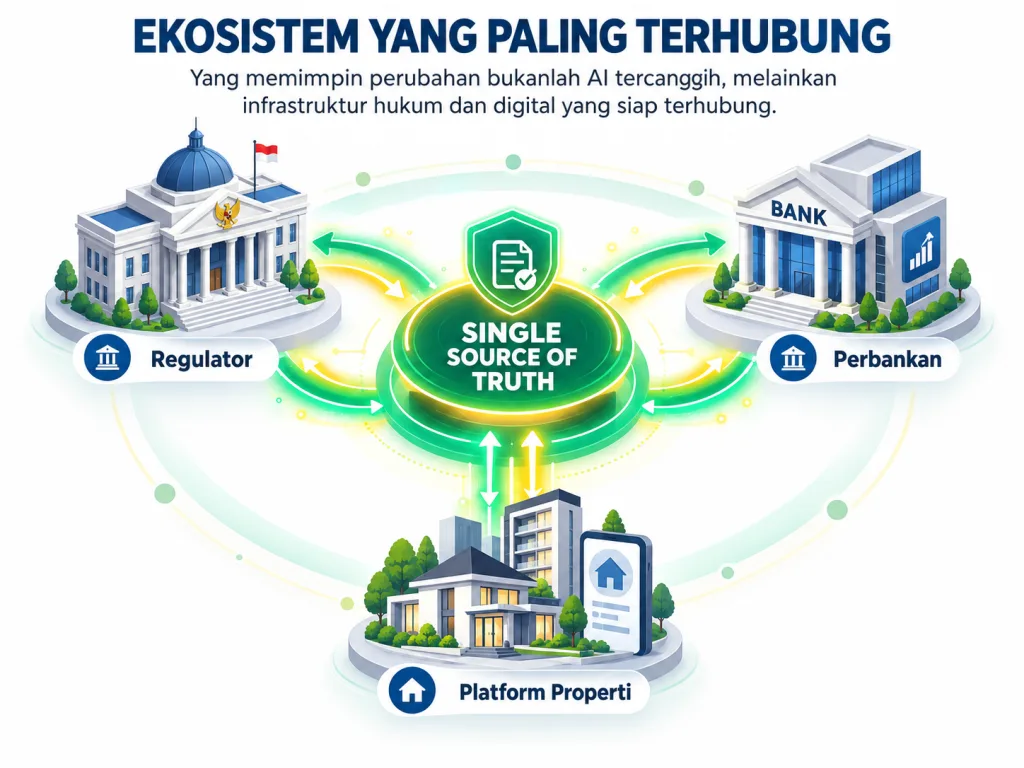
Bukan Negara Paling Canggih, Tapi Ekosistem Paling Terhubung
Sering kali orang mengira bahwa negara yang paling cepat masuk ke fase MLS 6.0 atau bahkan mendekati 7.0 adalah negara dengan teknologi paling canggih. Kenyataannya tidak sesederhana itu.
Yang menentukan bukan sekadar kecanggihan AI atau banyaknya startup proptech, melainkan seberapa terhubung seluruh ekosistemnya. Digital signature harus diakui secara hukum. Registry tanah harus terdigitalisasi. Perbankan harus punya API terbuka. Proses e-KYC dan verifikasi biometrik harus menjadi standar. Jika salah satu mata rantai masih manual, maka seluruh alur tetap akan tersendat.
Estonia sering dijadikan contoh karena hampir seluruh layanan publiknya berbasis digital identity nasional dan public key infrastructure yang kuat. Singapura membangun sistem e-conveyancing yang menghubungkan bank, notaris, dan registry dalam satu alur elektronik. World Bank dalam laporan Doing Business – Registering Property (edisi terakhir sebelum dihentikan pada 2020) menunjukkan bahwa negara dengan registrasi properti digital memiliki waktu penyelesaian transaksi jauh lebih cepat dibanding negara dengan proses manual.
Artinya, kesiapan MLS 6.0 bukan soal mimpi futuristik. Ia soal kesiapan infrastruktur hukum dan digital yang sudah nyata di beberapa negara.

Indonesia: Tertinggal atau Justru Punya Ruang Lompatan?
Jika kita jujur, Indonesia belum berada pada fase MLS 6.0 secara penuh. Proses sertifikat tanah masih banyak yang memerlukan interaksi manual. Notaris tetap menjadi simpul fisik penting dalam transaksi. Integrasi data antar institusi belum sepenuhnya terbuka.
Namun bukan berarti tidak ada kemajuan. Implementasi tanda tangan elektronik tersertifikasi oleh Penyelenggara Sertifikasi Elektronik yang diakui pemerintah sudah berjalan di sektor perbankan dan korporasi. Perbankan digital sudah menggunakan e-KYC berbasis biometrik wajah dan identitas nasional. OJK dan Bank Indonesia mendorong integrasi API di sektor keuangan.
Ini menunjukkan bahwa fondasi sedang dibangun, meski belum terhubung sepenuhnya.
Di sinilah peluang Indonesia sebenarnya berada. Karena kita belum terjebak dalam sistem MLS lama yang kompleks seperti Amerika Serikat, desain arsitektur digital bisa dilakukan lebih modular. Tantangannya bukan teknologi, melainkan koordinasi antar lembaga dan konsistensi regulasi.
Jika integrasi ini berhasil, Indonesia justru bisa melompati fase transisi yang panjang dan langsung masuk ke desain MLS 6.0 yang lebih modern.
Siapa yang Akan Memimpin Perubahan?
Pertanyaan berikutnya bukan lagi teknis, tetapi strategis: siapa yang akan mendorong perubahan ini?
Dalam banyak kasus global, transformasi besar tidak dimulai dari asosiasi, tetapi dari kebutuhan pasar. Ketika konsumen menuntut transparansi, ketika bank menuntut data bersih, dan ketika regulator menuntut jejak audit yang jelas, sistem lama perlahan tergantikan.
McKinsey Global Institute (2023) dalam kajian tentang AI adoption di sektor real estate dan lending mencatat bahwa percepatan adopsi digital biasanya dipicu oleh tekanan efisiensi biaya dan manajemen risiko. Ketika risiko fraud tinggi dan biaya transaksi mahal, digitalisasi menjadi rasional, bukan opsional.
MLS 6.0 dan 7.0 akan lahir dari tekanan yang sama. Dari kebutuhan untuk menekan biaya, mengurangi sengketa, mempercepat transaksi, dan meningkatkan kepercayaan.
Bukan karena ingin terlihat futuristik. Tetapi karena pasar tidak lagi toleran terhadap ketidakefisienan.
Pada akhirnya, pertanyaannya bukan apakah MLS 6.0 dan 7.0 akan terjadi, tetapi siapa yang siap lebih dulu. Negara yang ekosistemnya sudah terhubung akan melangkah lebih cepat. Negara yang masih terfragmentasi akan bergerak lebih lambat. Namun arah globalnya jelas: properti sedang bergerak menuju sistem yang lebih terintegrasi, lebih transparan, dan lebih berbasis data.
Baca juga: MLS di Indonesia: Kenapa Belum Ada untuk Broker Properti?
“Dalam jangka panjang, pasar tidak mengikuti yang paling ramai, tetapi yang paling efisien dan paling bisa dipercaya.”
MLS 7.0: Ketika Transaksi Bisa Berjalan Otonom
Dari Sistem Terintegrasi ke Sistem Semi-Otonom
Jika MLS 6.0 adalah fase ketika seluruh ekosistem sudah terhubung—developer, broker, bank, notaris, registry—maka MLS 7.0 adalah fase ketika sistem itu mulai berjalan hampir tanpa intervensi manual di setiap tahapnya.
Bayangkan seorang pembeli menemukan properti melalui sistem MLS yang sudah terverifikasi. Harga bukan sekadar angka di iklan, tetapi hasil analisis data transaksi aktual, histori kawasan, dan profil risiko pembiayaan. Begitu pembeli menyatakan minat, sistem secara otomatis menjalankan pengecekan kelayakan finansial melalui integrasi API perbankan, melakukan e-KYC berbasis biometrik, dan mengakses registry tanah digital untuk memastikan status kepemilikan.
Semua ini bukan fiksi ilmiah. Di sektor perbankan, proses underwriting kredit sudah banyak menggunakan decision engine berbasis AI. Bank digital di berbagai negara memproses persetujuan kredit dalam hitungan menit dengan verifikasi identitas dan skor risiko otomatis. Di Estonia dan Singapura, registry tanah telah terdigitalisasi dan memungkinkan pengecekan kepemilikan secara elektronik. Ketika semua komponen ini dihubungkan, transaksi properti bukan lagi rangkaian proses terpisah, melainkan satu alur terpadu.
MLS 7.0 adalah kelanjutan logis dari kondisi itu.

Peran Agentic AI: Bekerja, Diawasi, dan Diaudit
Di fase ini, kecerdasan buatan tidak hanya memberi rekomendasi, tetapi menjalankan tahapan operasional berdasarkan parameter yang sudah ditetapkan. Dalam literatur teknologi, konsep ini sering disebut agentic AI—sistem yang tidak hanya menganalisis, tetapi mengeksekusi langkah tertentu secara mandiri dalam batas yang telah diatur.
World Economic Forum dalam laporan tentang governance AI (2023–2024) menekankan bahwa sistem otonom hanya dapat diterapkan secara luas jika memiliki audit trail, pengawasan manusia, dan mekanisme risk management yang jelas. Artinya, otonom bukan berarti tanpa kontrol.
Dalam konteks properti, agentic AI bisa mengatur jadwal inspeksi digital, mengirim kontrak elektronik dengan tanda tangan tersertifikasi, memicu proses escrow otomatis setelah dana terkonfirmasi, hingga menginformasikan registry untuk perubahan kepemilikan. Broker tidak lagi mengisi formulir manual atau mengejar dokumen fisik; ia mengawasi sistem, memastikan parameter benar, dan menangani aspek negosiasi serta keputusan strategis.
Perannya bergeser dari operator administratif menjadi supervisor sistem dan penasihat klien.
Baca juga: Cara Kerja AI Penilaian Kredit: Masa Depan KPR Digital
Apakah Ini Berarti Tanpa Manusia?
Pertanyaan ini selalu muncul, dan sering kali menjadi sumber resistensi. Namun MLS 7.0 tidak harus dipahami sebagai “tanpa manusia”. Ia adalah desain di mana intervensi manusia menjadi pilihan strategis, bukan kebutuhan operasional rutin.
Dalam transaksi tradisional, manusia terlibat di hampir setiap tahap karena sistem tidak saling terhubung. Di MLS 7.0, manusia terlibat pada titik yang bernilai tinggi: validasi akhir, negosiasi kompleks, penanganan sengketa, atau keputusan non-standar. Sementara tahap yang repetitif dan berbasis aturan dijalankan sistem.
Konsep serupa sudah terlihat di industri keuangan. Trading algoritmik, robo-advisory, dan credit decision engine berjalan otomatis, tetapi tetap berada di bawah pengawasan regulator dan tim risk management. Properti secara alami akan bergerak ke arah yang sama ketika seluruh komponennya terdigitalisasi.
Namun perlu ditegaskan kembali: MLS 7.0 hanya masuk akal jika MLS 6.0 sudah matang. Tanpa registry digital, tanpa tanda tangan elektronik tersertifikasi, tanpa integrasi API antar lembaga, sistem otonom hanya akan menjadi jargon pemasaran.
Ketika fondasi sudah kuat, otonomi bukan lagi ancaman, melainkan efisiensi yang tak terhindarkan.
“Jika seluruh proses sudah digital dan terhubung, yang tersisa bagi manusia bukan lagi mengurus dokumen—melainkan mengurus keputusan.”

Daftar Pustaka:
- World Economic Forum. (2024). AI Governance Alliance: Briefing Paper Series.
- OECD. (2019). Artificial Intelligence in Society. OECD Publishing, Paris.
- World Bank. (2016). Doing Business 2016: Measuring Regulatory Quality and Efficiency — Registering Property: The Paths of Digitization.
- European Commission. eIDAS Regulation — Electronic Identification and Trust Services.
- World Economic Forum. (2024). Governance in the Age of Generative AI: A 360° Approach for Resilient Policy and Regulation.
FAQ
Apa itu MLS 7.0?
MLS 7.0 adalah kerangka konseptual evolusi Multiple Listing Service menuju ekosistem transaksi properti yang terintegrasi dan didukung agentic AI. Dalam konsep ini, AI tidak hanya memberikan rekomendasi, tetapi juga dapat menjalankan tindakan operasional dalam batas yang ditetapkan.
Apa perbedaan MLS 6.0 dan MLS 7.0?
MLS 6.0 berfokus pada integrasi data dan digitalisasi menyeluruh antara developer, broker, bank, notaris, dan regulator. MLS 7.0 merupakan tahap lanjutan ketika sistem yang telah terintegrasi tersebut dapat menjalankan berbagai proses transaksi secara semi-otonom melalui agentic AI.
Apakah broker properti masih dibutuhkan dalam MLS 7.0?
Dalam konsep MLS 7.0, broker properti tetap dibutuhkan, tetapi perannya bergeser dari pekerjaan administratif menuju pengawasan sistem, penasihat klien, negosiasi kompleks, dan manajemen risiko.
Apa saja risiko penerapan MLS 7.0?
Risiko yang dibahas meliputi bias algoritma, kualitas data yang buruk, konsentrasi kekuasaan data, kesalahan sistem otomatis, serta persoalan akuntabilitas hukum. Karena itu, MLS 7.0 membutuhkan governance, audit trail, dan pengawasan manusia.
Apakah Indonesia sudah siap menerapkan MLS 7.0?
Berdasarkan kerangka dalam artikel, Indonesia masih perlu memperkuat integrasi data lintas institusi, digitalisasi registrasi tanah, serta koordinasi hukum dan regulasi. Perkembangan e-KYC, tanda tangan elektronik tersertifikasi, dan API perbankan menjadi bagian dari fondasi menuju ekosistem yang lebih terintegrasi.


Komentar